2020–2021 թվականներին COVID-19 համավարակը փոխեց ոչ միայն առօրյա կյանքը, այլև ֆոնդային շուկան: Քանի դեռ ավանդական ոլորտները բախվում էին սահմանափակումների, առցանց առևտրի, հեռավար աշխատանքի, թվային ժամանցի և տնային ֆիթնեսի հետ կապված ընկերություններն ապրում էին պահանջարկի կտրուկ թռիչք: Դրանցից մի քանիսի բաժնետոմսերի գները հաշված ամիսների ընթացքում թանկացան մի քանի անգամ:
Ֆինանսական շուկաներում այս միտումը ստացավ Stay-at-Home Trade անվանումը՝ խաղադրույք այն ընկերությունների վրա, որոնք շահում էին նրանից, որ մարդիկ ավելի շատ ժամանակ էին անցկացնում տանը:
Սակայն սահմանափակումների չեղարկումից հետո ընկերությունների արդյունքները տարամիտվեցին: Ոմանք բախվեցին վաճառքների կրճատմանը, մյուսները պահպանեցին նոր հաճախորդներին, բայց դադարեցին աճել նախկին տեմպերով, իսկ երրորդները գտան աճի լրացուցիչ աղբյուրներ: Ըստ Financial Times-ի հաշվարկների, որոնք հրապարակվել են 2024 թվականի մայիսին, 50 խոշոր ընկերություններ, որոնց բաժնետոմսերը հատկապես ուժեղ էին աճել 2020 թվականին, միասին վերցրած կորցրել են շուրջ 1,5 տրիլիոն դոլարի շուկայական կապիտալիզացիա՝ համեմատած նույն տարվա վերջի հետ:
Ի՞նչ պատահեց համավարակի ֆավորիտների հետ, և ի՞նչ կարող է նրանց պատմությունը մեզ սովորեցնել արհեստական բանականության շուրջ ներկայիս իրարանցման ֆոնին:
Ինչո՞ւ էին բաժնետոմսերն աճում և ի՞նչ փոխվեց համավարակից հետո
Համավարակը կտրուկ արագացրեց թվայնացումը: Մարդիկ սկսեցին ապրանքներն ավելի հաճախ գնել ինտերնետում, ընկերություններն անցնում էին հեռավար աշխատանքի, իսկ կրթությունն ու ժամանցը տեղափոխվում էին առցանց տիրույթ: Մի քանի եռամսյակի ընթացքում առանձին բիզնեսներ ներգրավեցին այնքան նոր հաճախորդներ, որքան նախկինում ակնկալում էին ներգրավել տարիների ընթացքում:
Ներդրողները ենթադրում էին, որ սպառողական նոր սովորությունները կպահպանվեն երկար ժամանակ, իսկ ընկերությունները կկարողանան ապահովել բացառիկ բարձր աճի տեմպեր: Բաժնետոմսերին լրացուցիչ աջակցություն էին ցուցաբերում ցածր տոկոսադրույքները և մանրածախ ներդրողների բարձր հետաքրքրությունը:
2022 թվականին իրավիճակը փոխվեց: Տնտեսության բացմանը զուգահեռ սպառողական ծախսերը սկսեցին վերադառնալ իրենց սովորական կառուցվածքին, իսկ բազմաթիվ թվային ծառայությունների պահանջարկի աճը դանդաղեց: Միևնույն ժամանակ, ԱՄՆ Դաշնային պահուստային համակարգը սկսեց կտրուկ բարձրացնել տոկոսադրույքները՝ ուժեղացնելով ճնշումն արագ աճող ընկերությունների գնահատականների վրա:
Հեռավար աշխատանք
Համավարակի գլխավոր խորհրդանիշներից մեկը դարձավ Zoom-ը (ZM US): 2020 թվականի հուլիսին ավարտված եռամսյակում նրա հասույթն աճեց ավելի քան չորս անգամ՝ տարեկան կտրվածքով, իսկ հոկտեմբերին բաժնետոմսերը հասան պատմական առավելագույնին:
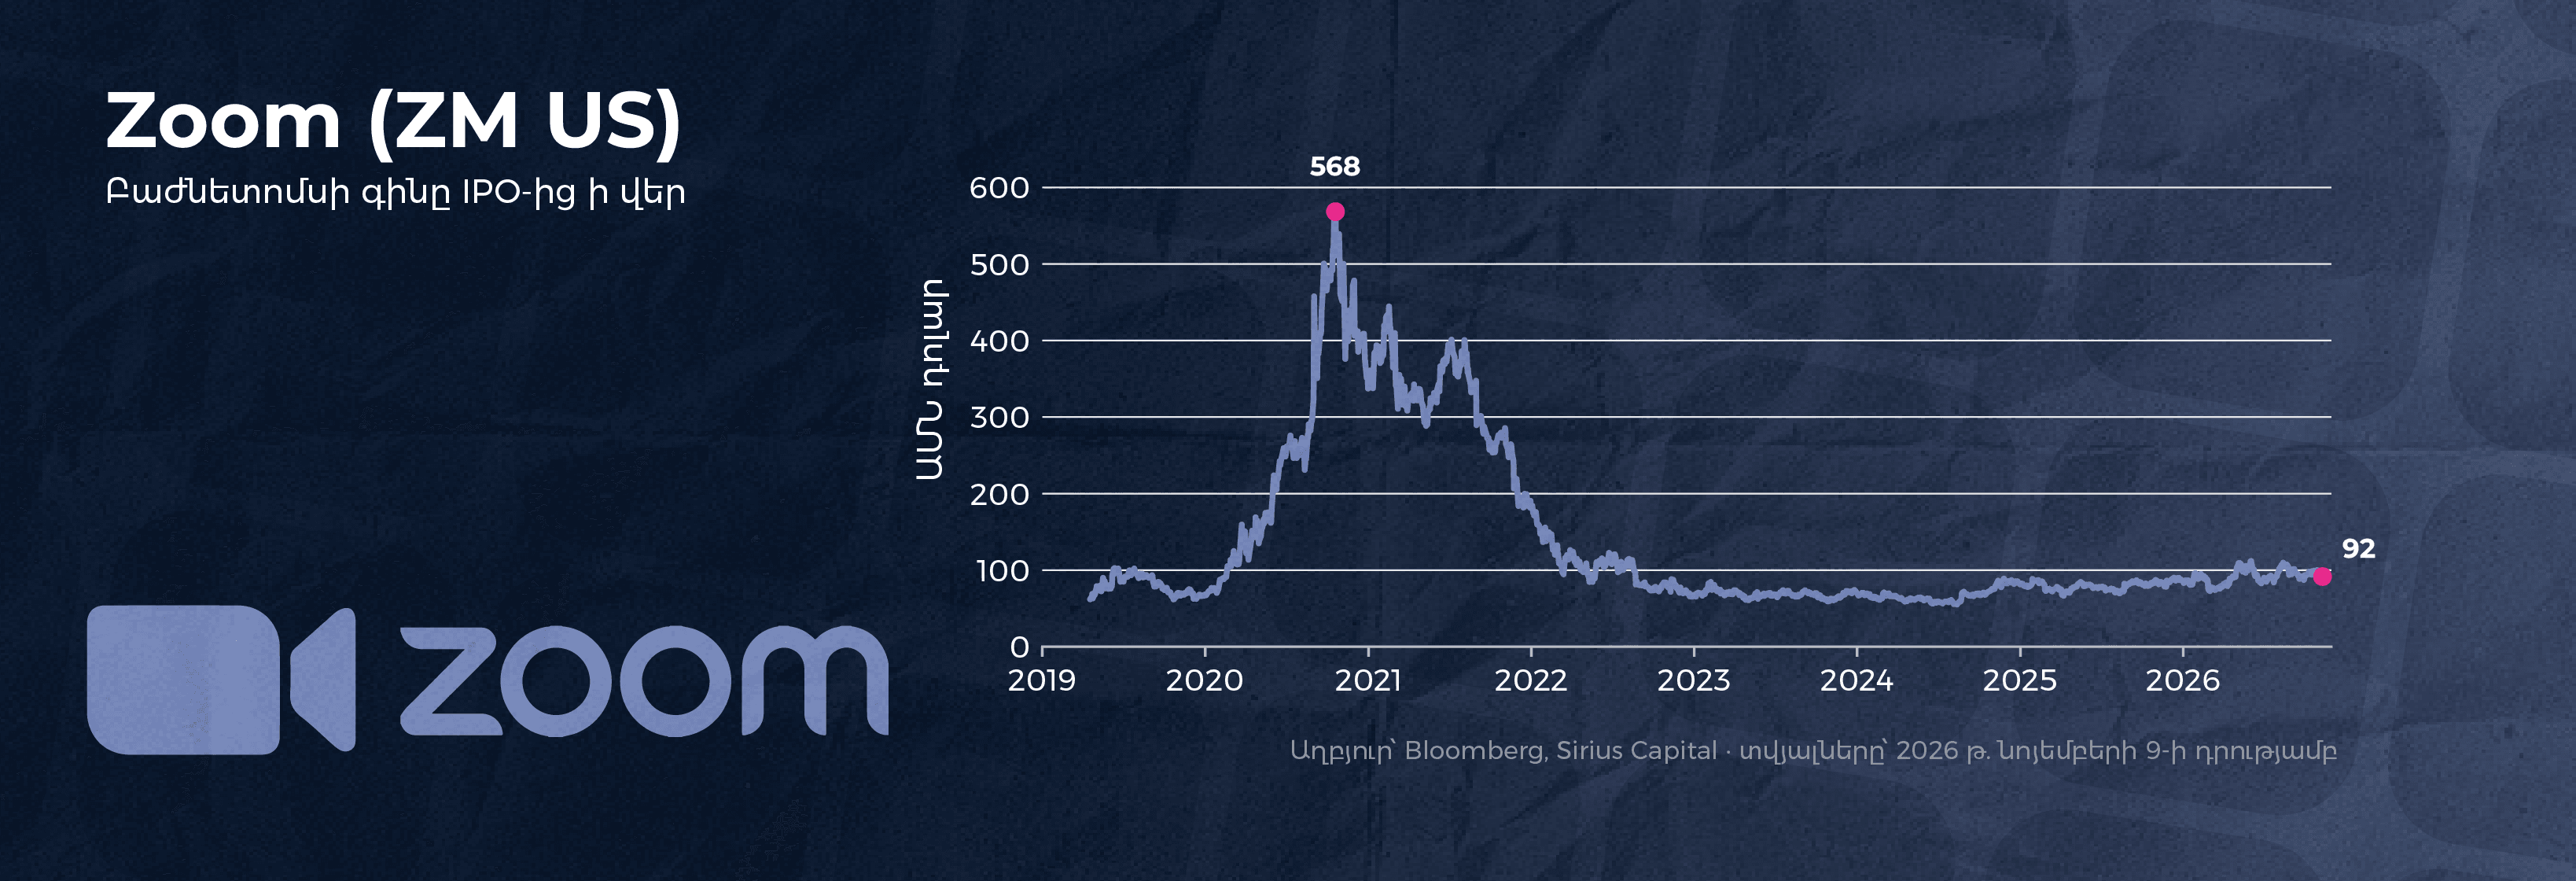
Սակայն աշխատակիցների՝ գրասենյակներ վերադառնալուց հետո ընկերության աճը կտրուկ դանդաղեց: Լրացուցիչ ճնշում ստեղծեց Microsoft Teams-ի հետ մրցակցությունը: 2026 թվականի դրությամբ Zoom-ը շարունակում էր մնալ շահութաբեր, սակայն նրա բաժնետոմսերը վաճառվում էին համավարակի գագաթնակետից մոտ 80%-ով ավելի ցածր գնով: Ընկերությունը կենտրոնացավ կորպորատիվ հաղորդակցությունների և արհեստական բանականության վրա հիմնված գործիքների վրա:
Նմանատիպ վերագնահատում ապրեց DocuSign-ը (DOCU US), որը հզոր խթան էր ստացել էլեկտրոնային ստորագրություններին անցնելուց: Սակայն թվայնացման նախնական արագացումից հետո աճը դանդաղեց: RingCentral-ը (RNG US) և Twilio-ն (TWLO US) նույնպես բախվեցին եկամտի նոր աղբյուրներ փնտրելու և շահութաբերությունը բարձրացնելու անհրաժեշտությանը:
Այսպիսով, թվային հաղորդակցությունները մնացին բիզնեսի կարևոր մաս, սակայն դրանց հետագա տարածման տեմպերի վերաբերյալ սպասումները չափազանցված էին:
Էլեկտրոնային առևտուր
Համավարակը կտրուկ արագացրեց գնորդների անցումը դեպի համացանց, սակայն հետագայում առցանց մանրածախ առևտրով զբաղվողների արդյունքներն էապես տարամիտվեցին:
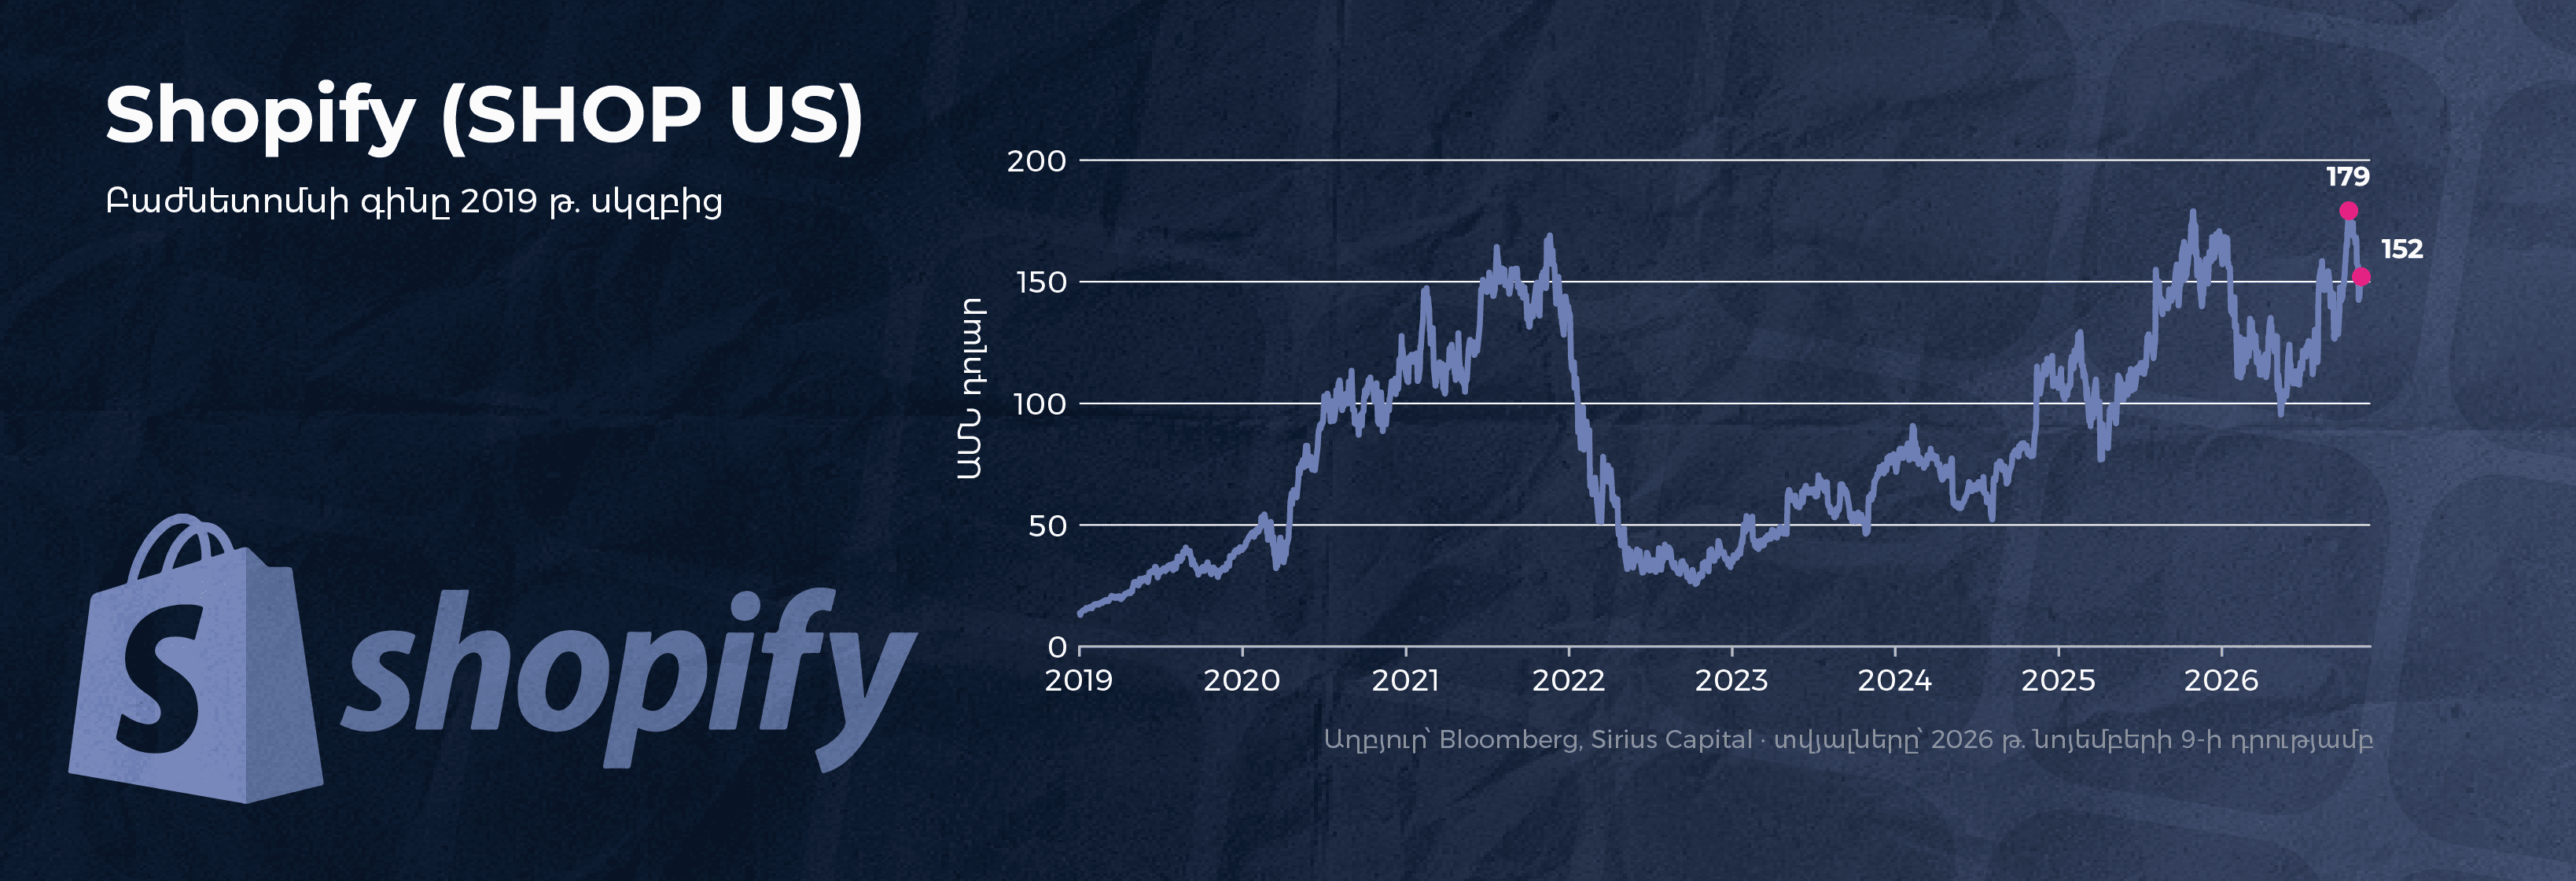
Shopify-ը (SHOP US) դարձավ առևտրի թվայնացման գլխավոր շահառուներից մեկը. 2020 թվականին նրա հասույթն աճեց 86%-ով: 2022-ին աճի դանդաղումից հետո ընկերությունը կրճատեց ծախսերը, հրաժարվեց սեփական լոգիստիկայի լայնածավալ զարգացումից և կենտրոնացավ առևտրային հարթակի վրա: 2026 թվականի III եռամսյակում նրա հասույթն աճեց 32%-ով՝ տարեկան կտրվածքով:
Etsy-ն (ETSY US), որը լրացուցիչ պահանջարկ էր ստացել ձեռագործ ապրանքների և պաշտպանիչ դիմակների համար, համավարակից հետո բախվեց վաճառքների դանդաղմանը: Wayfair-ի (W US) մոտ կահույքի և տան պարագաների գնումների կտրուկ աճին փոխարինեց տևական անկումը. շատ սպառողներ թարմացրել էին կահավորանքը դեռևս լոքդաունների ժամանակ:
Այլ կերպ զարգացավ Sea Limited-ը (SE US). թեև խաղային ստորաբաժանումն ապրեց պահանջարկի նորմալացում, Shopee առևտրային հարթակը շարունակեց ընդլայնվել: Amazon-ը (AMZN US), MercadoLibre-ն (MELI US) և Chewy-ն (CHWY US) նույնպես պահպանեցին այն առավելությունների զգալի մասը, որոնք ձեռք էին բերել առցանց առևտրի զարգացման շնորհիվ:
Առցանց կրթություն
Ուսումնական հաստատությունների անցումը հեռավար ուսուցման կտրուկ մեծացրեց կրթական հարթակների պահանջարկը: Սակայն հենց այստեղ հետևանքները հատկապես ծանր եղան:
Chegg-ի (CHGG US) բաժնետոմսերը 2021 թվականի սկզբին հասան մոտ 115 դոլարի: Ուսանողների՝ առկա ուսուցմանը վերադառնալուց հետո աճը դանդաղեց, իսկ ChatGPT-ի ի հայտ գալը ստեղծեց ուղղակի մրցակցություն ուսմանն օժանդակող վճարովի ծառայությունների համար: 2023 թվականի մայիսին Chegg-ի բաժնետոմսերը մեկ առևտրային նստաշրջանի ընթացքում ընկան գրեթե 50%-ով, իսկ 2025 թվականին ընկերության հասույթը կրճատվեց 39%-ով:
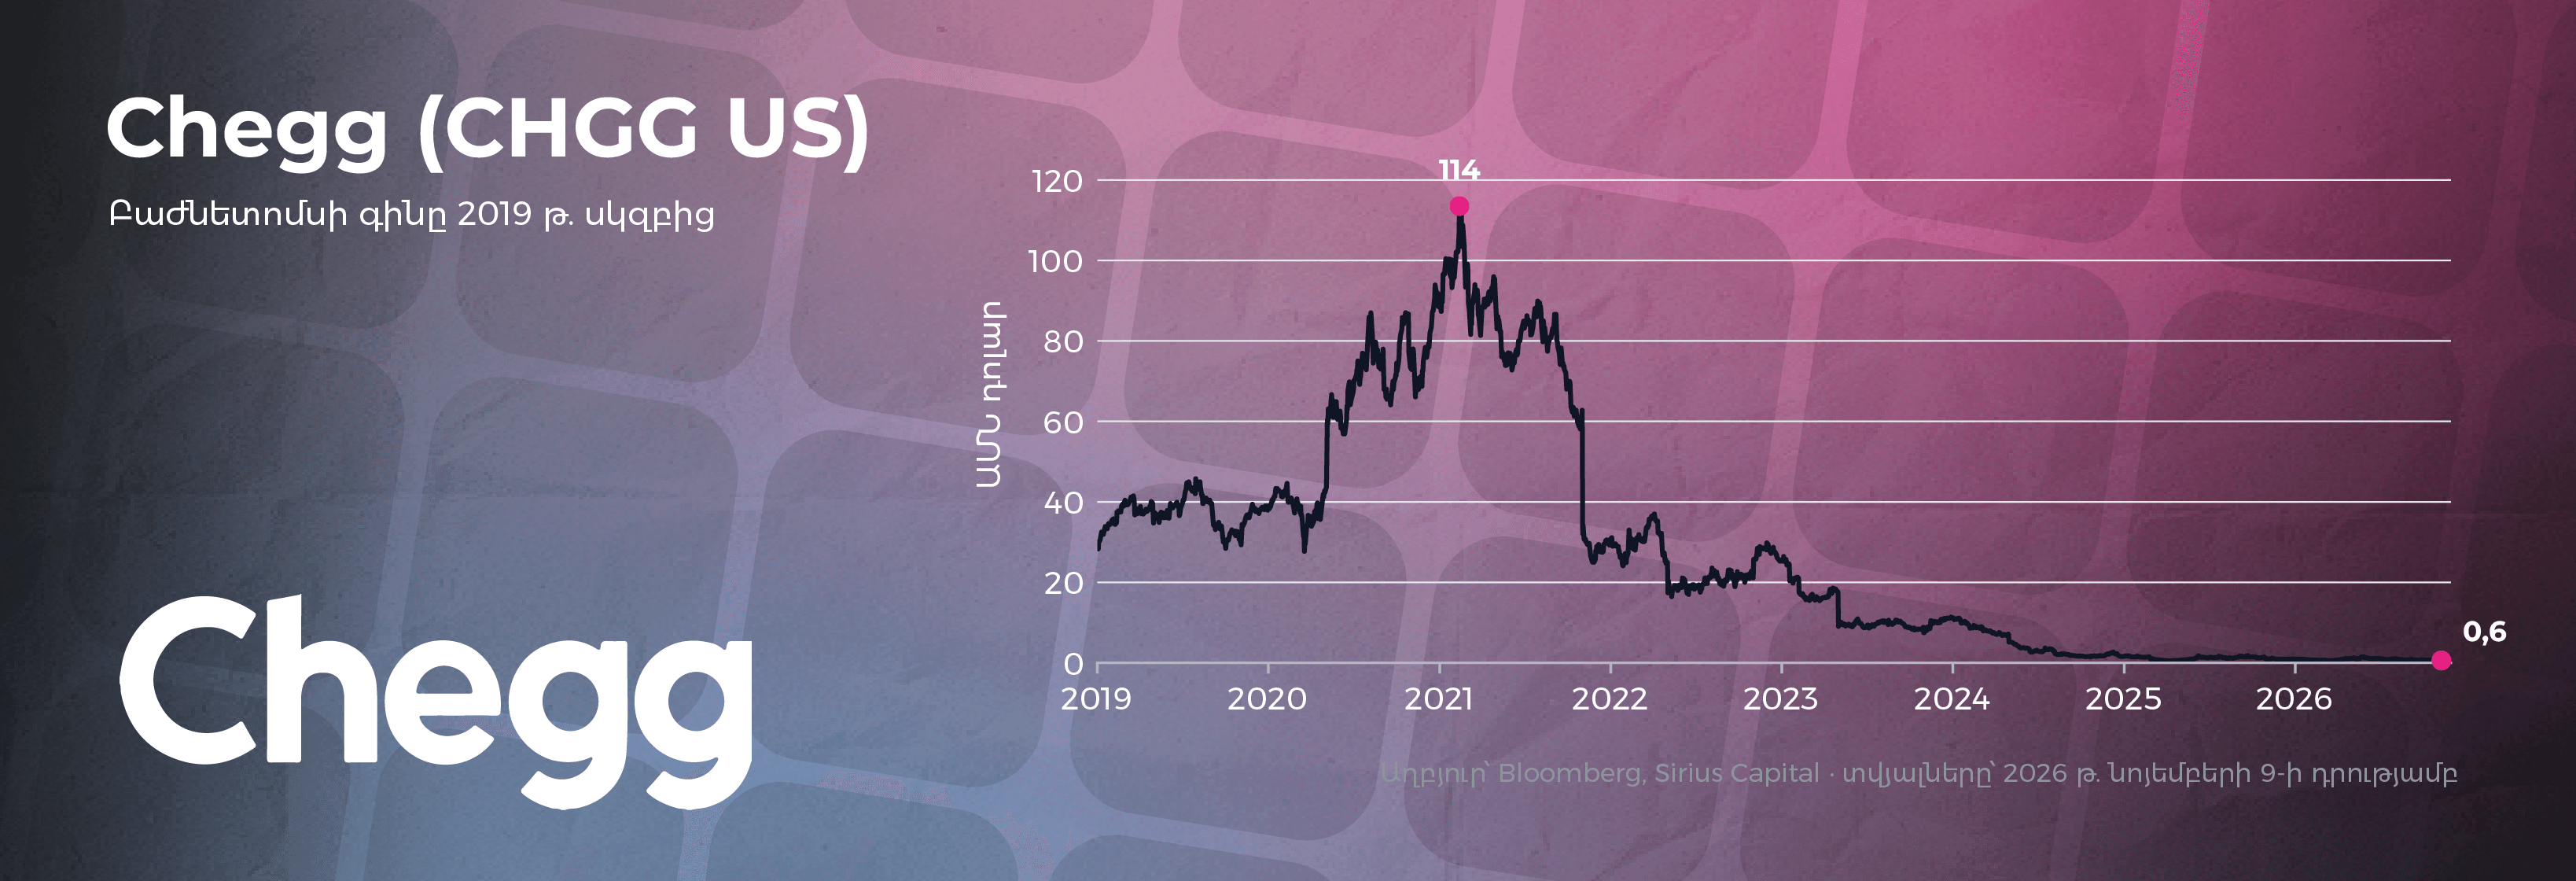
Coursera-ն (COUR US) նույնպես բախվեց սպասումների վերանայմանը, բայց շարունակեց զարգացնել մասնագիտական և կորպորատիվ ուսուցումը՝ 2026 թվականին միավորվելով Udemy-ի հետ: Duolingo-ն (DUOL US), ընդհակառակը, կարողացավ ընդլայնել լսարանը խաղային մեխանիկայի և վճարովի բաժանորդագրությունների շնորհիվ, թեև հետագայում բախվեց արհեստական բանականության կողմից նոր մարտահրավերների: 2U ընկերությունը 2024 թվականին անցավ սնանկացման գործընթացով և դարձավ մասնավոր:
Առանձին պատմություն են չինական TAL Education-ը (TAL US), New Oriental-ը (EDU US) և Gaotu-ն (GOTU US): Նրանց բիզնեսը տուժեց հիմնականում լրացուցիչ կրթության ոլորտի կարգավորման բարեփոխումների պատճառով (2021-ի հուլիս), ոչ թե համավարակի ավարտի:
Վիդեոխաղեր և սթրիմինգ
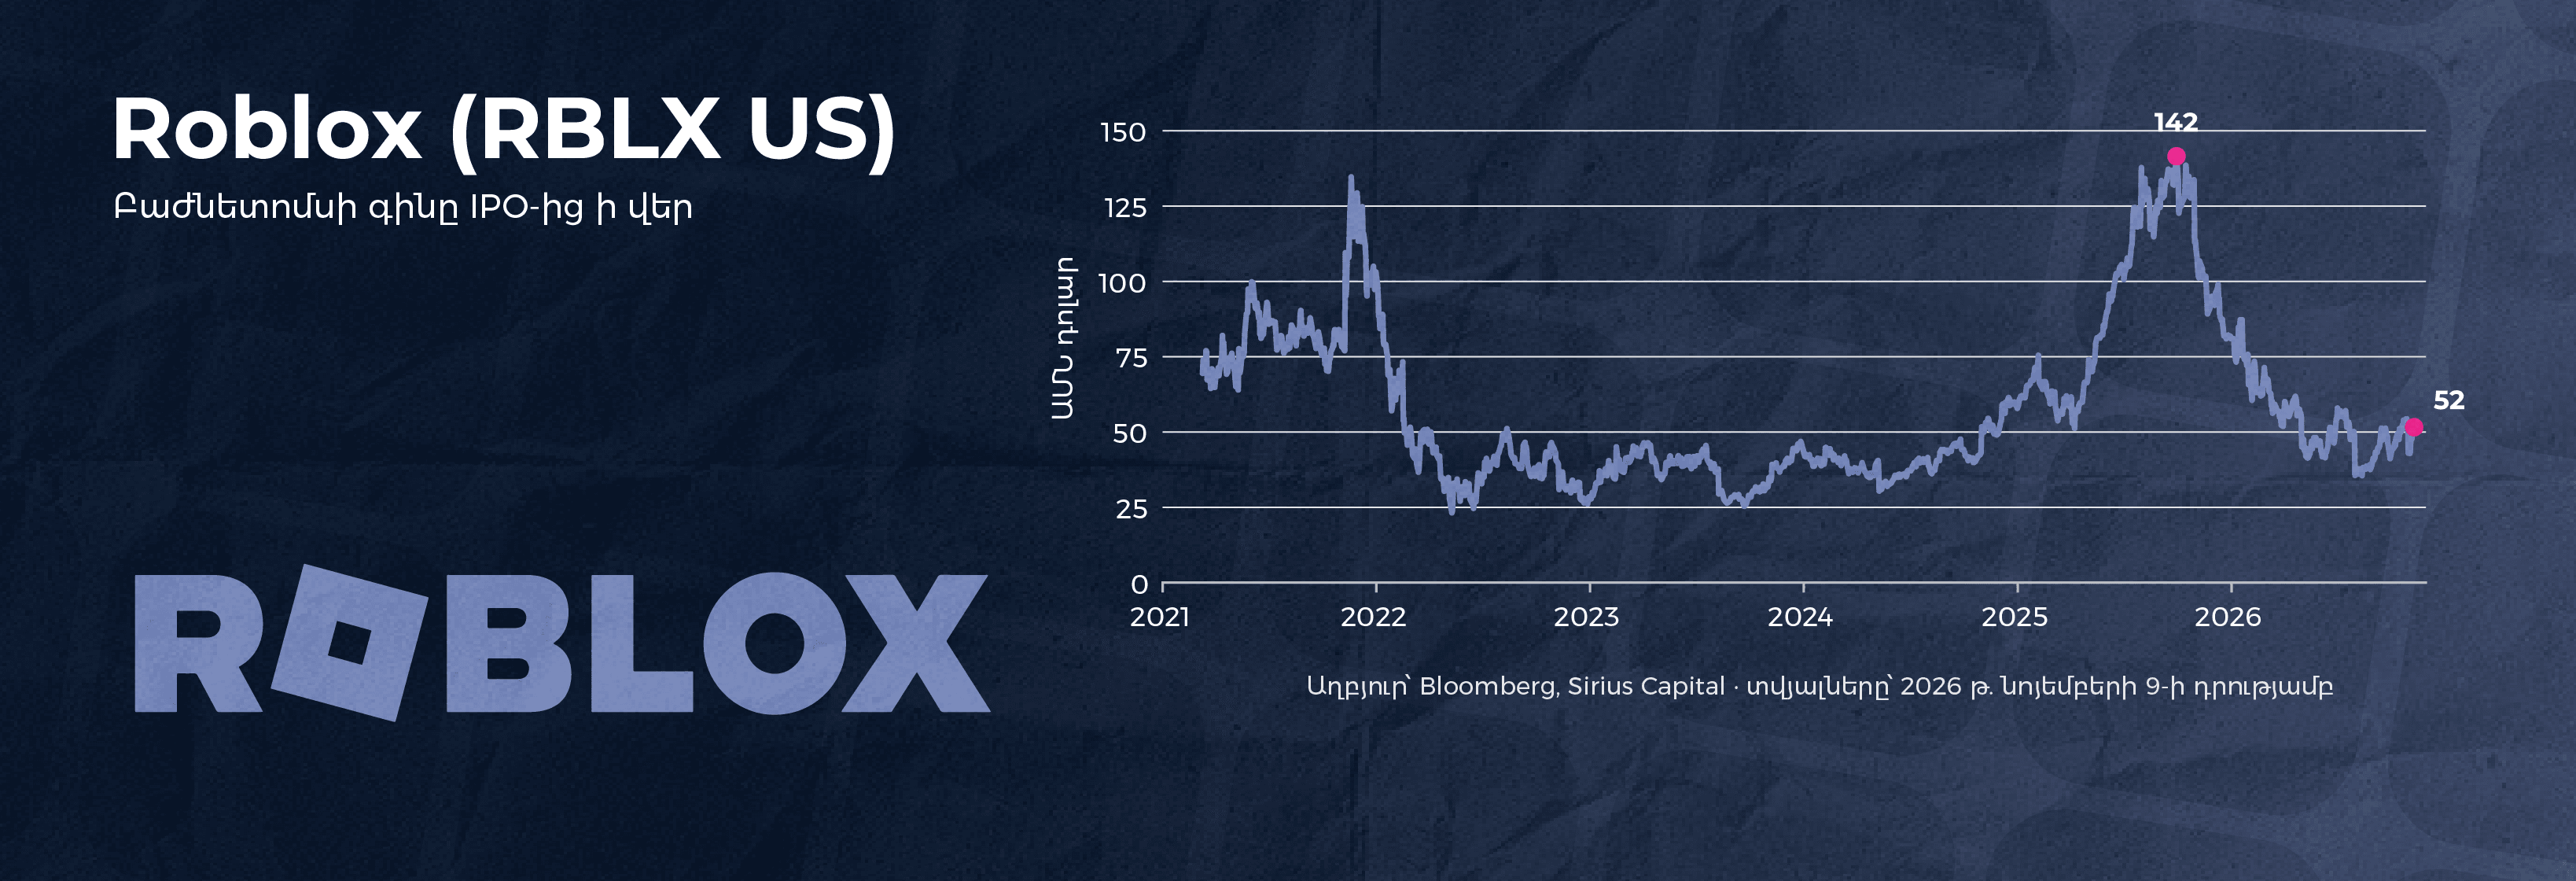
Լոքդաուններն ապահովեցին վիդեոխաղերի և սթրիմինգային ծառայությունների լսարանի աճ: Roblox-ի (RBLX US) մոտ հարթակի ներսում օգտատերերի գնումների ծավալը 2019-ից 2020 թվականներին աճեց 171%-ով: Համավարակից հետո ընկերությունը կենտրոնացավ լսարանը պահպանելու և մոնետիզացիան բարձրացնելու վրա, սակայն 2026 թվականին բախվեց օգտատերերի ծախսերի աճի նոր դանդաղմանը:
Unity-ն (U US) նույնպես ապրեց խաղային և գովազդային շուկաների դանդաղում, մինչդեռ խոշոր հրատարակիչները՝ Activision Blizzard-ը (այժմ՝ Microsoft-ի կազմում), Electronic Arts-ը և Take-Two-ն (TTWO US), շարունակեցին զարգանալ հայտնի ֆրանշիզների և նոր թողարկումների շնորհիվ:
Սթրիմինգում խոսուն է Netflix-ի (NFLX US) պատմությունը: Համավարակի ընթացքում բաժանորդների թվի կտրուկ աճից հետո ընկերությունը 2022 թվականին բախվեց դրանց կրճատմանը, ինչը մեկ օրում բաժնետոմսերի շուրջ 35%-անոց փլուզում առաջացրեց: Հետագայում Netflix-ը վերականգնեց աճը գովազդային սակագնի և հաշիվների համատեղ օգտագործման սահմանափակումների շնորհիվ: Roku-ն (ROKU US) բախվեց մոնետիզացիայի դժվարությունների, իսկ Spotify-ը (SPOT US) աստիճանաբար շեշտը տեղափոխեց շահութաբերության և բաժանորդագրություններից ստացվող եկամուտների վրա:
Տնային ֆիթնես և տան բարեկարգում
Լոքդաունների ժամանակ մարդիկ ակտիվորեն գնում էին մարզասարքեր, սպորտային հագուստ և տան համար նախատեսված ապրանքներ: Սակայն այդ ծախսերի զգալի մասն իրենից ներկայացնում էր գնումներ, որոնք սովորական պայմաններում կարվեին ավելի ուշ:
Ամենավառ օրինակը Peloton-ն է (PTON US): 2021 թվականի հունվարին նրա շուկայական կապիտալիզացիան գերազանցում էր 40 միլիարդ դոլարը: Ակնկալելով պահանջարկի շարունակություն՝ ընկերությունն ընդլայնում էր արտադրությունը, սակայն ֆիթնես-ակումբների բացումից հետո վաճառքները դանդաղեցին: Հաջորդեցին անձնակազմի կրճատումներ, վերակազմավորում և բաժնետոմսերի անկում:
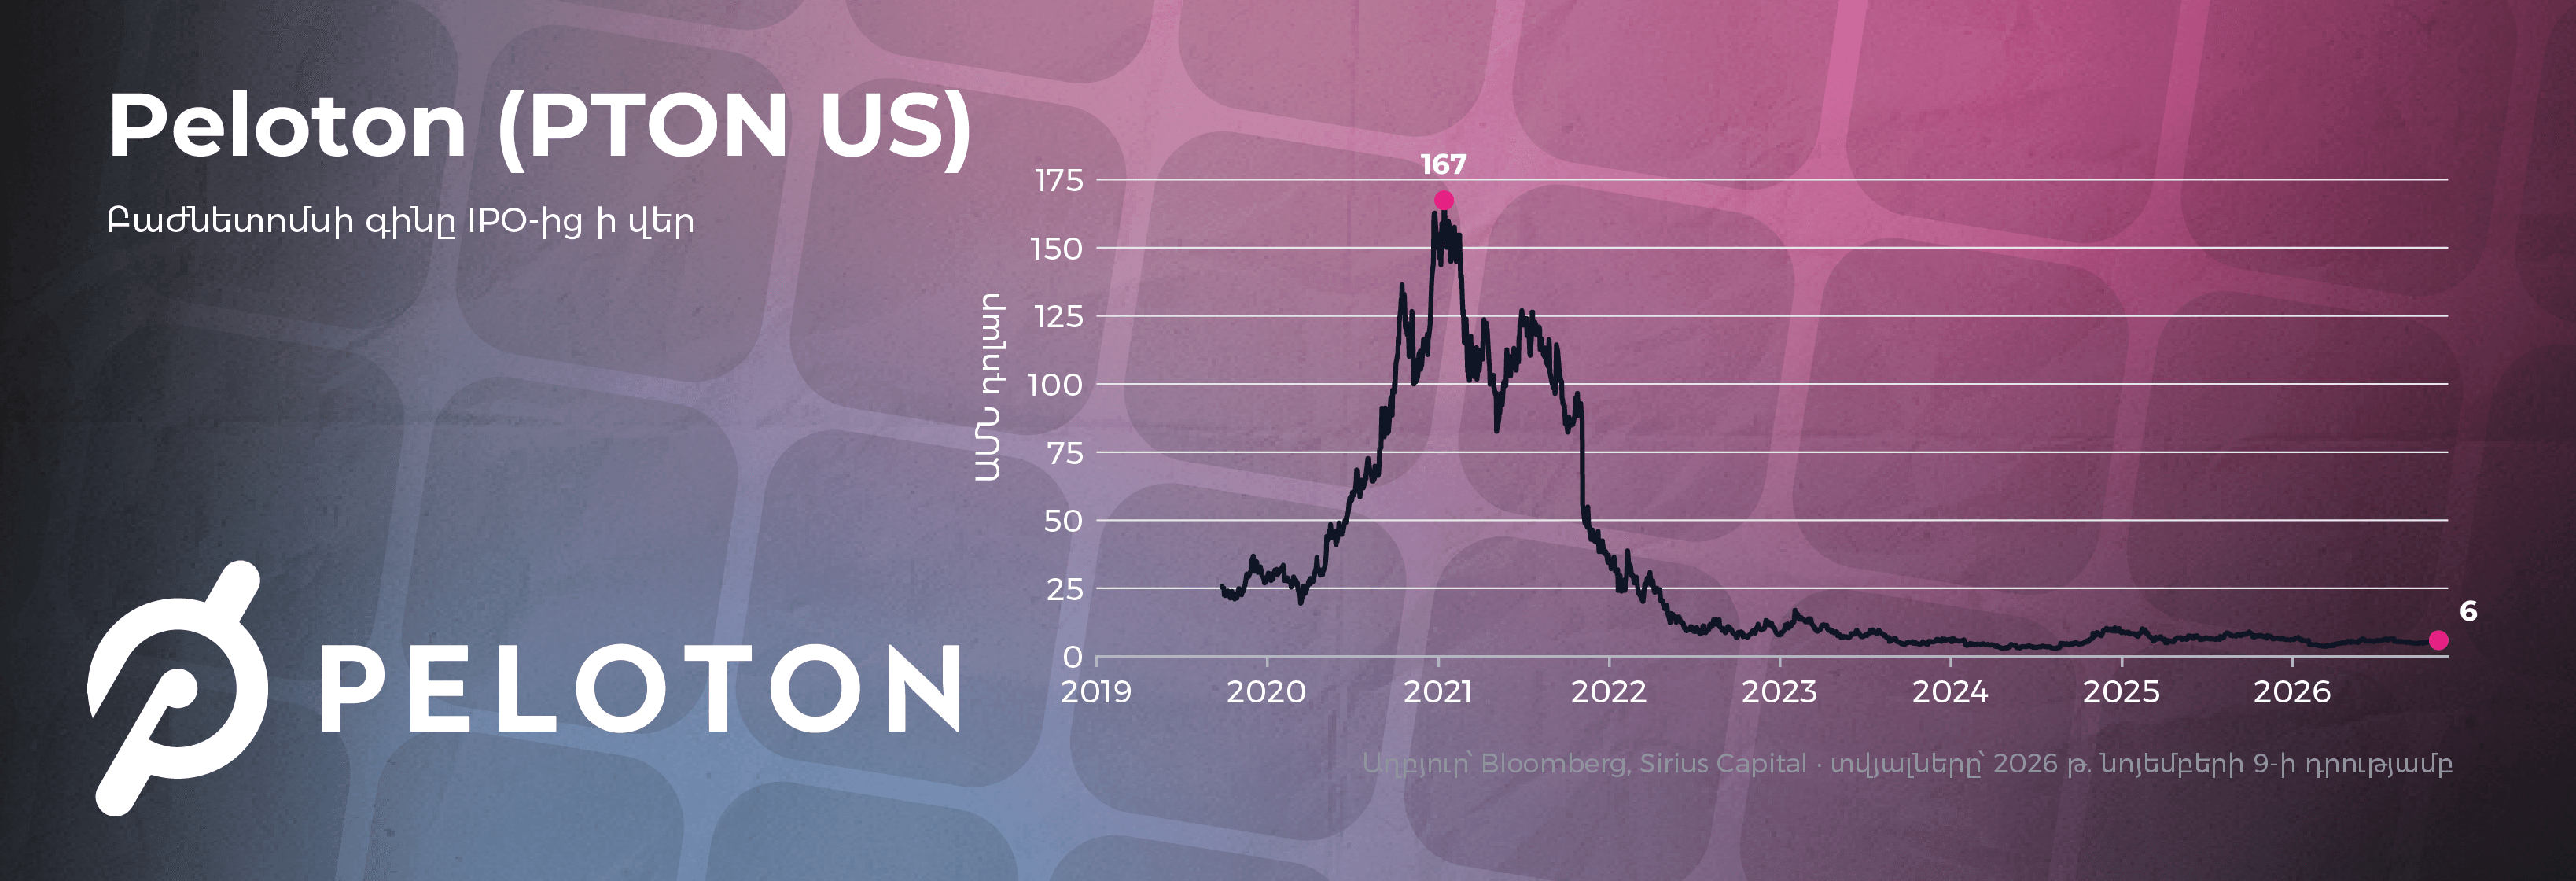
2026 ֆինանսական տարում Peloton-ն իր պատմության մեջ առաջին անգամ տարեկան զուտ շահույթ գրանցեց և զուտ պարտքը կրճատեց 80%-ով, թեև բաժանորդների թիվը շարունակեց նվազել: Տնային մարզասարքերի մեկ այլ արտադրող՝ BowFlex-ը, բախվեց ավելի ծանր հետևանքների. 2024 թվականին ընկերությունն անցավ սնանկացման գործընթացով, իսկ նրա ակտիվները ձեռք բերեց Johnson Health Tech-ը:
Home Depot-ն (HD US) և Lowe's-ը (LOW US) շահեցին բնակարանների վերանորոգման ծախսերի ավելացումից, բայց համավարակից հետո տան ինքնուրույն բարեկարգման ապրանքների պահանջարկը դանդաղեց: Lululemon-ը (LULU US) խթան ստացավ սպորտային հագուստի վաճառքի աճից և 2020 թվականին ձեռք բերեց տնային ֆիթնես-հայելիներ արտադրող Mirror-ը՝ շուրջ 500 միլիոն դոլարով: Սակայն նախագիծը չարդարացրեց սպասումները. ընկերությունը ճանաչեց ակտիվների արժեզրկումը և 2023 թվականին դադարեցրեց սարքերի վաճառքը:
Հեռաբժշկություն
Համավարակը կտրուկ արագացրեց հեռավար բժշկության տարածումը, սակայն ոչ բոլոր նոր օգտատերերը շարունակեցին օգտվել վիրտուալ խորհրդատվություններից սահմանափակումների հանումից հետո:
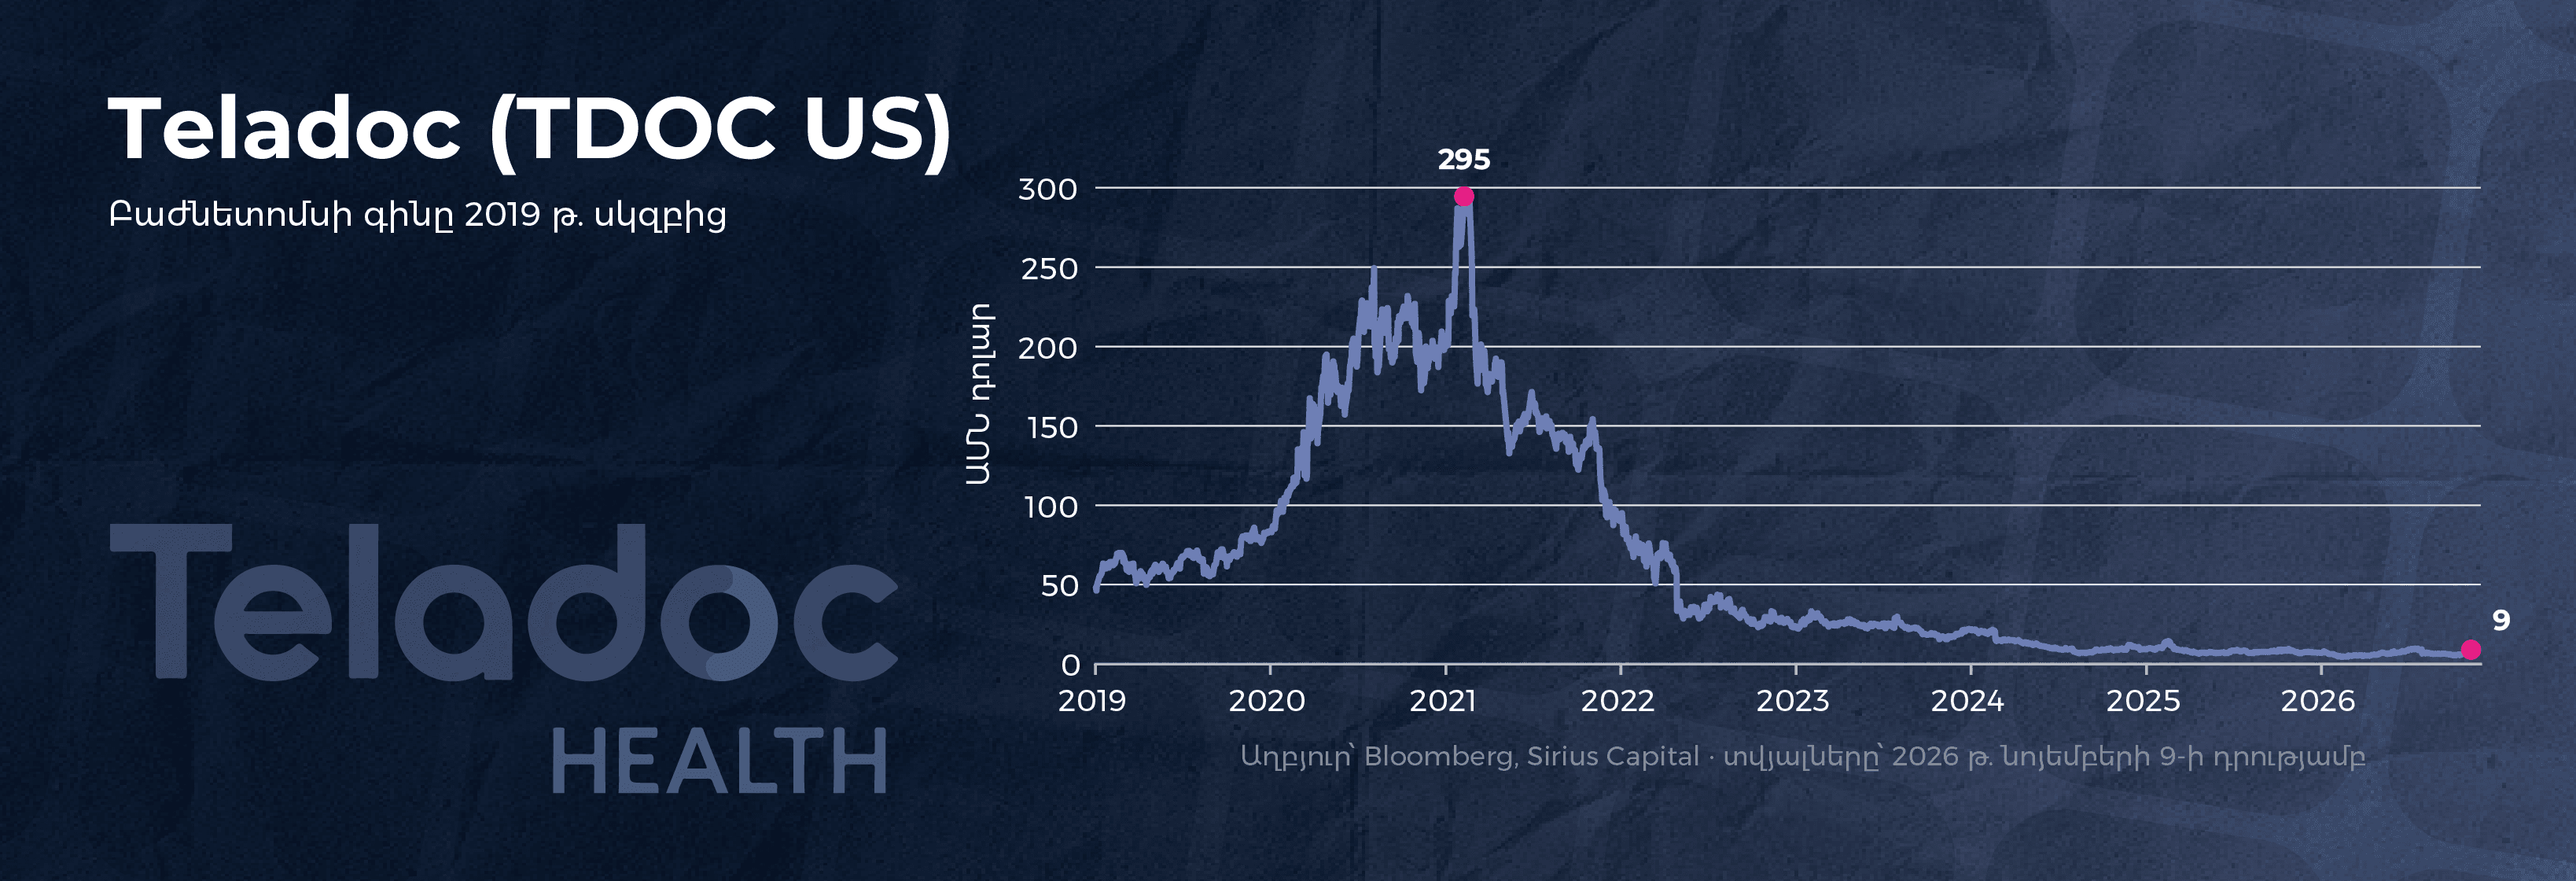
Teladoc-ի (TDOC US) բաժնետոմսերը 2021 թվականի փետրվարին հասան մոտ 308 դոլարի: Սակայն հետագայում պահանջարկի աճը դանդաղեց, մրցակցությունը սրվեց, իսկ թանկարժեք ձեռքբերումները հանգեցրին ակտիվների խոշոր դուրսգրումների:
Amwell-ը (AMWL US) նույնպես բախվեց վիրտուալ խորհրդատվությունների թվի նորմալացմանը: Միևնույն ժամանակ, Hims & Hers-ը (HIMS US) և Doximity-ն (DOCS US) զարգացան այլ բիզնես մոդելներով, որոնք ավելի շատ էին կախված սեփական արտադրանքից և մոնետիզացիայի եղանակներից:
Առաքում
Որոշ ընկերություններ կարողացան համավարակի շրջանի հաճախորդների ներհոսքը վերածել հետագա աճի հիմքի:
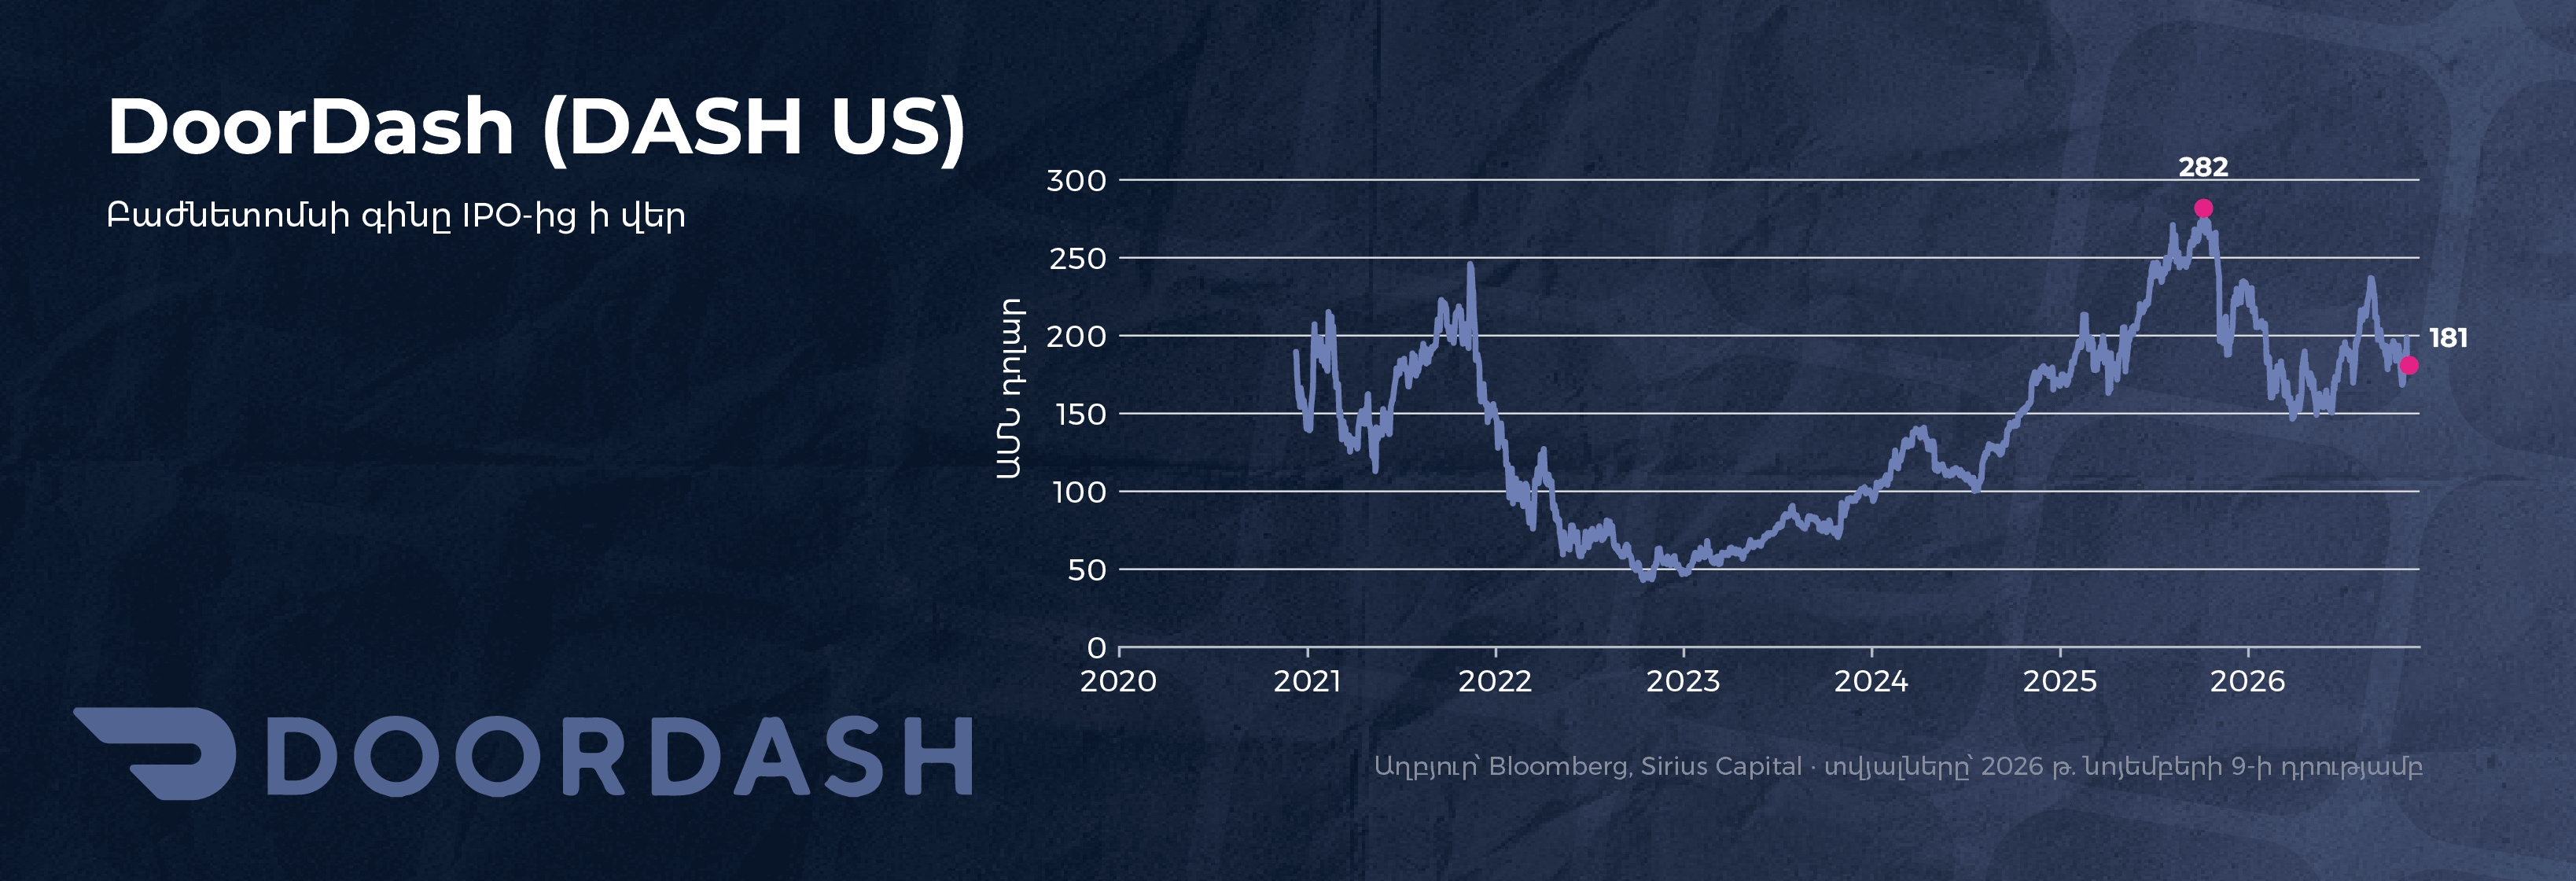
DoorDash-ը (DASH US) լոքդաունների ժամանակ կտրուկ մեծացրեց բիզնեսի մասշտաբները, իսկ համավարակից հետո պահպանեց պահանջարկի զգալի մասը, ընդլայնեց ծառայությունների տեսականին և դուրս եկավ նոր շուկաներ: 2025 թվականին ընկերությունն ընդգրկվեց S&P 500 ինդեքսում:
Uber-ի (UBER US) համար համավարակը միաժամանակ դարձավ ուղևորափոխադրումների ճգնաժամ և խթան՝ Uber Eats-ի զարգացման համար: Սահմանափակումների վերացումից հետո ուղևորությունների վերականգնումը լրացրեց առաքման ծառայության ընդլայնմանը:
Պատվաստանյութեր և ախտորոշում
Moderna-ի (MRNA US) և BioNTech-ի (BNTX US) համար COVID-19-ի դեմ պատվաստանյութերի մշակումն ապահովեց եկամուտների աննախադեպ աճ: Moderna-ի բաժնետոմսերը 2021 թվականի օգոստոսին մոտենում էին 500 դոլարին: Սակայն զանգվածային պատվաստումների արշավների ավարտից հետո պահանջարկը կտրուկ նվազեց՝ ստիպելով ընկերություններին փնտրել աճի նոր աղբյուրներ:
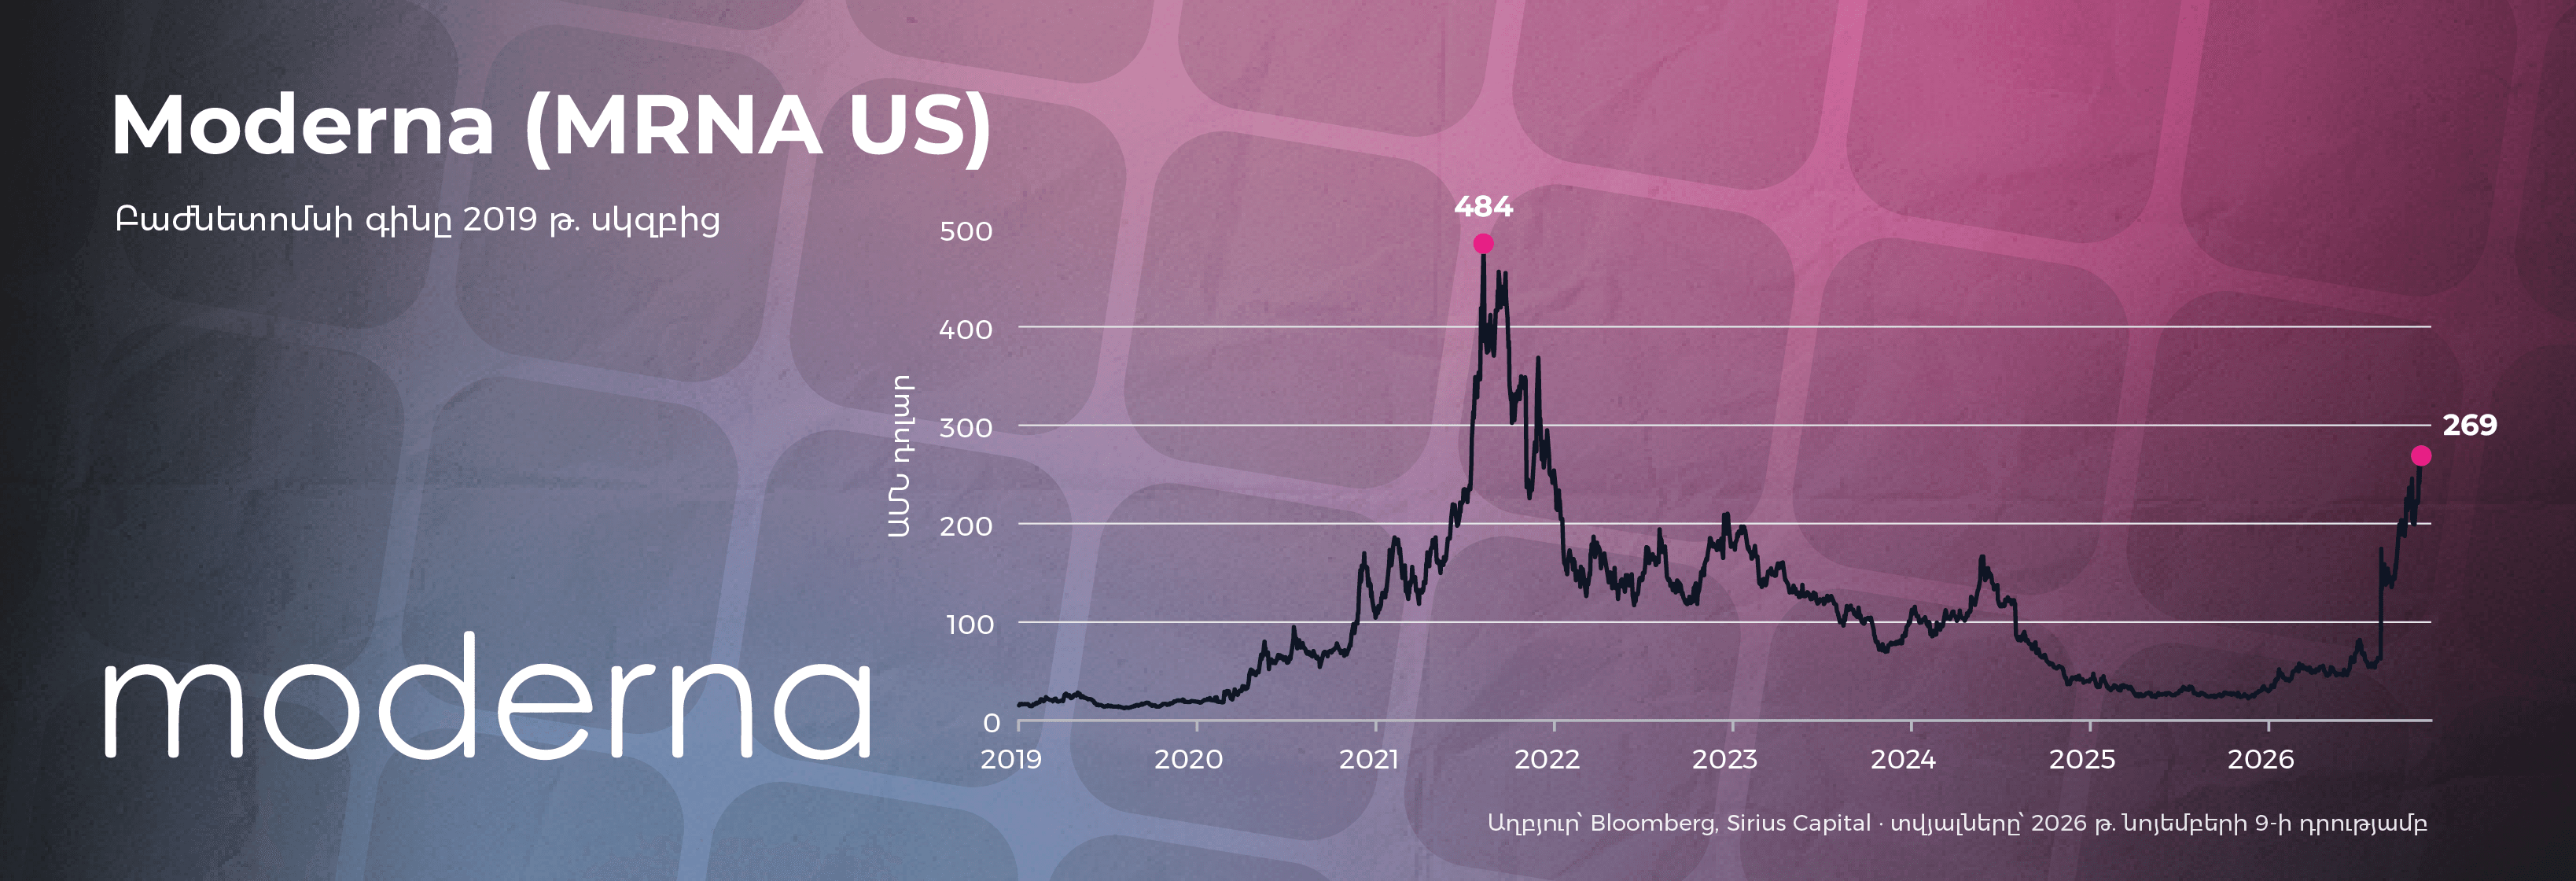
2026 թվականի դրությամբ երկու ընկերություններն էլ զգալիորեն ընդլայնել էին հետազոտությունների ուղղությունները: Moderna-ն ստացավ գրիպի դեմ պատվաստանյութի հաստատում և հայտնեց Merck-ի հետ համատեղ մշակվող անհատականացված հակաքաղցկեղային պատվաստանյութի փորձարկումների III փուլի հաջող արդյունքների մասին: BioNTech-ը կենտրոնացավ ուռուցքաբանության վրա՝ մի քանի հեռանկարային դեղամիջոցներ հասցնելով կլինիկական փորձարկումների ուշ փուլերի: Սակայն նոր մշակումները դեռևս չեն փոխարինել COVID-ի պատվաստանյութերից ստացվող եկամուտներին:
Novavax-ը (NVAX US) վերակողմնորոշվեց դեպի գործընկերություններ և իր սեփական Matrix-M տեխնոլոգիայի լիցենզավորում, այդ թվում՝ Sanofi-ի հետ գրիպի և COVID-19-ի դեմ համակցված պատվաստանյութի համատեղ մշակում:
Միաժամանակ, դիվերսիֆիկացված ընկերությունները, օրինակ՝ Abbott-ը (ABT US), կարողացան փոխհատուցել COVID-թեստերի վաճառքի նվազումը բժշկական այլ ուղղությունների զարգացմամբ, ներառյալ բժշկական սարքավորումները և ախտորոշումը:
Ինչպե՞ս փոխվեցին ընկերությունների շուկայական գնահատականները
Համավարակից հետո կրճատվեցին ոչ միայն բազմաթիվ ընկերությունների գնանշումները, այլև նրանց մուլտիպլիկատորները՝ ցուցանիշներ այն բանի, թե որքան են ներդրողները պատրաստ վճարել ակնկալվող շահույթի մեկ միավորի դիմաց:
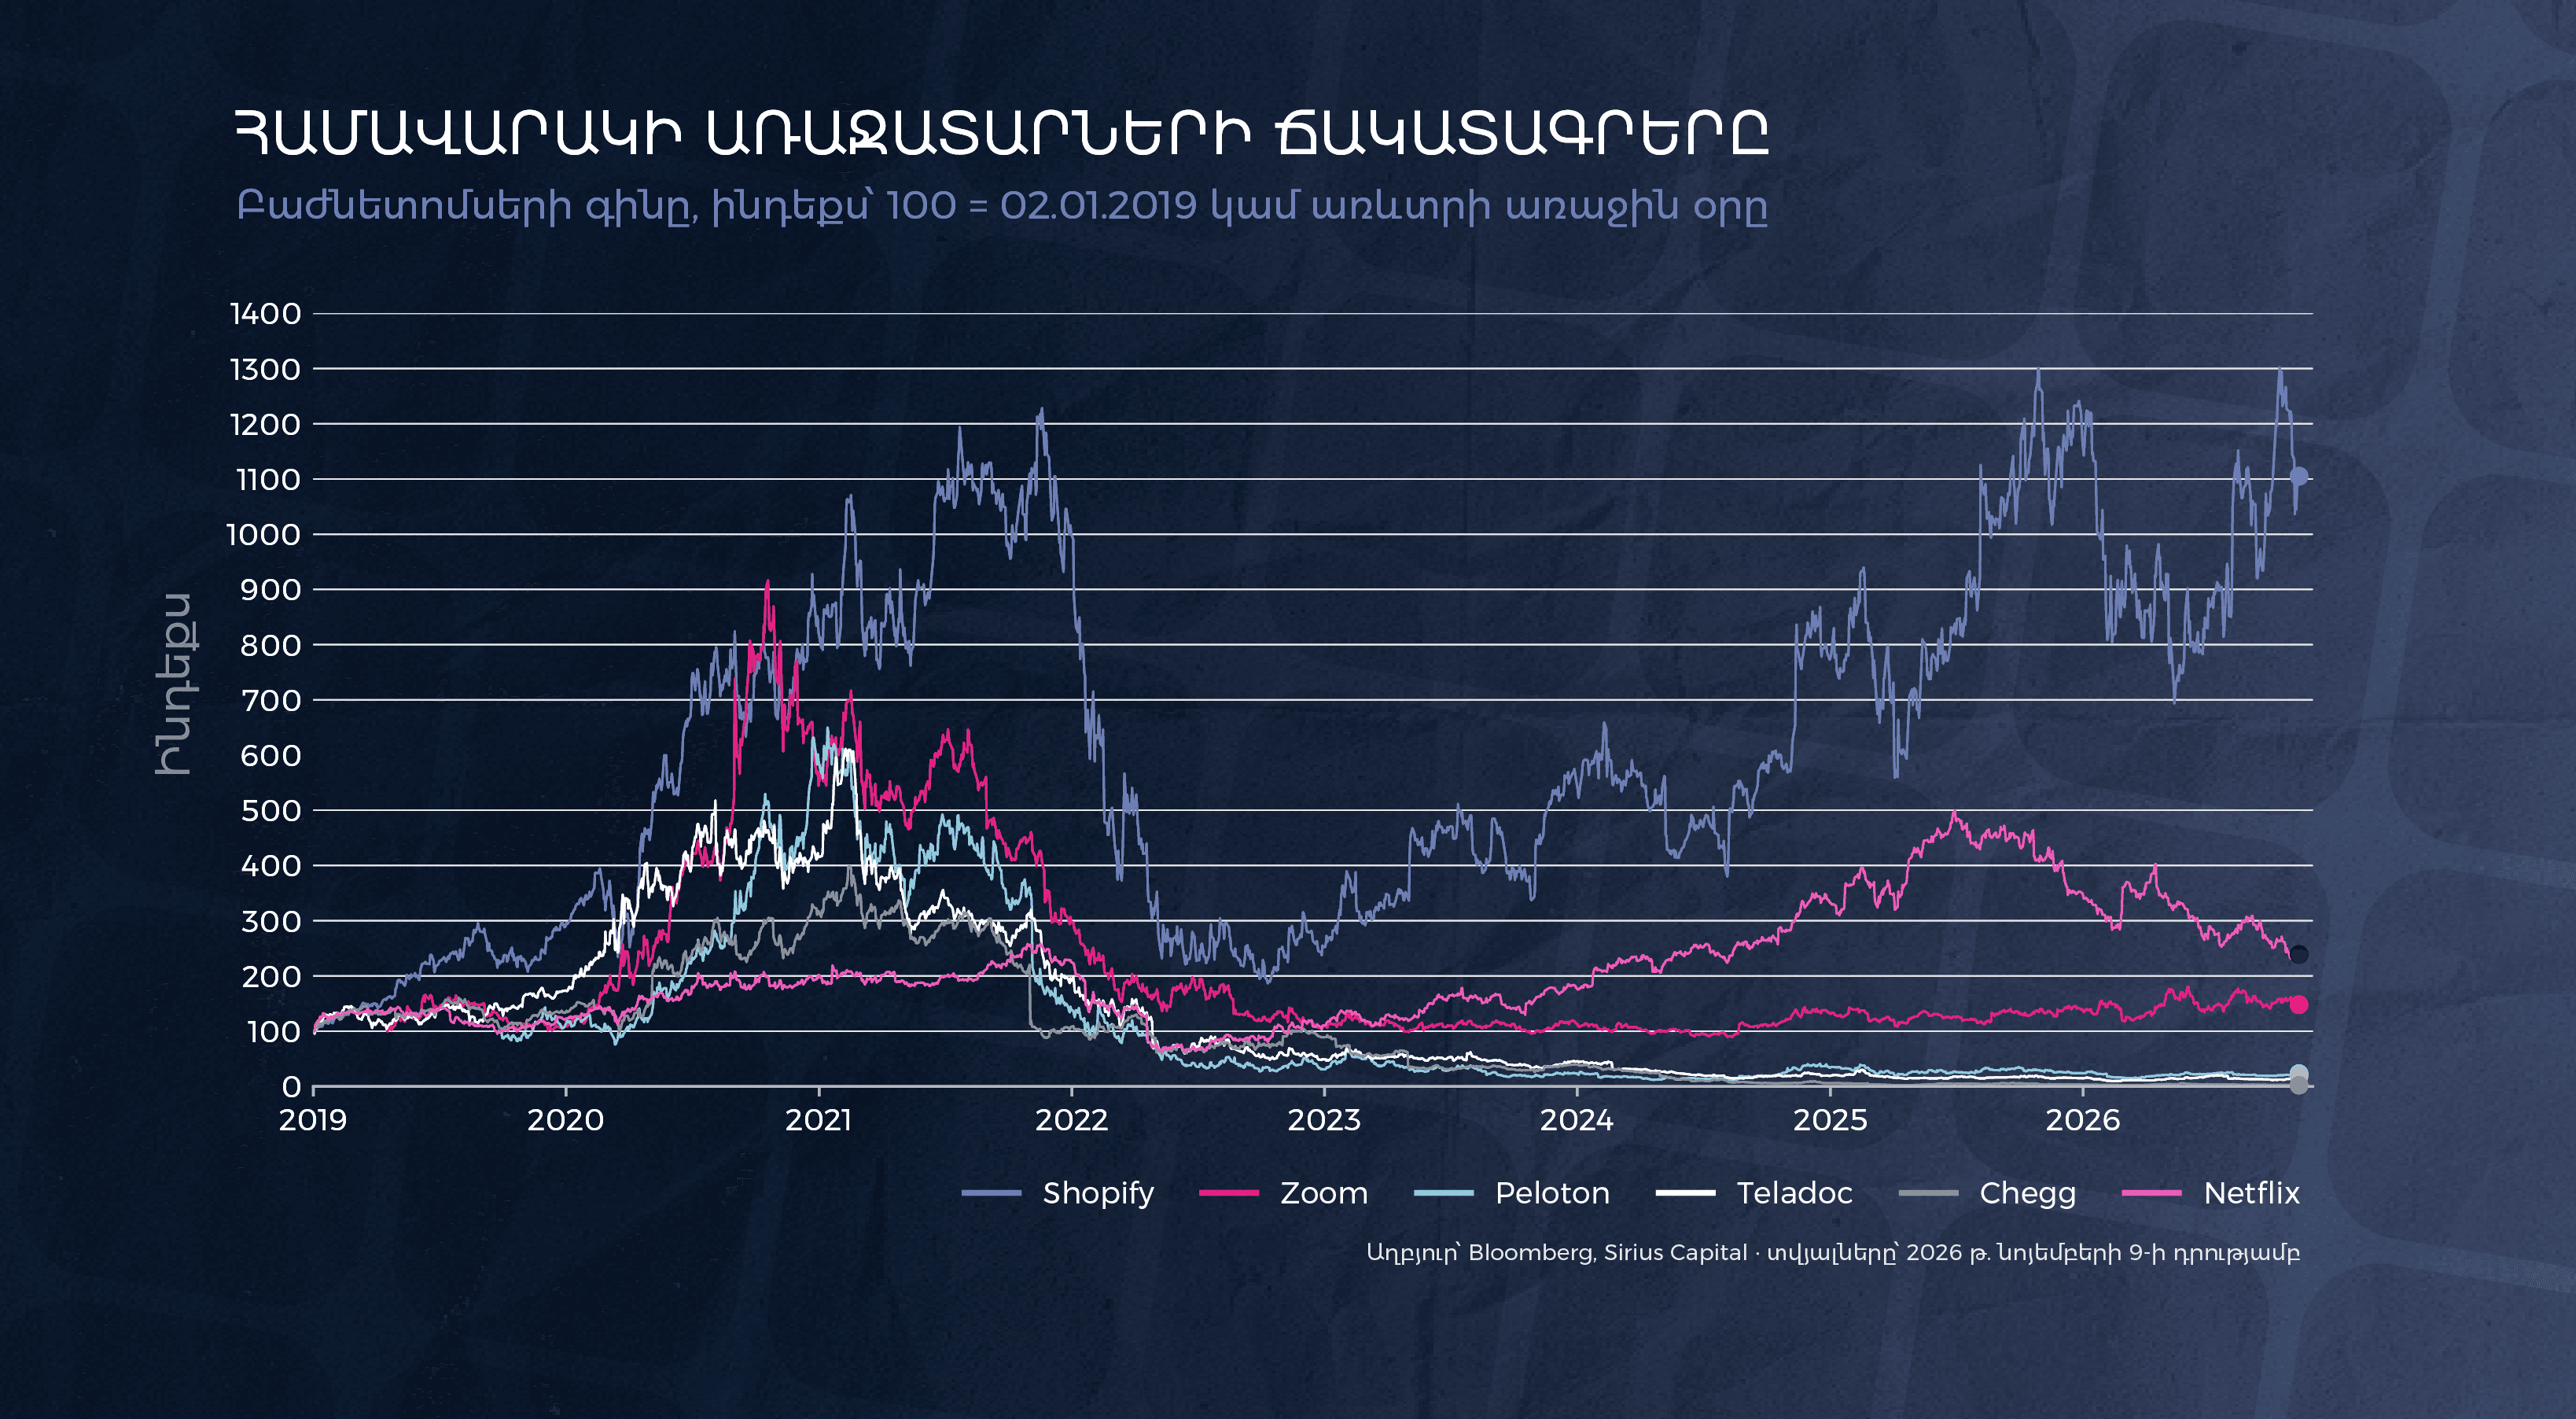
Նույնիսկ կայուն բիզնեսը պահպանած ընկերությունները բախվեցին գնահատականների վերանայմանը: Օրինակ՝ Shopify-ը շարունակեց ավելացնել հասույթը և բարելավել շահութաբերությունը, սակայն շուկան դադարեց այդքան բարձր պարգևավճար վճարել նրա ապագա աճի համար: Zoom-ի և DocuSign-ի մոտ մուլտիպլիկատորների կրճատումն ուղեկցվեց աճի կտրուկ դանդաղմամբ, իսկ Peloton-ի մոտ՝ նաև հիմնական արտադրանքի պահանջարկի անկմամբ:
Այսպիսով, վերագնահատումն արտացոլում էր ոչ միայն ֆինանսական արդյունքների փոփոխությունը, այլև սպասումների վերանայումը: Շատ դեպքերում ներդրողները պահանջարկի ժամանակավոր արագացումն ընդունեցին որպես աճի կայուն հետագիծ: Երբ պահանջարկը նորմալացավ, նախկին կանխատեսումներն այլևս չէին արդարանում, իսկ համավարակի շրջանի բարձր բազան լրացուցիչ վատթարացնում էր տարեկան ցուցանիշները: Տոկոսադրույքների բարձրացումն ավելի ուժեղացրեց այս ազդեցությունը:
Համավարակի բումի գլխավոր դասը
2026 թվականի դրությամբ համավարակի նախկին ֆավորիտները հայտնվել էին բոլորովին տարբեր իրավիճակներում։ Chegg-ը և Teladoc-ը բախվել էին երկարաժամկետ կառուցվածքային խնդիրների։ Peloton-ը և Wayfair-ը կենտրոնացել էին ծախսերի կրճատման և շահութաբերության բարձրացման վրա՝ չնայած պահանջարկի հետ կապված շարունակվող դժվարություններին։ Shopify-ը, Netflix-ը և DoorDash-ը կարողացել էին պահպանել նոր հաճախորդների զգալի մասին և շարունակել զարգանալ՝ աճի լրացուցիչ աղբյուրների շնորհիվ։
Համավարակի բումի պատմությունը ցույց տվեց, որ պահանջարկի կտրուկ աճը պարտադիր չէ, որ հանգեցնի երկարաժամկետ ավելի բարձր աճի տեմպերի։ Որոշ ընկերությունների համար համավարակը հնարավորություն դարձավ ընդլայնելու հաճախորդների բազան և ամրապնդելու դիրքերը շուկայում։ Մյուսները չափազանց մեծ ներդրումներ կատարեցին բիզնեսի ընդլայնման մեջ՝ ակնկալելով, որ ժամանակավորապես բարձր պահանջարկը երկար կպահպանվի։
Նույնիսկ այն ընկերությունները, որոնք շարունակում էին աճել, բախվեցին շուկայական գնահատականների նվազմանը։ Համավարակի ընթացքում ներդրողները պատրաստ էին բացառիկ բարձր գին վճարել Stay-at-Home միտման հետ կապված ընկերությունների բաժնետոմսերի համար։ Սակայն երբ ոգևորությունը մարեց, իսկ շուկայի ուշադրությունը տեղափոխվեց այլ թեմաների վրա, ներդրողներն այլևս պատրաստ չէին վճարել նախկինի պես բարձր հավելավճար։ Գնահատման մուլտիպլիկատորները նվազեցին, երբեմն նույնիսկ այն ընկերությունների դեպքում, որոնք շարունակում էին գրանցել ուժեղ ֆինանսական արդյունքներ։
Գլխավոր դասն այն է, որ շուկան կարող է ճիշտ բացահայտել երկարաժամկետ միտումը, բայց գերագնահատել դրա զարգացման արագությունն ու առանձին ընկերությունների ապագա շահույթը։ Նույնիսկ հաջողակ բիզնեսը կարող է անհաջող ներդրում լինել, եթե դրա բաժնետոմսերը սկզբում չափազանց բարձր են գնահատվել։ Արհեստական բանականության շուրջ ներկայիս մեծ ոգևորության պայմաններում այս պատմությունը հատկապես արդիական է։