 Դիվիդենտներն ընկերության շահույթի մի մասն են, որոնք վճարվում են բաժնետերերին՝ որպես ներդրված կապիտալի դիմաց հատուցում։ Սովորաբար վճարման որոշումը կայացնում է ընկերության տնօրենների խորհուրդը, որը սահմանում է դիվիդենտի չափը, ժամկետները և ձևը (ամենից հաճախ՝ դրամական, երբեմն՝ լրացուցիչ բաժնետոմսերի տեսքով)։ Դիվիդենտները ընկերության ստեղծած արժեքի մի մասը բաժնետերերին վերադարձնելու եղանակներից մեկն են։
Ներդրողների համար կարևոր ուղենիշ է դիվիդենտային եկամտաբերության ցուցանիշը (dividend yield), որը հաշվարկվում է որպես մեկ բաժնետոմսի տարեկան դիվիդենտ՝ բաժանված տվյալ բաժնետոմսի շուկայական գնի վրա։ Օրինակ, եթե ընկերությունը տարվա ընթացքում վճարում է $3 մեկ բաժնետոմսի դիմաց, իսկ բաժնետոմսի շուկայական գինը կազմում է $100, ապա դիվիդենտային եկամտաբերությունը կլինի 3%։ Ընկերությունները կարող են դիվիդենտներ վճարել տարին մեկ անգամ, երկու անգամ կամ ավելի հաճախ, սակայն դիվիդենտային եկամտաբերությունը սովորաբար հաշվարկվում է հենց տարեկան հիմքով (եթե այլ բան նշված չէ)։
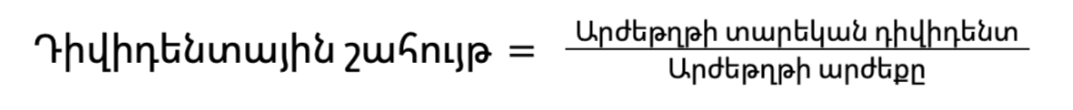
Դիվիդենտների մակարդակի վրա ազդեցություն են թողնում ընկերության շահույթը, ազատ դրամական հոսքը (FCF), վարկային բեռը և բիզնեսի կայունությունը։ Որոշ տարածաշրջանների համար բնորոշ դիվիդենտային եկամտաբերությունը կարող է կախված լինել տվյալ երկրի կենտրոնական բանկի տոկոսադրույքից, գնաճից և տնտեսական աճի տեմպերից։ Բարձր տոկոսադրույքների պայմաններում ֆիքսված դիվիդենտով բաժնետոմսերն իրենց գրավչությունը կորցնում են, քանի որ ներդրողները կարող են համադրելի եկամտաբերություն ստանալ պարտատոմսերից։ Զարգացած տնտեսություններում խոշոր ընկերությունների բաժնետոմսերի միջին դիվիդենտային եկամտաբերությունը տատանվում է 2–4% միջակայքում։
Բարձր դիվիդենտային եկամտաբերությունը միշտ չէ, որ նշանակում է, թե արժեթուղթը «շահավետ» է։ Բարձր դիվիդենտային եկամտաբերությունը (շուկայի միջին մակարդակից բավականին բարձր) հաճախ կարող է կապված լինել բարձր ռիսկերի հետ։ Ներդրողները պետք է գնահատեն ընկերության երկարաժամկետ հեռանկարը, վարկային բեռը և հնարավորությունը շարունակաբար ապահովելու դիվիդենտների վճարումները շահույթի և դրամական հոսքերի հաշվին։
Հանրային ընկերությունների մեծ մասը ունի պաշտոնական դիվիդենտային քաղաքականություն, որը սովորաբար կարելի է գտնել ընկերության կայքում՝ «Ներդրողների հետ կապ» (Investor Relations) բաժնում։ Վճարումների հաշվարկի հիմքում հաճախ (բայց ոչ միշտ) ընկած է մաքուր շահույթը։ Դրա հիման վրա հաշվարկվում է նաև payout ratio-ն՝ ֆինանսական ցուցանիշ, որը ցույց է տալիս, թե ընկերությունը իր շահույթի որ հատվածն է ուղղում բաժնետերերին դիվիդենտների տեսքով վճարելու։

Գործնականում տնօրենների խորհուրդը միշտ գնահատում է, արդյոք ընկերությունն ունի բավարար ազատ դրամական հոսք (FCF) դիվիդենտների սպասարկման համար և ինչպիսին է ընկերության պարտքային բեռը։ Շատ դեպքերում դիվիդենտային քաղաքականությունը պարունակում է սահմանափակումներ՝ պարտքի թիրախային մակարդակներ, կովենանտներ, լիկվիդայնության պահանջներ և վարկային վարկանիշի սահմաններ։
Ոչ բոլոր ընկերություններն են դիվիդենտ վճարում, սակայն դա չի նշանակում, որ դրանք հետաքրքիր չեն ներդրումների տեսանկյունից։ Օրինակ, դիվիդենտներից հրաժարվելը բնորոշ է զարգացման փուլում գտնվող ընկերություններին, որոնց համար շահույթը վերաներդնելը ավելի շահավետ է՝ զարգացման, հետազոտությունների, միաձուլումների և կլանումների համար։ Բարձր պարտքային բեռով կամ ակտիվ ներդրումային փուլում գտնվող ընկերություններում նույնպես դիվիդենտները հաճախ սահմանափակ են։
Դիվիդենտներ ստանալիս կարևոր է հաշվի առնել հարկումը․ թողարկող երկրի կողմից կարող է գանձվել աղբյուրի հարկ (withholding tax), իսկ ներդրողի երկրում կիրառվել կարող է սեփական հարկային դրույքաչափը, երբեմն՝ միջազգային համաձայնագրերի շրջանակում՝ զեղչված կամ զրոյացված։
Դիվիդենտների վճարման գործընթացը ներառում է մի քանի կարևոր ամսաթվեր, որոնք ներդրողները պետք է հասկանան։
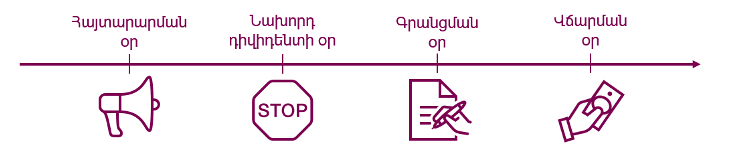
- Հայտարարման օր (declaration date)․ այն օրն է, երբ տնօրենների խորհուրդը հաստատում է դիվիդենտի վճարումը՝ նշելով դիվիդենտի չափը մեկ բաժնետոմսի հաշվով, գրանցման օրը (record date), երբ բաժնետերերը պետք է արդեն տնօրինեն իրենց բաժնետոմսերը դիվիդենտ ստանալու իրավունքի համար, և վճարման օրը (payment date), երբ դիվիդենտը կհատկացվի բաժնետերերին։
- «Էքս-դիվիդենտ» օր (ex-dividend date)․ «էքս-դիվիդենտ»-ը նախորդում է գրանցման օրվան 1–2 աշխատանքային օրով (կախված է գործարքների հաշվարկի ժամանակահատվածից)։ Եթե գնեք բաժնետոմսը հենց այդ օրը կամ դրանից հետո, ապա չեք ստանա հայտարարված դիվիդենտը։
- Գրանցման օր կամ վերջնաժամկետ (record date)․ այն օրն է, որի դրությամբ բոլոր բաժնետերերն իրավունք են ստանում համապատասխան դիվիդենտը։
Ինչո՞ւ է կարևոր տարբերակել «էքս-դիվիդենտ»-ը գրանցման օրվանից։
Բաժնետոմսի գնմանց մինչ այն պահը, երբ ներդրողը իրավաբանորեն դառնում է բաժնետեր, անցնում է որոշ ժամանակ՝ օրինակ՝ 2 աշխատանքային օր (T+2 համակարգ, որտեղ T-ը գործարքի օրն է, իսկ +2-ը՝ երկու օրը հաշվարկի համար)։ Վերջնաժամկետն այն օրն է, որի դրությամբ ընկերությունն ամրագրում է բաժնետերերի ցանկը, ովքեր իրավունք ունեն ստանալու դիվիդենտ։ Իսկ ex-dividend date-ը այն օրն է, սկսած որից բաժնետոմս գնելու դեպքում գնորդը չի ընդգրկվի այդ ցանկում, քանի որ գործարքը չի հասցնի հաշվարկվել մինչև գրանցման օրը։
- Վճարման օր (payment date)․ այն օրն է, երբ դիվիդենտի վճարումները փոխանցվում են այն բաժնետերերին, ովքեր ընդգրկված են ընկերության բաժնետերերի պաշտոնական ցուցակում։
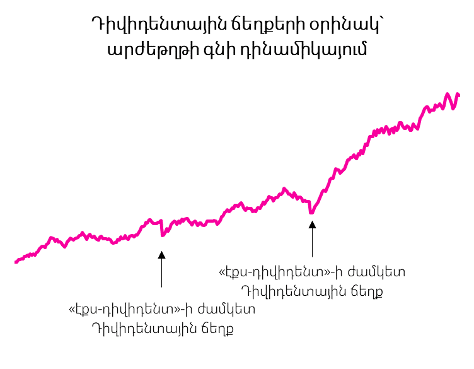
Էքս-դիվիդենտի օրը, եթե մնացած պայմանները մնան անփոփոխ, բաժնետոմսի գինը կարող է նվազել նախորդ օրվա փակման գնից մոտավորապես դիվիդենտի չափով։ Սա տեխնիկական շարժ է, որը կոչվում է դիվիդենտային ճեղք կամ գէփ (dividend gap)։ Դիտարկենք մի օրինակ․ եթե բաժնետոմսը «էքս-դիվիդենտ» օրից մեկ օր առաջ վաճառվում է $100-ով, և հայտարրված դիվիդենտը $3 է, ապա բաժնետոմսը գնելով այդ օրը՝ ներդրողը կստանա և՛ բաժնետոմսը, և՛ $3 դիվիդենտը վճարման օրը։ Իսկ եթե բաժնետոմսը գնվում է հենց «էքս-դիվիդենտ» օրը, ապա գնորդը կստանա միայն բաժնետոմսը, իսկ դիվիդենտը կստանա վաճառողը։ Այդ օրը բաժնետոմսի գինը կարող է նվազել մոտավորապես 3%-ով՝ դիվիդենտի չափով։ Դիվիդենտային ճեղքը վտանգավոր երևույթ չէ․ դրա ազդեցությունը սովորաբար ժամանակի ընթացքում վերանում է, հատկապես եթե շուկան սպասում ունի, որ ընկերությունը շարունակելու է վճարել դիվիդենտներ նաև ապագայում։
Բացի դիվիդենտներից, ընկերությունները կարող են վերադարձնել կապիտալը նաև արժեթղթերի հետգնման միջոցով (buyback)՝ գնելով իրենց սեփական բաժնետոմսերը շուկայից։ Ընկերությունը կարող է իրականացնել բաժնետոմսերի հետգնում՝ դրանց գինը պահպանելու նպատակով կամ որպես նշան, որ կառավարման թիմի կարծիքով բաժնետոմսերը թերագնահատված են։ Հետգնումները կարող են նաև կիրառվել՝ աշխատակիցների օպցիոնների իրացման հետևանքով շրջանառվող բաժնետոմսերի քանակի ավելացման հավասարակշռման համար։ Այն երկրներում, որտեղ կապիտալի աճի հարկը ավելի ցածր է, քան դիվիդենտի հարկը, բաժնետերերը կարող են նախընտրել հետգնումները որպես միջոց՝ դրամական միջոցների բաշխման, քան դիվիդենտների վճարումը։ Սակայն, եթե բաժնետոմսերի հետգնումը իրականացվում է չափազանց բարձր գնով կամ վարկային միջոցներով, այն կարող է նվազեցնել բիզնեսի արժեքը։ Որոշ ընկերություններ համադրում են կայուն հիմնական դիվիդենտը՝ պարբերաբար իրականացվող ճկուն հետգնումների հետ։