Ապագլոբալացումը, բնակչության ծերացումը, պարտքի աճը, թվայնացումը և էլեկտրաֆիկացումը մնում են հիմնական կառուցվածքային միտումները, որոնք պետք է հաշվի առնել երկարաժամկետ ներդրումային ռազմավարությունների համար: Կարճաժամկետ հեռանկարում շուկաները մնում են անորոշ, քանի որ նրանք սպասում են ԱՄՆ քաղաքականության հետևանքներին:
Ներկայումս բորսայական շուկաները գտնվում եմ մեծ անորոշության և անկայունության մեջ՝ աշխարհաքաղաքական և մակրոէկոնոմիկ գործոնների պատճառով: Նման պայմաններում մենք կարծում ենք, որ կարևոր է առաջնահերթություն տալ երկարաժամկետ կառուցվածքային միտումներին: Կարելի է առանձնացնել 5 հիմնական միտում, որոնք նշանակալի դեր են խաղացել համաշխարհային տնտեսությունում 2024 թվականին և մեր կարծիքով շարունակելու են ազդել բորսայական շուկաների վրա մոտ ապագայում՝ դեգլոբալիզացում, բնակչության ծերացում, պարտքերի աճ, թվայնացում և էլեկտրաֆիկացում: Այս միտումները փոխկապակցված են, սակայն կարող են միաժամանակ տարբեր ազդեցություններ ունենալ համաշխարհային տնտեսության վրա:
Դեգլոբալիզացում և աշխարհաքաղաքական լարվածություն
Վերջին տարիներին աշխարհում նկատվում է դեգլոբալիզացում, որը առաջացել էր համաճարակի, ազգային շահերի առաջնահերթության և աշխարհաքաղաքական լարվածությունների հետևանքով: Այս գործոնները նպաստել են պրոտեկցիոնիզմի քաղաքականության բարձրացմանը, առևտրի արգելքների առաջացմանը և գլոբալ մատակարարման շղթաների վերակազմավորմանը:
Պրոտեկցիոնիզմը տնտեսական քաղաքականություն է, որն ուղղված է ներքին շուկան օտարերկրյա ապրանքների և ծառայությունների մրցակցությունից պաշտպանելուն:
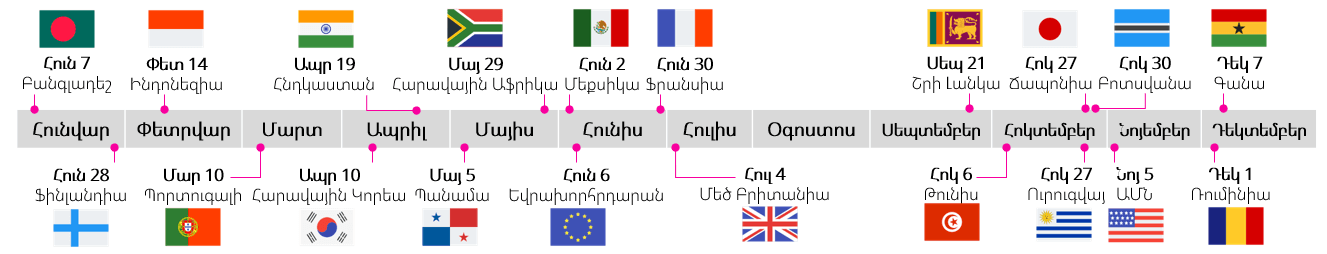
2024 թվականին բազմաթիվ երկրներում կայացան ընտրություններ: Արդյունքում, մի շարք երկրներում տեղի ունեցավ կամ ղեկավարության/իշխող կուսակցության փոփոխություն կամ իշխող կուսակցության աջակցությունը նվազեց , ինչը հանդիսանում է մասնավորապես ընտրողների դժգոհության, գների բարձրացման և միգրացիոն խնդիրների հետևանք: Քաղաքական և տնտեսական փոփոխությունների ցանկությունը, ինչպես նաև ռեսուրսների և տեխնոլոգիաների համար պայքարը, կարող են շարունակել լինել շարժիչ ուժ 2025 թվականին:
2024 թվականի ընտրություններ
ԱՄՆ-ի և Չինաստանի միջև մրցակցությունը դարձավ նկատելի հատկապես այնպիսի ռազմավարական ոլորտներում, ինչպիսիք են առաջադեմ տեխնոլոգիաները և արհեստական բանականությունը: Նոր ԱՄՆ վարչակազմի առաջարկած քաղաքական միջոցները (ներառյալ հարկերի կրճատումը, որոշ տնտեսական ոլորտներում կարգավորումների հանելը և ներմուծման տուրքի բարձրացումը) կարող են կարճաժամկետ հեռանկարում նպաստել ԱՄՆ-ի տնտեսական ակտիվությանը, սակայն բացասական ազդեցություն ունենալ համաշխարհային տնտեսական աճի վրա: Քանի որ դեռևս անհայտ է, թե ինչ հատուկ պաշտպանական միջոցառումներ կիրականացնի նոր ԱՄՆ վարչակազմը և ինչպես դրան կարձագանքեն մյուս երկրները, ապա մնում է մեծ անորոշություն այն մասին, թե որ երկրների տնտեսությունները և ինչ չափով կտուժեն այս նախաձեռնություններից : Չինաստանից բացի, առևտրային պատերազմի ռիսկի հետ կարող են բախվել ինչպես զարգացած երկրները (Կանադա և Եվրոպական երկրներ), այնպես էլ զարգացող երկրները (օրինակ՝ Մեքսիկա) : Երդմնակալության ելույթում ԱՄՆ նորընտիր նախագահ Դոնալդ Թրամփը հայտարարեց, որ պլանավորում է փետրվարի 1-ից Մեքսիկայի և Կանադայի նկատմամբ մինչև 25%-ի տուրքեր գործադրել: Ավելի ուշ նա նաև մեկնաբանեց, որ իր թիմը մտածում է 10%-անոց տուրքի կիրառման մասին Չինաստանի նկատմամբ սկսած փետրվարի 1-ից (ինչն իմիջիայլոց զգալիորեն ցածր է նախընտրական արշավի ժամանակ խոստացված 60%-ից): Կարևոր է նաև հետևել թե ինչ հակադարձ միջոցներ կկիրառեն այս երկրները ։
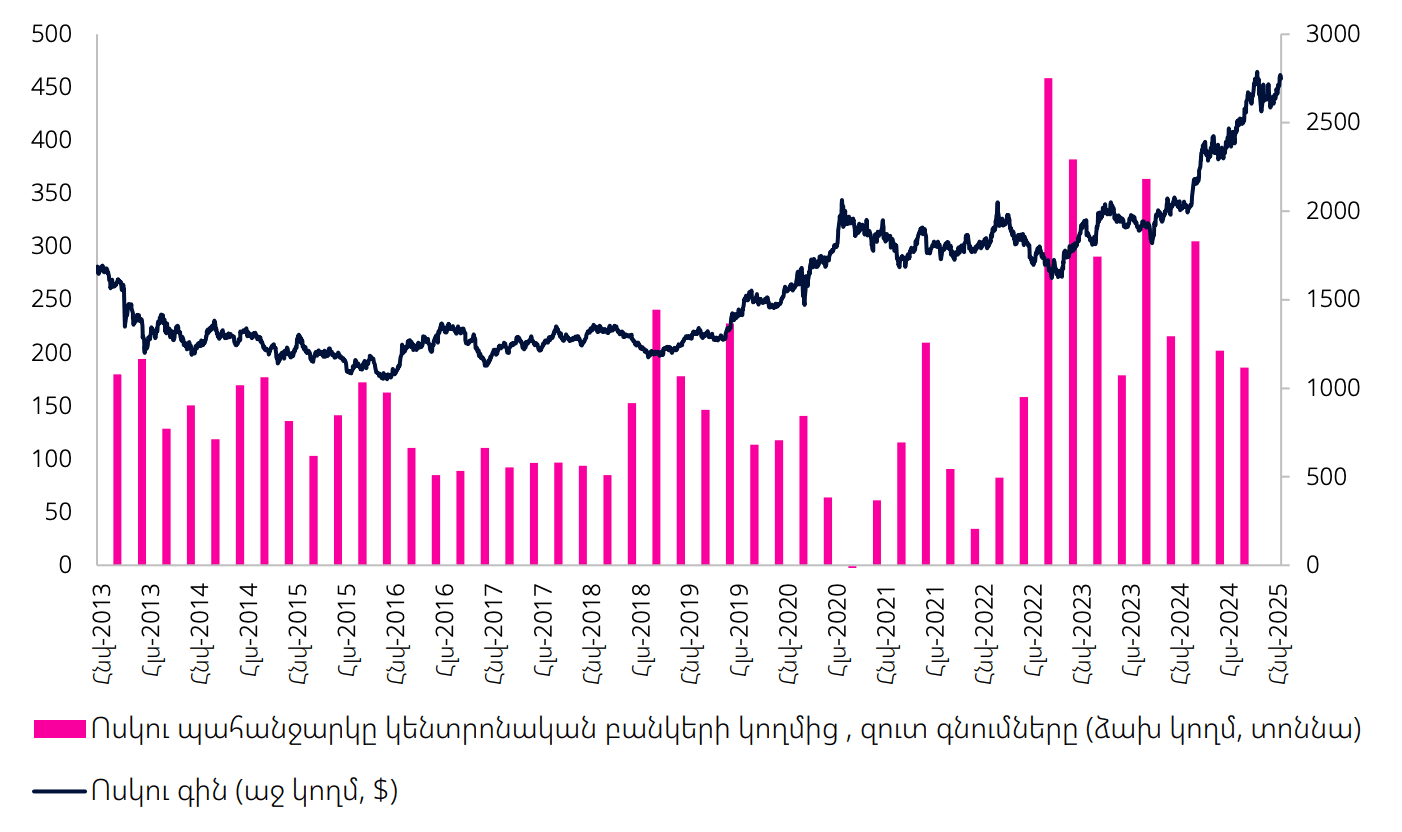
Համաշխարհային տնտեսության գլոբալիզացիայից հեռանալը նաև ազդում է պահուստային արժույթների դերի վրա: Աշխարհի բաժանումը մրցակցող բլոկների և պատժամիջոցների կիրառումը՝ որպես քաղաքական գործիք, խթանում է երկրների պահուստները դիվերսիֆիկացնելու և ոսկու մեջ ներդրումները ավելացնելուն:
Կենտրոնական բանկերի կողմից ոսկու պահանջարկը և դրա գինը
Բաժնետոմսեր՝ ուշադրության կենտրոնում
-
2024 թվականին ոսկին եղել է լավագույն ներդրումային ակտիվներից մեկը, ցույց տալով 27%-ի գնի աճ: Ոսկին կարող է շարունակել պահանջարկ ունենալ 2025 թվականին՝ աշխարհաքաղաքական ռիսկերի և պահուստների բազմազանացման պատճառով, սակայն դրա գնի աճի հեռանկարները ավելի համեստ են: Ներդրումները ոսկու մեջ ավելի լավ են հարմարեցված որպես պորտֆելի պաշտպանական տարր երկարաժամկետ ներդրումների համար։ Ոսկու ETF-ներ.
-
Մյուս կողմից, որպես ակտիվ, որը երկարաժամկետ տեսանկյունից չի կապվում մյուսների հետ, որպես պորտֆելի փոքր մասն (օրինակ՝ ոչ ավելի քան 5%) կարող է հատկացվել կրիպտովալյուտայի համար: Սակայն պետք է հաշվի առնել, որ կրիպտովալյուտան բավականին փոփոխականություն ունեցող ակտիվ է: Կրիպտովալյուտայի հետ կապված ETF-ներ.
-
Քանի որ աշխարհաքաղաքական լարվածությունների ժամանակ երկրները կենտրոնանում են կիբեռ-և ազգային անվտանգության վրա, ապա այս ոլորտների ընկերությունների բաժնետոմսերի գները հնարավոր է աճեն: Կիբեռանվտանգության ոլորտի ընկերությունների բաժնետոմսեր.
-
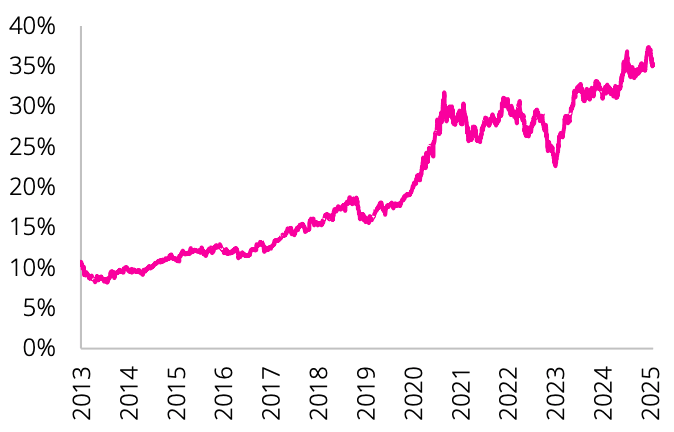
2024 թվականին ԱՄՆ-ի բորսայական շուկան ցուցաբերեց բարձր եկամուտաբերություն (S&P 500 ինդեքսը գրանցեց 25% եկամտաբերություն), գերազանցելով զարգացող շուկաների ինդեքսները (MSCI Emerging Markets ինդեքսը գրանցեց 8% եկամտաբերություն): Միևնույն ժամանակ, ֆունդամենտալ տեսակետից (այսինքն՝ ընկերությունների գին-շահութաբերության հարաբերությունը հաշվի առնելով) ԱՄՆ-ի բաժնետոմսերի գնահատականները արդեն բավականին բարձր են: Բացի դրանից, կա մտահոգություն, որ շուկայական կապիտալիզացիան կենտրոնացած է միայն 7 էմիտենտների վրա: Ներդրումները ԱՄՆ-ի բորսայի շուկայում կարող են նախկինի նման մնալ գրավիչ, սակայն այս տարի ավելի համեստ արդյունքներով:
«Հոյակապ յոթնյակի» մասնակցության չափը S&P 500 կապիտալիզացիայի գործում
 _
S&P 500 ընկերությունների արժեքների հարաբերակցությունները դրանց սպասվելիք եկամտին_
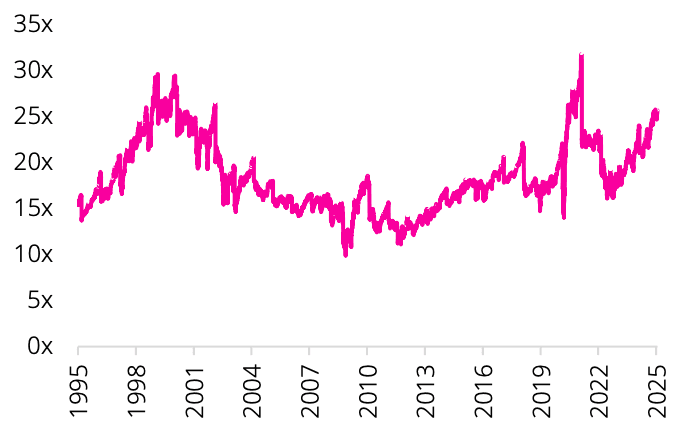
ԱՄՆ-ի շուկայի բաժնետոմսերի վրա հիմնված ETF-ներ.
-
Shares Core S&P 500 UCITS ETF USD (IDUS վճարում է դիվիդենտներ, CSPX վերաֆինանսավորում է), ընդգրկում է 500 ամենամեծ ընկերություններ։
-
Invesco S&P 500 UCITS ETF (SPXS), ընդգրկում է 500 ամենամեծ ընկերությունները։
-
iShares Core S&P Total U.S. Stock Market ETF (ITOT), ընդգրկում է ամբողջ ԱՄՆ-ի բաժնետոմսերի շուկան։
-
iShares Core S&P Small-Cap ETF (IJR), ընդգրում է փոքր կապիտալիզացիայով ընկերություններ։
-
Ներդրումային պորտֆելի դիվերսիֆիկացման համար (որպեսզի բոլոր ներդրումները չկենտրոնացնենք ԱՄՆ շուկայում) մենք խորհուրդ ենք տալիս ուշադրություն դարձնել ETF-ներին՝ հիմնված Ճապոնիա, Ինդոնեզիա, Հնդկաստան և Միջին Արևելքի երկրների շուկաների վրա: Մեր կարծիքով այս տնտեսություններում ներդրումները նվազեցնում են ԱՄՆ քաղաքականությունից բացասական հետևանքների ռիսկը, սակայն անորոշությունը միևնույնն է պահպանվում է: Ճապոնական շուկայի բաժնետոմսերի ETF-եր.
- WisdomTree Japan Hedged Equity Fund (DXJ)
- iShares MSCI Japan ETF (EWJ)
- Franklin FTSE Japan ETF (FLJP)
- Vanguard FTSE Japan UCITS ETF (VJPN) Հնդկաստանի շուկայի բաժնետոմսերի ETF-եր.
- Franklin FTSE India ETF (FLIN)
- iShares MSCI India ETF (INDA) Ինդոնեզիայի շուկայի բաժնետոմսերի ETF-եր.
- iShares MSCI Indonesia ETF (EIDO) Սաուդյան Արավիայի և ԱԷ-ի շուկայի բաժնետոմսերի ETF-եր.
- iShares MSCI Saudi Arabia ETF (KSA)
- iShares MSCI UAE ETF (UAE)
-
Չինաստանի շուկան թվում է ամենաբարձր խոցելիությամբ շուկաներից մեկը՝ հաշվի առնելով ԱՄՆ-ից ակնկալվող սակագները: Չինաստանի համար մեկ այլ կարևոր հարցն այն է, թե արդյոք կառավարությունը կարող է կայունացնել ներքին ակտիվությունը: Այնուամենայնիվ, քանի որ Չինաստանի կառավարությունը միջոցներ է ձեռնարկում տնտեսության խթանման և Թրամփի տուրքերի ազդեցությունը մեղմելու համար, ներդրումները այս շուկայում կարող են հետաքրքիր հնարավորություն ներկայացնել (սակայն բարձր ռիսկով): ETF-ներ Չինաստանի շուկայում բաժնետոմսերի համար՝
- iShares MSCI China ETF (MCHI)
Բնակչության ծերացումը խոշոր տնտեսություններում
Բնակչության ծերացումը դառնում է առանցքային գործոններից մեկը, որը սահմանափակում է աշխատուժի առաջարկը և տնտեսական հնարավոր աճը: Առանց նշանակալի արտադրողականության բարելավումների, օրինակ՝ արհեստական բանականության հաշվին, կսահմանափակվի տնտեսությունների արտադրելու և աճելու կարողությունը: Որոշ երկրներում, օրինակ՝ ԱՄՆ-ում, աճող միգրացիան ժամանակավորապես մեղմացրել է սրա ազդեցությունը, սակայն այս լուծումը կարող է լինել միայն կարճաժամկետ:
Տասնամյակի սկզբից ի վեր արդեն իսկ նկատվում են զգալի փոփոխություններ դեմոգրաֆիական միտումներում: Միավորված Ազգերի Կազմակերպության տվյալների համաձայն՝ վերջին 5 տարում 65 և ավելի տարեկան բնակչությունը աճել է մոտ 100 միլիոնով: Այս միտումը, հատկապես ընդգծված է ԱՄՆ-ում, Եվրոպայում և Հյուսիսային Ասիայում և ուղեկցվում է երիտասարդ բնակչության աճով Աֆրիկայում և Հարավային Ասիայում:
Հաշվի առնելով զարգացած շուկաներում բնակչության ծերացումը և առողջության պահպանմանն ուղղված ուշադրությունը, մենք կարծում ենք, որ արժե ուշադրություն դարձնել հնարավորություններին, որոնք վերաբերում են կյանքի տևողությունը երկարացնելու և ծերացման որակը բարելավելու նորարարություններին:
15 տարեկանից փոքր և 65 տարեկանից բարձր մարդկանց փոխհարաբերությունը բնակչության շրջանում

Բաժնետոմսեր՝ ուշադրության կենտրոնում
ԱՄՆ ընկերությունների բաժնեմասերի ETF-ներ , որոնք արտադրում են բժշկական սարքավորումներ.
- iShares U.S. Medical Devices ETF (IHI)
ԱՄՆ ընկերություններ ՝ առողջապահական սեկտորից.
ԱՄՆ ընկերություններ ՝բիոտեխնոլոգիաների սեկտորից.
- iShares Biotechnology ETF (IBB)
Առողջապահական ոլորտի խոշոր համաշխարհային ընկրությունների բաժնեմասերի ETF-ներ.
- iShares iShares Global Healthcare ETF (IXJ)
Պարտքի աճ և ինֆլյացիայի ռիսկ
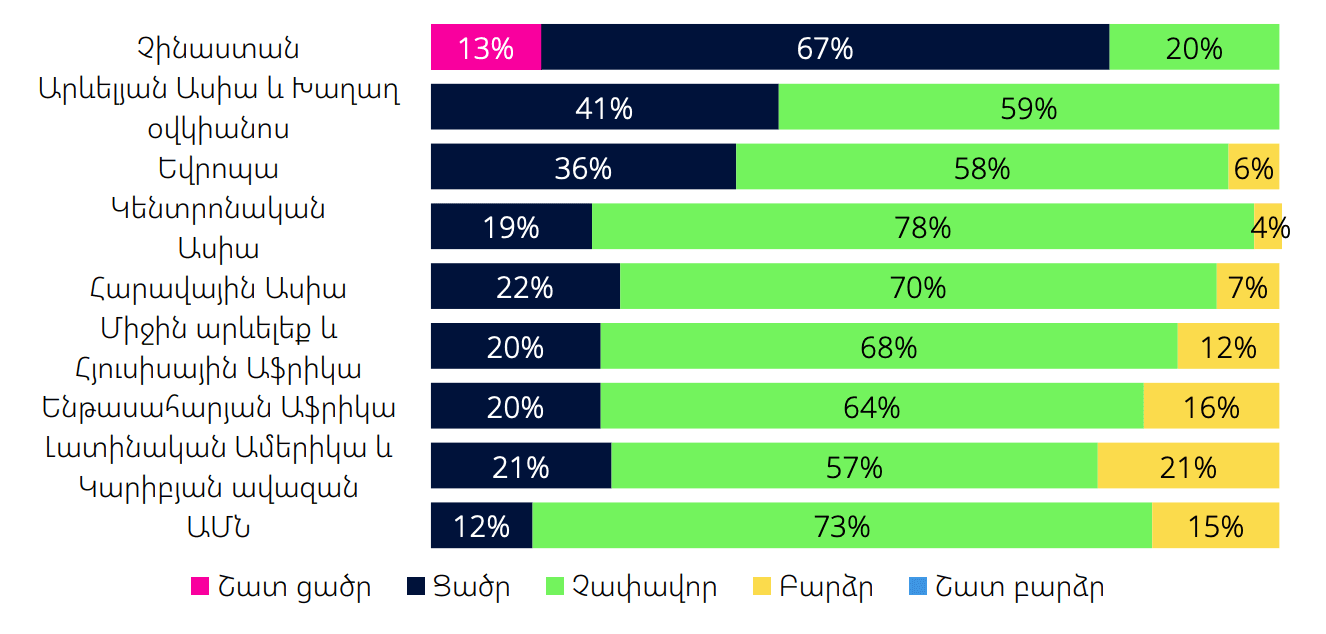
Չնայած ԱՄՆ-ում և այլ երկրներում ռեցեսոր ազդակների (այսինքն ՝ տնտեսական ակտիվության անկման ) գլոբալ տնտեսությունը շարունակեց աճել 2024 թվականին: 2024-ի վերջում ԱՄՆ-ում ինֆլյացիան սկսեց իջնել առանց տնտեսական աճի էական դանդաղման: Սա ստեղծեց պայմաններ ԱՄՆ-ի Ֆեդերալ պահուստային համակարգի համար՝ իջեցնելու տոկոսադրույքները, ինչը բարձրացրեց օպտիմիզմը բորսայում: Եվրոգոտու Կենտրոնական բանկը նույնպես սկսեց իջեցնել տոկոսադրույքները 2024-ի կեսերին: ՊԱՄ-ի կանխատեսումներով, գլոբալ միջին տարեկան ինֆլյացիայի մակարդակը 2025 թվականին կհասնի 4.3%-ի՝ համեմատած 2023-ի 6.7%-ի և 2024-ի 5.8%-ի հետ: Սակայն, ինֆլյացիոն ռիսկերը մնում են: Միգրացիայի սահմանափակումները և աշխատուժի առաջարկի կրճատումը կարող են ուժեղացնել ինֆլյացիոն ճնշումները: ԱՄՆ-ի կողմից ակնկալվող տուրքի բարձրացումը կարող է ուժեղացնել ինֆլյացիան երկրի ներսում և բացասական ազդեցություն ունենալ գլոբալ աճի վրա: Կարգավորող միջոցառումների ինտենսիվացումը և աշխարհաքաղաքական հակամարտությունների պատճառով մատակարարման շղթաների խափանումները նույնպես նպաստում են տրանսպորտի ծախսերի աճին և ժամանակավոր ինֆլյացիոն գագաթնակետերի առաջացմանը:
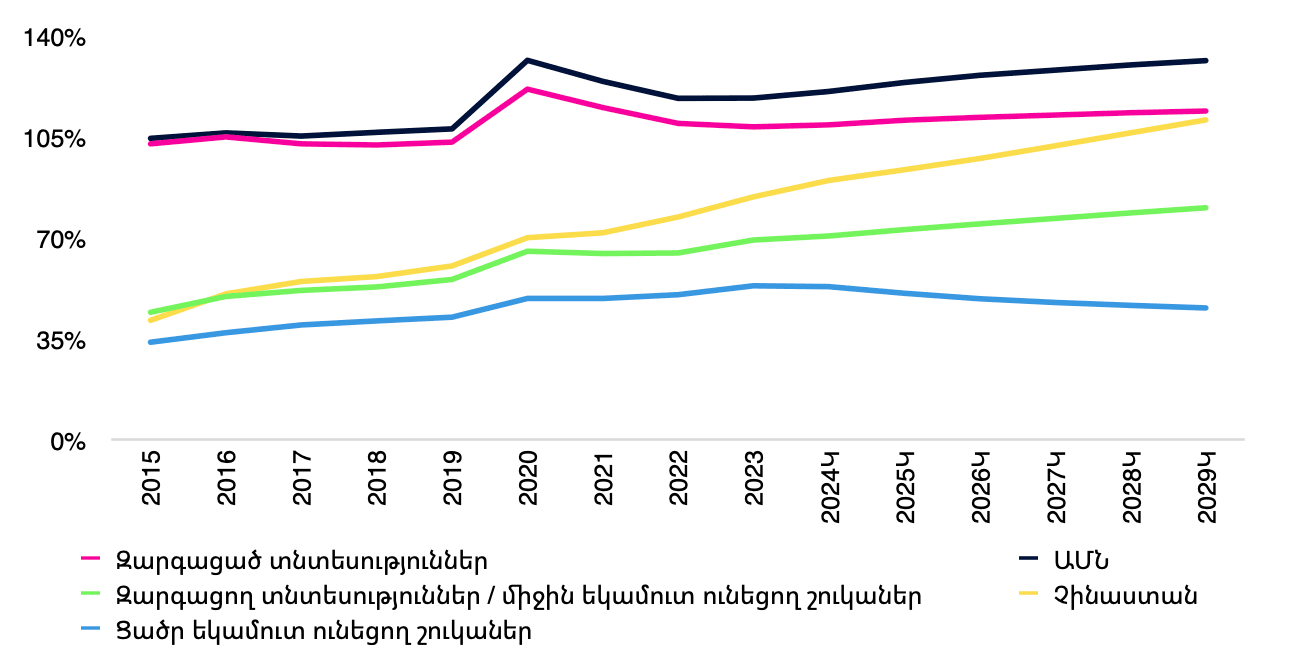
Գլոբալ հանրային պարտքի մակարդակը բարձր է, և ՊԱՄ-ի համաձայն, այն ակնկալվում է, որ 2024 թվականին կգերազանցի 100 տրիլիոն դոկարը: 2021–2022 թվականներին նվազումից հետո, գլոբալ հանրային պարտքը կրկին աճեց 2023 թվականին և կանխատեսվում է, որ մինչև 2030 թվականը այն մոտենալու է գլոբալ ՀՆԱ-ի 100%-ին, իսկ այս աճին զգալիորեն նպաստելու են Չինաստանի և ԱՄՆ-ի երկու խոշոր տնտեսությունները: Չնայած որ ՊԱՄ-ը կանխատեսում է, որ պարտքը կկայունանա կամ կկրճատվի մոտ երկու երրորդ երկրների համար մինչև 2029 թվականը, այն դեռևս գերազանցում է համավարակին նախորդող մակարդակները:
2025 թվականին տնտեսագետների ինֆլյացիայի կանխատեսումները ըստ տարածաշրջանների.
Պարտքի հարաբերակցությունը ՀՆԱ-ին
Պարտատոմսերի եկամտաբերությունը ԱՄՆ դոլարով
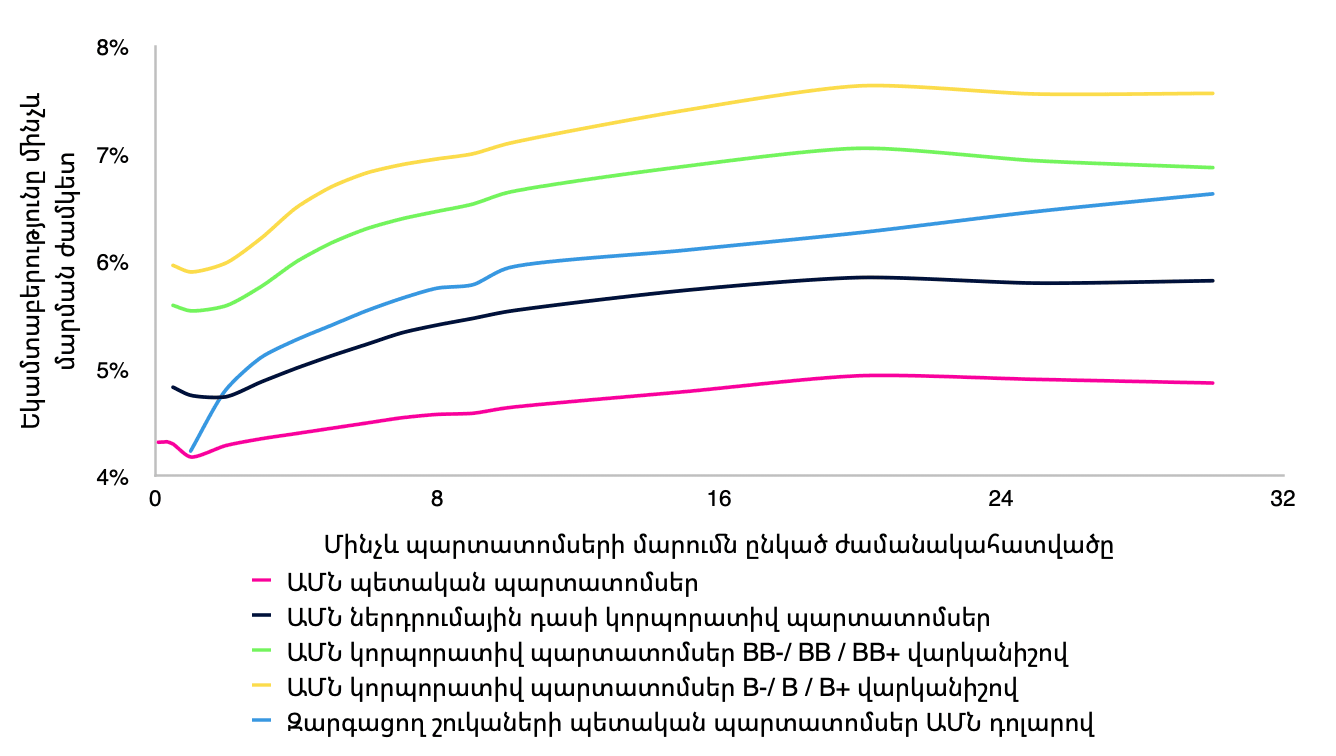
Պարտատոմսի մինչև մարում եկամտաբերությունը դա տարեկան եկամտաբերության մակարդակն է, որը ենթադրում է, որ ներդրողը պահպանում է պարտատոմսը մինչև դրա ժամկետի ավարտը և ստանում է մնացած կուպոնային վճարումները, ինչպես նաև հիմնական պարտքի (նոմինալ արժեքի) վերադարձը մարման դեպքում։ Վարկանիշային գործակալությունները պարտատոմսերին վարկանիշներ են նշանակում՝ գնահատելով դրանց վարկային որակը (Դեֆոլտային վարկանիշ ունեցող D դասի պարտատոմսերից մինչև ծայրահեղ բարձր որակով AAA վարկանիշ ունեցող պարտատոմսերը՝): BBB և ավելի բարձր վարկանիշ ունեցող պարտատոմսերը համարվում են «ներդրումային մակարդակի» պարտատոմսեր ։ Նվազագույն վարկանիշ ունեցող պարտատոմսերը (օրինակ՝ BB+ և ցածր) համարվում են «սպեկուլյատիվ» և երբեմն անվանում են «բարձր եկամտաբերությամբ» կամ «աղբային» պարտատոմսեր։ Ներկայումս ԱՄՆ դոլարով պարտատոմսերի (մասնավորապես ԱՄՆ-ի պետական պարտատոմսերի) եկամտաբերությունները գրավիչ են համեմատած իրենց պատմական մակարդակների հետ։ Հիմնական սցենարով Ֆեդերալ պահուստային համակարգը կշարունակի աստիճանաբար նվազեցնել հիմնական տոկոսադրույքը (որը կհանգեցնի պարտատոմսերի գների աճին և եկամտաբերությունների նվազմանը)։ Այնուամենայնիվ, պարտատոմսերի գների փոփոխականությունը կարող է պահպանվել՝ ԱՄՆ քաղաքականության վերաբերյալ անհայտության ֆոնին։
Արհեստական բանականության ընդգրկում
Շուկաները նոր են սկսում հասկանալ արհեստական բանականության (ԱԲ) պոտենցիալը։ Այս տեխնոլոգիան կարող է կիրառվել տարբեր ոլորտներում՝ ստեղծելով ինչպես նոր ռիսկեր, այնպես էլ ներդրումային հնարավորություններ։ Արհեստական բանականության ընդունման կոմերցիոն ազդեցությունները բազմազան են՝ սկսած առողջապահության ոլորտում դեղերի զարգացման արագացումից մինչև ֆինանսական հատվածում ծախսերի կրճատում։ ԱԲ-ի լայն կիրառությունը ոլորտներում ունի այնպիսի պոտենցիալ, որը կարող է փոխակերպել տնտեսությունը ․ այն կարող է հանգեցնել նոր բիզնես մոդելների առաջացման, աշխատուժի արտադրողականության բարձրացման, այնպես ինչպես դա տեղի ունեցավ համակարգիչների և Ինտերնետի ներդրման ժամանակ, և նվազեցնել ինֆլյացիան։ Միևնույն ժամանակ, ԱԲ-ի ակտիվ օգտագործումը կարող է բարձրացնել կիբեռանվտանգության ռիսկերը և պահանջել մեծածավալ աշխատանքային ուժի վերապատրաստում։
Արհեստական բանականության շուկայի տեսարանը ընդգրկում է մի քանի փոխկապակցված մակարդակներ՝ սկսած սարքավորումների արտադրությունից մինչև ծրագրակազմի զարգացում և ծառայությունների մատուցում: Արհեստական բանականության զարգացման ընթացիկ փուլում մեծ ուշադրություն է հատկացվում ենթակառուցվածքներին՝ անհրաժեշտ են էական ներդրումներ տվյալների կենտրոնների, չիպերի և էներգիայի մատակարարման համակարգերի մեջ: Այս թրենդի մեջ ներդրումներ կատարելիս կարևոր է ուշադրություն դարձնել թե ինչ է «կափարիչի տակ» և կենտրոնանալ այն ընկերությունների վրա, որոնք ապահովում են այս զարգացումը:
Արհեստական բանակության շուկայի բաղադրիչները
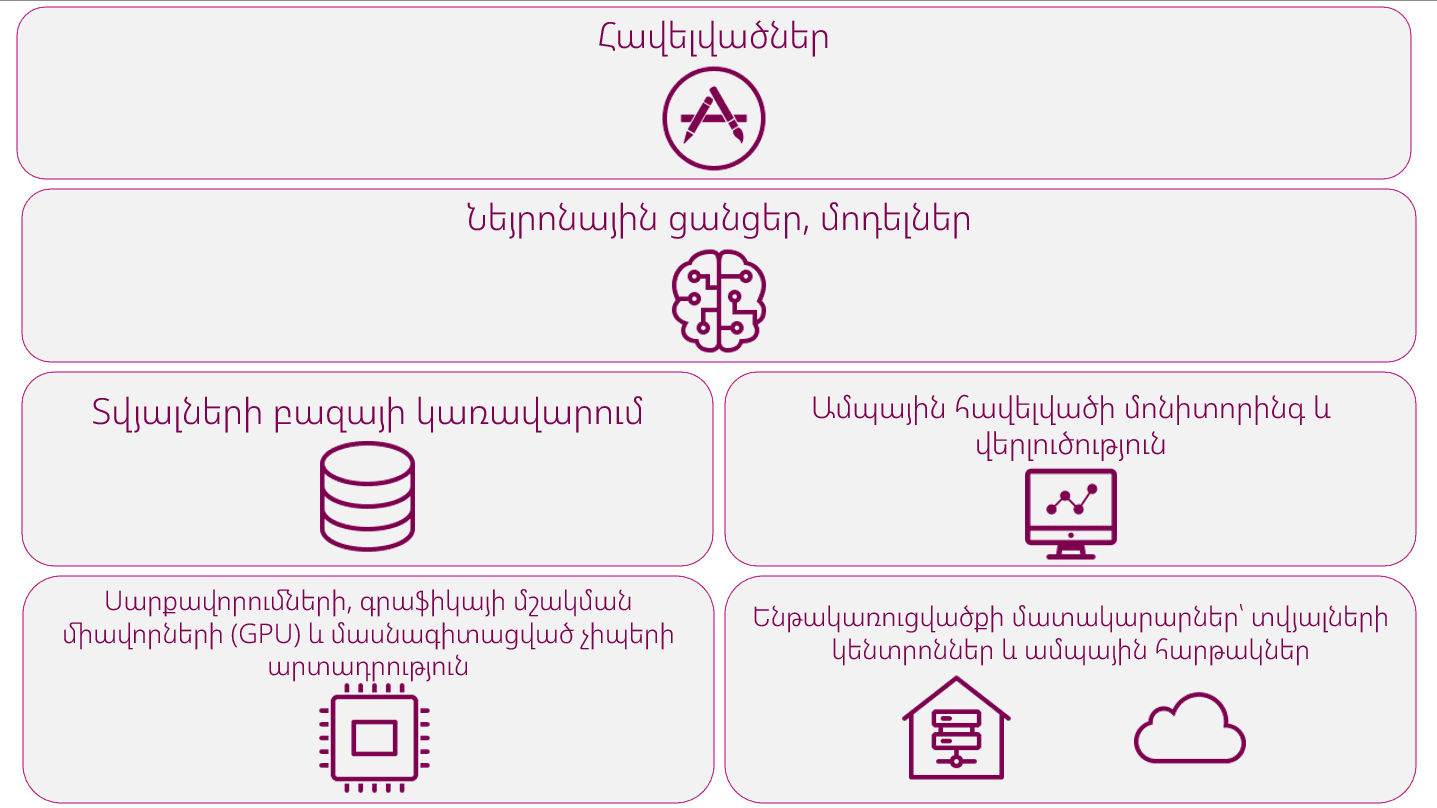
Ներդրումային ակտիվներ ուշադրության կենտրոնում
-
Համակարգի սարքավորումների արտադրողները (Չիպեր). Արհեստական բանականության բարձր հաշվարկային պահանջարկը առաջացնում է հատուկ սարքավորումների պահանջ ՝ մոդելների ուսուցման և կիրառման համար։ Այս հատվածում հիմնական խաղացողներն են.
- Nvidia (NVDA), AMD (AMD), Intel (INTC), Qualcomm (QCOM, Broadcom (AVGO), Arm Holdings (ARM), Taiwan Semiconductor Manufacturing Company (TSM) Հիշեցնենք․ ԱՄՆ-ն պլանավորում էր ԱԲ չիպերի արտահանման սահմանափակումներ երկրների մեծամասնության համար, ինչը կարող է սահմանափակել նման ընկերությունների բաժնետոմսերի աճը։
-
Տվյալների կենտրոններ.
-
Snowflake (SNOW): ամպային տվյալների պահեստավորման հարթակ, որն օգտագործվում է տվյալների մշակման համար ԱԲ-ում։
-
Տվյալների բազաներ և տվյալների կառավարման հարթակներ ապահովում են տվյալների արդյունավետ պահեստավորում, մշակում և արդյունահանում։
- MongoDB (MDB: NoSQL տվյալների բազա, որը օպտիմիզացված է ոչ կառուցվածքային ԱԲ տվյալների հետ աշխատելու համար։
-
Մոնիտորինգ և վերլուծություն.
-
ServiceNow (NOW): ամպային հարթակ, որը առաջարկում է IT ծառայությունների կառավարման և բիզնես գործընթացների ավտոմատացման գործիքներ։
-
Այնպիսի խոշոր IT ընկերություններ, ինչպիսիք են Alphabet (GOOGL), Microsoft (MSFT), Amazon (AMZN), Oracle (ORCL), Alibaba (BABA), IBM (IBM), Salesforce (CRM), Cognizant (CTSH), նույնպես ապահովում են մի շարք ծառայություններ ԱԲ ենթակառուցվածքների զարգացմանն աջակցելու համար։
-
ETF-ներ.
- Global X Artificial Intelligence & Technology ETF (AIQ) ներդրումներ է կատարում այն ընկերություններում, որոնք կարող են օգտվել արհեստական բանականության զարգացումից և օգտագործումից իրենց արտադրանքներում և ծառայություններում, ինչպես նաև այն ընկերություններում, որոնք ապահովում են սարքավորումներ՝ հնարավորություն տալով ԱԲ-ով ղեկավարվող մեծ տվյալների վերլուծություն։
- Global X Data Center & Digital Infrastructure ETF (DTCR) ներդրումներ է կատարում այն ընկերություններում, որոնք կառավարում են տվյալների կենտրոններ և այլ թվային ենթակառուցվածքներ, որոնք աջակցում են կապի ցանցերի աճին։
- Defiance Quantum ETF (QTUM) ներդրումներ է կատարում այն ընկերություններում, որոնց արտադրանքները կամ ծառայությունները հիմնականում վերաբերում են քվանտային հաշվողական տեխնոլոգիաների և մեքենայական ուսուցման զարգացմանը։
Էլեկտրաֆիկացում
Էներգիայի աճող պահանջարկը, որն առաջանում է տվյալների կենտրոնների քանակի աճից, արդյունաբերական էլեկտրաֆիկացումից և էլեկտրական տրանսպորտի ընդլայնումից, պահանջում է էական ներդրումներ էներգիայի և ենթակառուցվածքների մեջ։
Էներգիայի անցումը էներգիայի մատակարարման և սպառման հիմնական կառուցվածքային տեղաշարժ է: Ներկայումս անցումը կենտրոնացած է կայուն էներգիայի վրա՝ կլիմայի փոփոխությունը մեղմելու համար:
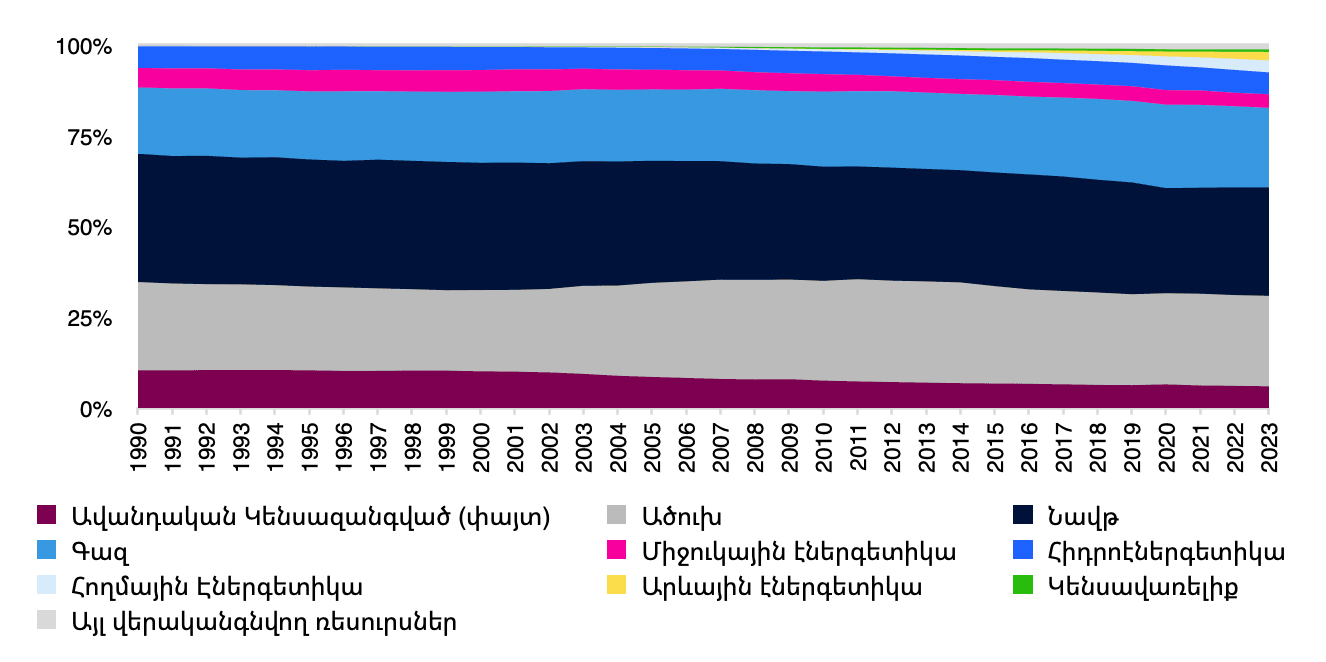
Միևնույն ժամանակ, աշխարհի խոշորագույն տնտեսությունները մինչ վերջին ժամանակներս կենտրոնացած էին էներգիայի անցումի վրա, որը խթանել է ցածր ածխածնային էներգիայի աղբյուրների զարգացմանը։ Վերականգնվող էներգիայի մասնաբաժինը գլոբալ էներգիայի խառնուրդում աստիճանաբար աճել է վերջին տարիներին, մինչդեռ հանածո վառելիքների նշանակությունը նվազել է։ Մենք կարծում ենք, որ երկարաժամկետ հեռանկարում կարելի է ակնկալել արևային, քամու, հիդրոգենային և միջուկային էներգիայի աճ։ Կարճաժամկետ հեռանկարում որպես ամենահուսալի ներդրում , մենք կարծում ենք միջուկային էներգետիկայում ներդրումն է։
Էներգիայի գլոբալ առաջնային սպառումն ըստ աղբյուրի
Էլեկտրաֆիկացում և վերականգնվող էներգիան խթանում են մետաղների պահանջարկը, որոնք են էլեկտրական համակարգերի և «կանաչ» տեխնոլոգիաների հիմնական բաղադրիչները։ Ներդրողները կարող են այս ապրանքներին հասանելիություն ունենալ ETF-երի, առևտրային գործիքների (ֆյուչերսներ) կամ հանքարդյունաբերական ընկերությունների բաժնետոմսերի միջոցով։ Էներգիայի անցման համար ամենակարևոր հումքի նյութերը ներառում են՝ Լիթիում, Պղինձ, Ցինկ, Պլատին, Նիկել, Իրիդիում, Անագ, Կոբալտ, Ալյումին, Արծաթ, Հազվագյուտ հողային տարրեր:
Մենք կարծում ենք, որ ամբողջ էլեկտրաֆիկացման արժեքային շղթան կարող է հետաքրքիր լինել ներդրողների համար, ներառյալ ներդրումները հումքի, էներգիայի արտադրության/պահեստի/փոխանցման/բաշխման և էներգիայի սպառման (օրինակ՝ տվյալների կենտրոնների և տրանսպորտային միջոցների միջոցով):
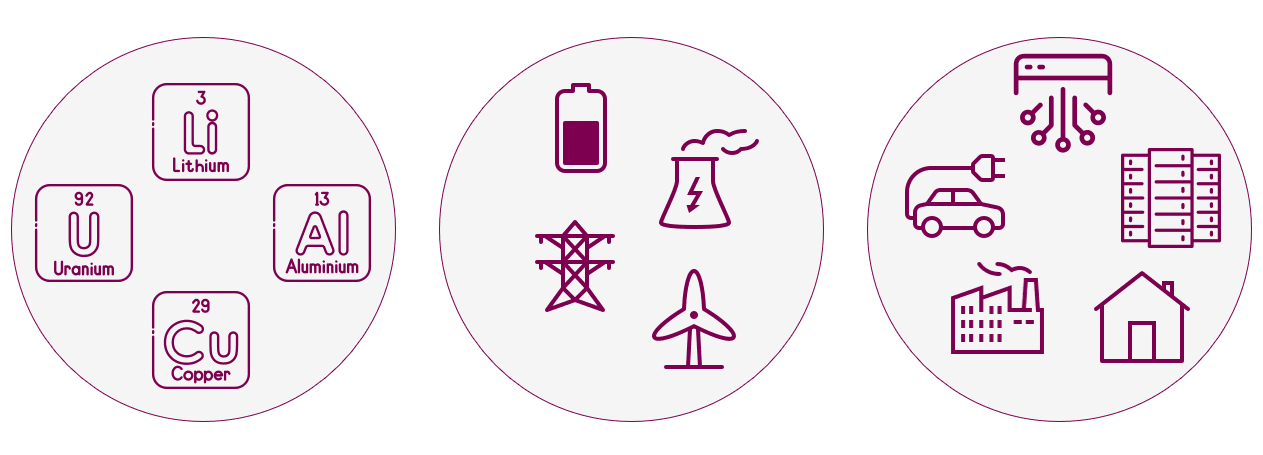
Միաժամանակ, դեգլոբալիզացիան և աճող պաշտպանողականությունը ստեղծում են ռիսկեր աշխարհաքաղաքական հակամարտությունների և տնտեսական պատժամիջոցների համար՝ կապված էներգիայի անցման համար անհրաժեշտ ռեսուրսների և տեխնոլոգիաների մրցակցության հետ։ Շատ կարևոր է հաշվի առնել նաև ԱՄՆ-ի քաղաքականության փոփոխվող ուղղությունը։ Ջո Բայդենի վարչակազմի ժամանակ ԱՄՆ-ն ակտիվորեն մասնակցում էր գլոբալ ESG օրակարգին և բարձրացնում էր ներքին շուկայի գրավչությունը «կանաչ» տեխնոլոգիաների արտադրողների համար՝ սուբսիդիաների և հարկային խթանների միջոցով։ Դոնալդ Թրամփի նախագահության ժամանակ ԱՄՆ-ն կարող է զգալիորեն դանդաղեցնել դեկարբոնիզացման գործընթացը և կարճաժամկետ հեռանկարում նախապատվություն տալ հիդրոկարբոնային վառելիքներին (նավթ և գազ)։
Ակտիվներ ՝ ուշադրության կենտրոնում․
-
ETF-ներ մետաղների/մետաղների հետ կապված ընկերությունների համար, որոնք բարձր պահանջարկ ունեն էներգիայի անցման մեջ.
-
WisdomTree Copper (COPA) ներդրումներ է կատարում պղնձի ֆյուչերսներում։
-
Global X Copper Miners ETF (COPX) ներդրումներ է կատարում այն միջազգային ընկերությունների բաժնետոմսերում, որոնք ներգրավված են պղնձի որոնման, հանման և/կամ մշակման մեջ։
-
Global X Lithium & Battery Tech ETF (LIT) ներդրումներ է կատարում այն առաջատար ընկերություններում, որոնք զբաղվում են լիթիումի որոնմամբ և/կամ հանմամբ կամ լիթիումային մարտկոցների արտադրությամբ։
-
VanEck Rare Earth and Strategic Metals ETF (REMX) ներդրումներ է կատարում այն հանքարդյունաբերական ընկերությունների բաժնետոմսերում, որոնք գտնվում են ԱՄՆ-ում, Չինաստանում և Ավստրալիայում և որոնք հանելու և մշակելու են երկրի հազվագյուտ և ռազմավարական մետաղներ։
-
Միջուկային էներգիայի վրա կենտրոնացած ամերիկյան ընկերությունների բաժնետոմսերը.
-
Constellation Energy Corporation (CEG), Vistra (VST), NextEra Energy (NEE), Talen Energy (TLN)
-
Ուրանի և միջուկային արդյունաբերության զարգացման ETF-ներ.
-
Global X Uranium ETF (URA) ներդրումներ է կատարում ուրանի արդյունահանման, միջուկային բաղադրիչների արտադրության, հետախուզման, վերամշակման կամ ուրանի և միջուկային արդյունաբերության համար սարքավորումների արտադրության մեջ ներգրավված ընկերություններում:
-
ETF-ներ ԱՄՆ նավթի և գազի հատվածում․
-
Energy Select Sector SPDR Fund (XLE)
Տվյալ նյութում նշված ակտիվները կարելի է ձեռք բերել Sirius Capital հավելվածի միջոցով: Ներդրումներ կատարեք Sirius Capital-ի հետ: