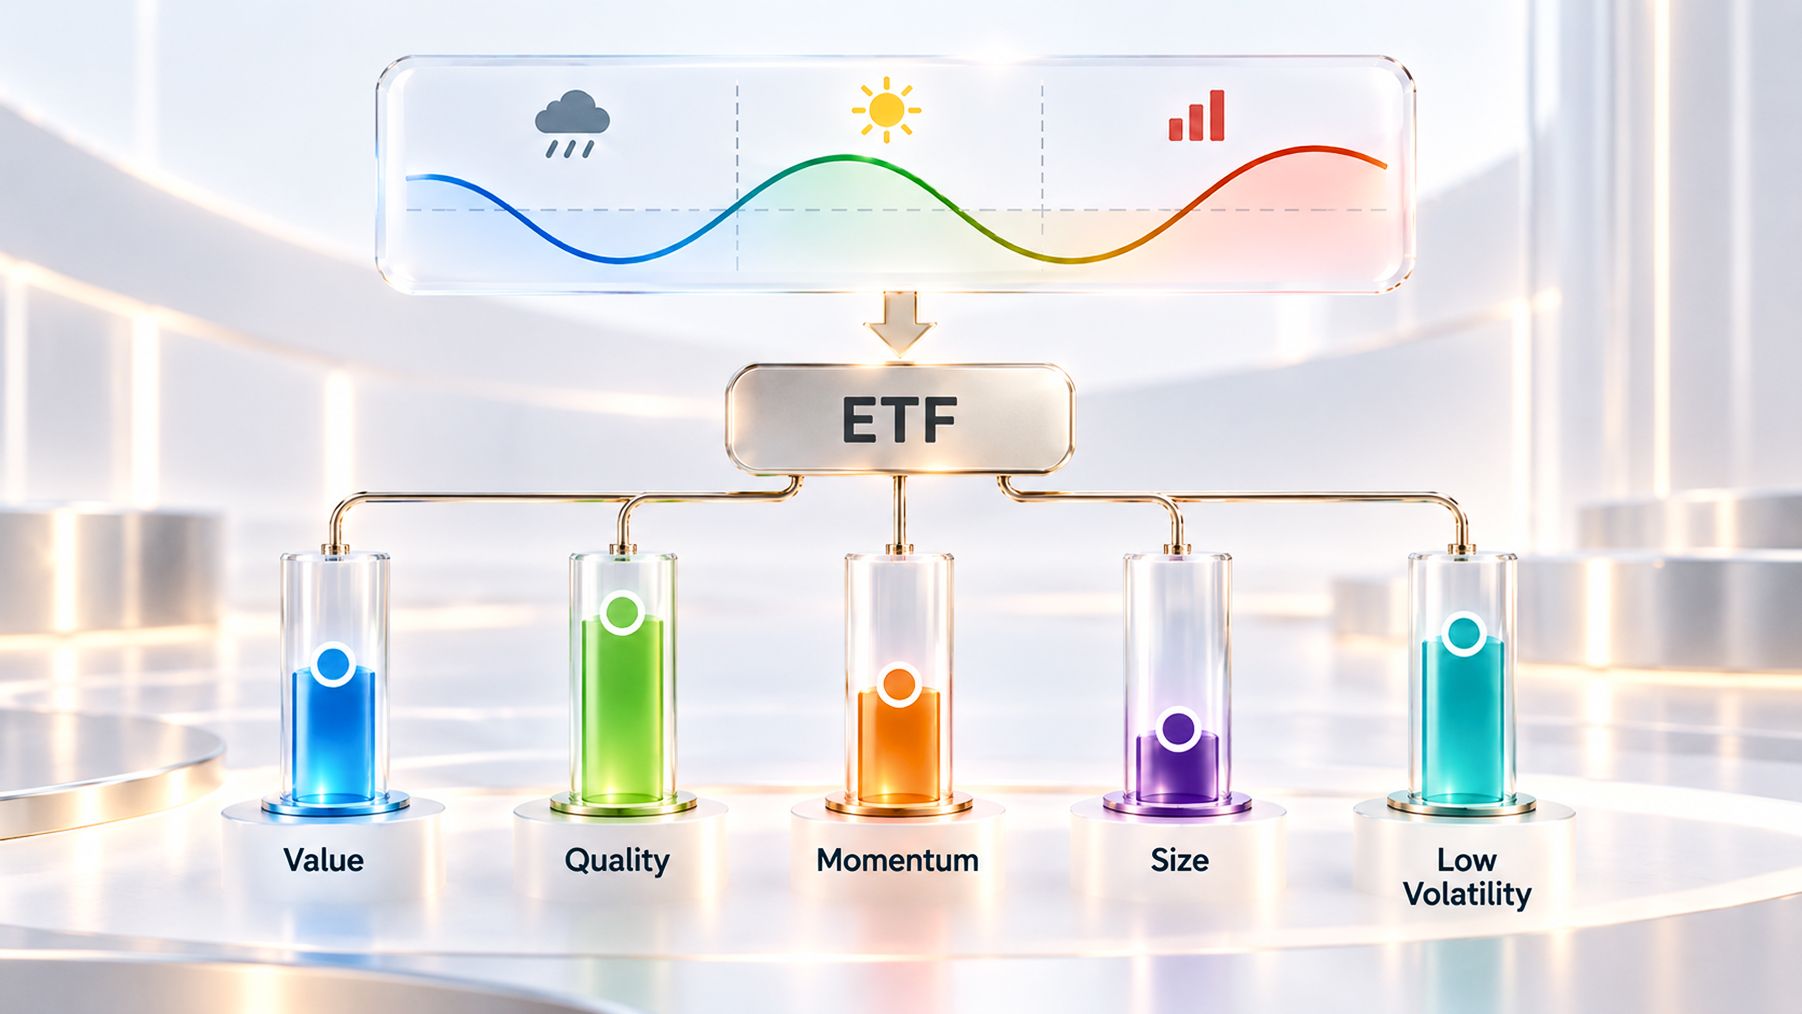
Ի՞նչ են գործոնները
Բաժնետոմսերը կարելի է խմբավորել ոչ միայն ըստ երկրների կամ ոլորտների, այլև ըստ ընդհանուր բնութագրերի։ Օրինակ՝ որոշ ընկերություններ համեմատաբար մատչելի են, իսկ մյուսներն աչքի են ընկնում բարձր շահութաբերությամբ ու փոքր պարտքով, իսկ երրորդները վերջին շրջանում աճել են մյուսներից ավելի արագ։ Նման բնութագրերն անվանում են գործոններ։ Ներդրողներն օգտագործում են դրանք, որովհետև նմանատիպ բնութագրեր ունեցող բաժնետոմսերը հաճախ իրենց նման կերպ են դրսևորում․ որոշակի պայմաններում ավելի լավ են դրսևորում իրենց էժան ընկերությունները, այլ պայմաններում՝ կայունն ու շահութաբերները, իսկ մեկ այլ դեպքում՝ շուկայի վերջին առաջատարները։
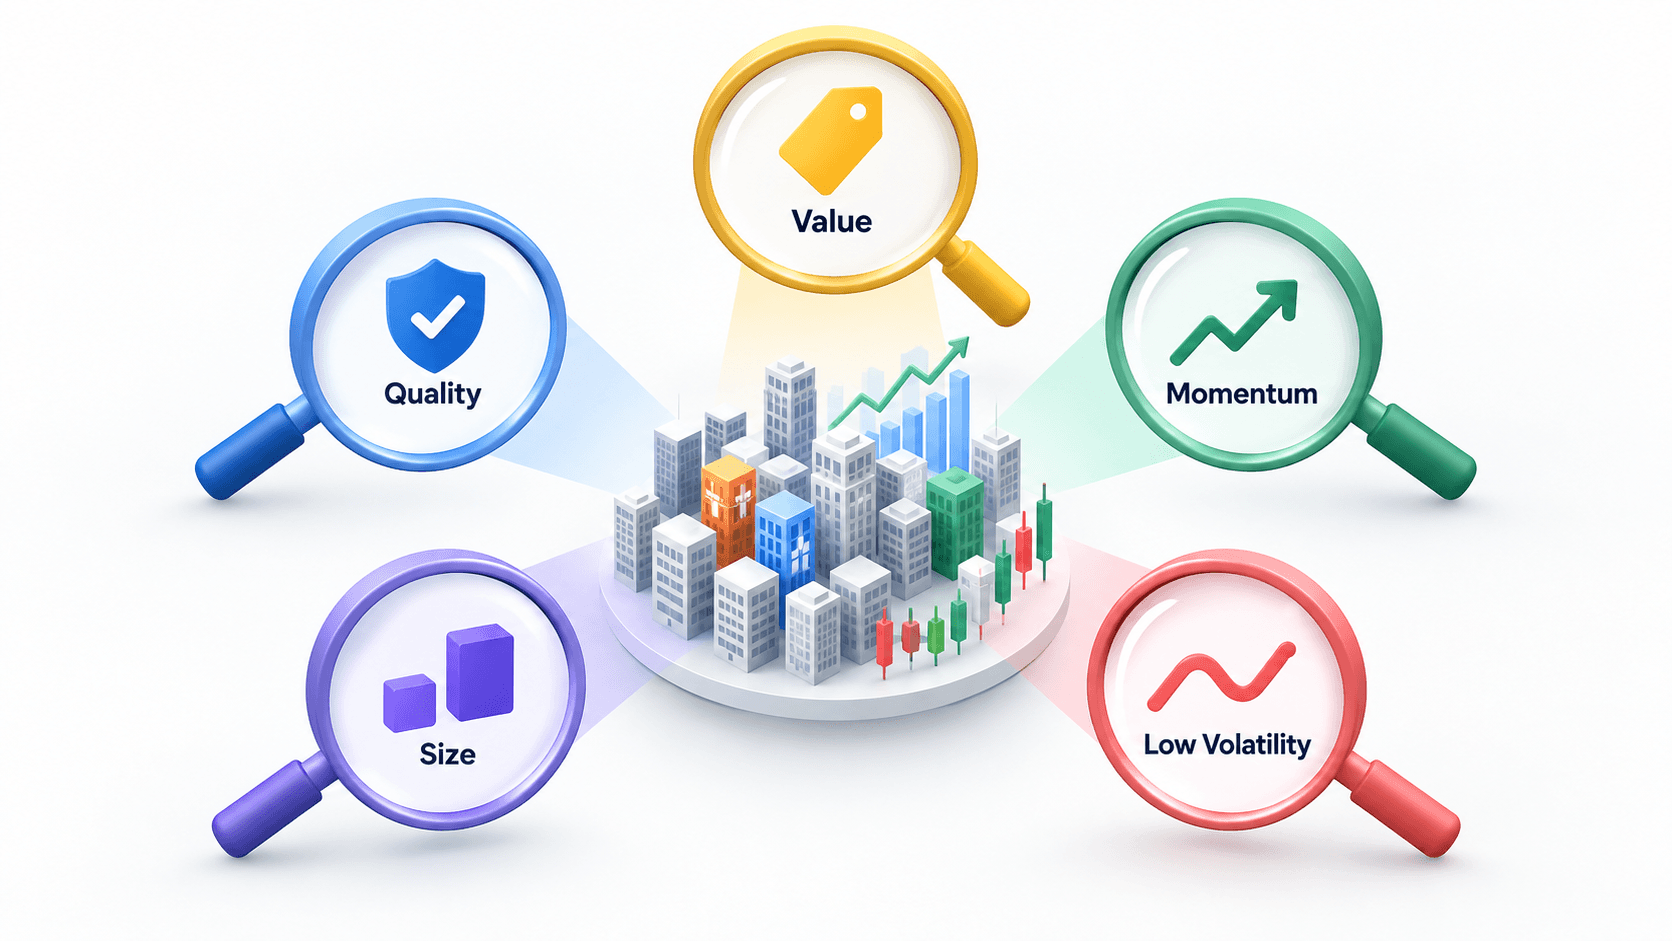
Ամենահայտնի գործոններն են՝ Value (համեմատաբար մատչելի բաժնետոմսեր), Quality (շահութաբեր և ֆինանսապես կայուն ընկերություններ), Momentum (շուկայի վերջին առաջատարներ), Size (փոքր ընկերություններ) և Low Volatility (ավելի ցածր տատանողականությամբ բաժնետոմսեր)։ Գործոնային ETF-ն թույլ է տալիս ներդրում կատարել միանգամից նման ընկերությունների խմբում։ Այն նախապես սահմանված կանոններով ընտրում է անհրաժեշտ բնութագրով բաժնետոմսերը կամ ավելացնում է դրանց մասնաբաժինը պորտֆելում։
Value․ «խաղադրույք» համեմատաբար էժան ընկերությունների վրա
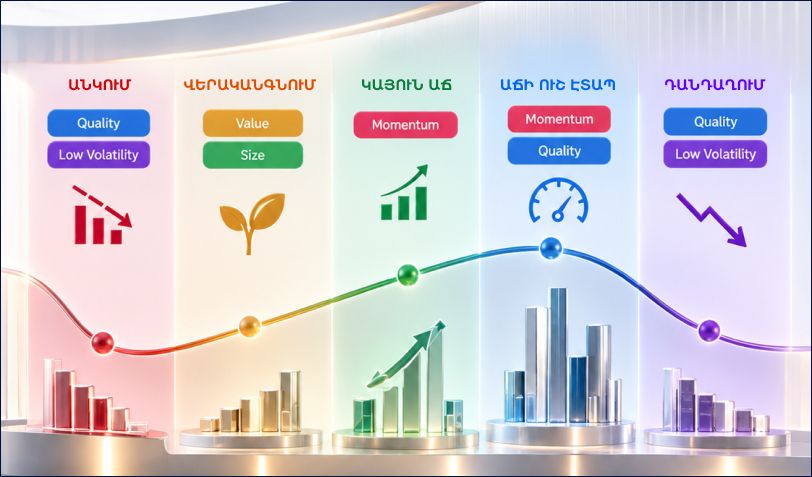
Value ETF-ն փնտրում է այնպիսի ընկերություններ, որոնց բաժնետոմսերը մատչելի են թվում՝ համեմատած իրենց շահույթի, ակտիվների կամ դրամական հոսքերի հետ։ Այս գործոնը հաճախ շահում է տնտեսության վերականգնման փուլում։ Երբ իրավիճակը բարելավվում է, ներդրողները սկսում են վերադառնալ այն ընկերություններին, որոնք նախկինում հետ էին մնում և այդ պատճառով մնացել են համեմատաբար էժան։ Տնտեսությունը վերականգնվում է → շահույթներն աճում են → թերագնահատված բաժնետոմսերի նկատմամբ հետաքրքրությունը վերադառնում է → Value-ն առավելություն է ստանում: Value-ն կարող է իրեն լավ զգալ նաև այն ժամանակ, երբ տնտեսությունը շարունակում է աճել՝ չնայած բարձր գնաճին և բարձր տոկոսադրույքներին։ Նման միջավայրում ներդրողները հաճախ ավելի են գնահատում այն ընկերությունները, որոնք արդեն իսկ ապահովում են շահույթ և դրամական հոսք։ Խորը ռեցեսիայի (անկման) ընթացքում իրավիճակը կարող է հակառակը լինել․ շատ մատչելի ընկերություններ պատկանում են ցիկլիկ ոլորտներին և ավելի ուժեղ են տուժում տնտեսության վատթարացումից։ Նման ETF-ի օրինակ՝ iShares MSCI USA Value Factor ETF (VLUE)։
Momentum․ «խաղադրույք» թրենդի շարունակման վրա
Momentum ETF-ն գնում է այն բաժնետոմսերը, որոնք վերջին շրջանում աճել են մյուսներից ավելի արագ՝ հույս ունենալով, որ ուժեղ թրենդը որոշ ժամանակ պահպանվելու է։ Այս ռազմավարությունն առանձնապես լավ է աշխատում, երբ տնտեսությունը վստահորեն աճում է, և շուկայում կան հստակ առաջատարներ։ Վերջին տարիների լավ օրինակ է ԱԲ բումը․ ԱԲ-ի հետ կապված ընկերությունների բաժնետոմսերի գներն աճում էին շուկայից ավելի արագ, իսկ նոր կապիտալի ներհոսքը նպաստում էր դրանց հետագա աճին։ Ի հայտ են գալիս առաջատարներ→ ներդրողները շարունակում են գնել դրանք → աճը շարունակվում է → Momentum-ը շահում է։ Սակայն այս գործոնն ունի թույլ կողմ։ Եթե շուկայի տրամադրությունները կտրուկ փոխվում են, և երեկվա առաջատարները սկսում են ընկնել, Momentum-ը կարող է շատ արագ լավագույն ռազմավարություններից վերածվել վատագույնի։ Այս ռիսկն հատկապես մեծանում է երկարատև աճի շրջանից հետո, երբ չափազանց շատ ներդրողներ կենտրոնացած են լինում միևնույն հանրաճանաչ բաժնետոմսերում։ Նման ETF-ի օրինակ՝ iShares MSCI USA Momentum Factor ETF (MTUM)։
Quality․ «խաղադրույք» ֆինանսապես կայուն ընկերությունների վրա
Quality ETF-ն կենտրոնանում է շահութաբեր ընկերությունների վրա, որոնք ունեն կայուն ֆինանսական ցուցանիշներ և համեմատաբար փոքր պարտքային բեռ։ Շուկայի ուժեղ աճի ընթացքում նման ընկերությունները պարտադիր չէ, որ դառնան առաջատարներ․ ներդրողները պատրաստ են լինում ավելի շատ ռիսկի դիմել և ակտիվորեն գնում են աճի ավելի բարձր պոտենցիալ ունեցող բաժնետոմսեր։ Սակայն, երբ տնտեսությունը սկսում է դանդաղել, և շահույթի հեռանկարները դառնում են ավելի պակաս որոշակի, ֆինանսական կայունությունն ավելի մեծ նշանակություն է ստանում։ Աճը դանդաղում է → անորոշությունն ավելանում է → ներդրողները դառնում են ավելի զգուշավոր → որակյալ ընկերությունների նկատմամբ պահանջարկն աճում է։ Այդ պատճառով Quality-ն պատմականորեն հատկապես լավ է դրսևորել իրեն տնտեսական դանդաղման և շուկայի անկման շրջաններում։ Նման ETF-ի օրինակ՝ iShares MSCI USA Quality Factor ETF (QUAL)։
Low Volatility․ «խաղադրույք» ավելի «հանգիստ» բաժնետոմսերի վրա
Low Volatility ETF-ն ընտրում է այն բաժնետոմսերը, որոնց գինը սովորաբար ավելի քիչ է տատանվում, քան շուկան ամբողջությամբ վերցրած։ Ուժեղ աճի շրջաններում այս գործոնը հաճախ հետ է մնում․ ներդրողները պատրաստ են դիմել ռիսկի և նախապատվությունը տալիս են ավելի արագ աճող թղթերին։ Սակայն, երբ շուկան սկսում է «ընկնել», իրավիճակը փոխվում է։ Ռիսկերն աճում են → ներդրողները նվազեցնում են ռիսկը → ավելի «հանգիստ» բաժնետոմսերն ավելի լավ են դիմանում։ Սա չի նշանակում, թե Low Volatility ETF-ն ճգնաժամի ընթացքում աճելու է։ Այն նույնպես կազմված է բաժնետոմսերից և կարող է ընկնել, պարզապես անկումը հաճախ ավելի մեղմ է լինում։ Այդ պատճառով այս գործոնը պետք է ընկալել առաջին հերթին որպես բաժնետոմսերի պորտֆելն ավելի կայուն դարձնելու միջոց, այլ ոչ թե առավելագույն եկամտաբերության ռազմավարություն։ Նման ETF-ների օրինակներ՝ iShares MSCI USA Min Vol Factor ETF (USMV), Invesco S&P 500 Low Volatility ETF (SPLV)։
Size․ «խաղադրույք» փոքր ընկերությունների վրա
Size գործոնը հայտ է ներկայացնում փոքր կապիտալիզացիա ունեցող ընկերությունների վրա։ Դրանք ավելի ուժեղ են կախված տնտեսության վիճակից և ֆինանսավորման հասանելիությունից, այդ պատճառով էլ տնտեսական անկման (սպասման) ընթացքում սովորաբար ավելի խոցելի են։ Փոխարենը ռեցեսիայի ավարտից հետո փոքր ընկերությունները կարող են հատկապես մեծ շահույթ արձանագրել․ պահանջարկը վերականգնվում է, բիզնեսի պայմանները բարելավվում են, իսկ ներդրողները նորից պատրաստ են լինում ավելի շատ ռիսկի դիմել։ Տնտեսություն դուրս է գալիս անկումից → պայմանները բարելավվում են → փոքր ընկերություններն ավելի արագ են վերականգնվում → Size-ը առավելություն է ստանում։ Size-ը նախևառաջ տնտեսության վերականգնման վրա կատարվող հայտ է։ Այն պաշտպանական ռազմավարություն չէ։ Նման ETF-ի օրինակ՝ iShares MSCI USA Size Factor ETF (SIZE)։
Իսկ կարելի՞ է ինքնուրույն չընտրել գործոնը
Այո՛։ Գոյություն ունեն բազմագործոնային (multifactor) ETF-ներ, որոնք ինքնուրույն են փոխում շեշտադրումը գործոնների միջև՝ կախված տնտեսության և շուկայի վիճակից։ Օրինակ՝ Invesco Russell 1000 Dynamic Multifactor ETF (OMFL)-ը որոշում է տնտեսության և շուկայի ընթացիկ փուլը՝ վերականգնում, աճ, դանդաղում կամ անկում, և ըստ դրա փոխում է շեշտադրումը Value, Momentum, Quality, Size և Low Volatility գործոնների միջև։ iShares U.S. Equity Factor Rotation Active ETF (DYNF)-ն օգտագործում է ավելի ակտիվ մոտեցում․ դրա մոդելը նույնպես վերաբաշխում է պորտֆելը գործոնների միջև՝ շուկայական պայմանների փոփոխությանը համընթաց։ Նման հիմնադրամները թույլ են տալիս ներդրողին չփորձել ինքնուրույն որոշել մի գործոնից մյուսին անցնելու պահը։ Սակայն այստեղ նույնպես երաշխիք չկա, որ մոդելը ճիշտ կորոշի ցիկլի փուլը կամ ժամանակին կնկատի դրա փոփոխությունը։