Պարտատոմսը ֆիքսված եկամտով գործիքներից մեկն է և իրենից ներկայացնում է պարտքային ներդրումներ։ Երբ պարտատոմսերը թողարկվում են, ներդրողները՝ գնելով դրանք թողարկողից, փաստացի կապիտալ են տրամադրում պարտատոմսերի թողարկողին։ Պարտատոմսի արժեքը թողարկման պահին համարվում է նրա անվանականը կամ պարտատոմսի անվանական արժեքը։
Թողարկողը պարտավորվում է վերադարձնել այս անվանականը տոկոսներով՝ սովորաբար որպես կանոնավոր կտրոնային վճարումներ, որոնք արտահայտվում են անվանական արժեքի տոկոսով։ Ներգրավված կապիտալը, որպես կանոն, օգտագործվում է թողարկողի երկարաժամկետ ներդրումների ֆինանսավորման համար։ Ըստ էության, պարտատոմսերը թողարկողների համար կատարում են նույն գործառույթը ինչը որ վարկերը։ Թողարկումից հետո ներդրողները կարող են վերավաճառել դրանք իրար մեջ բորսայում (կամ բորսայից դուրս) կամ պահել մինչև պարտքի վերադարձը (մարվելը)։
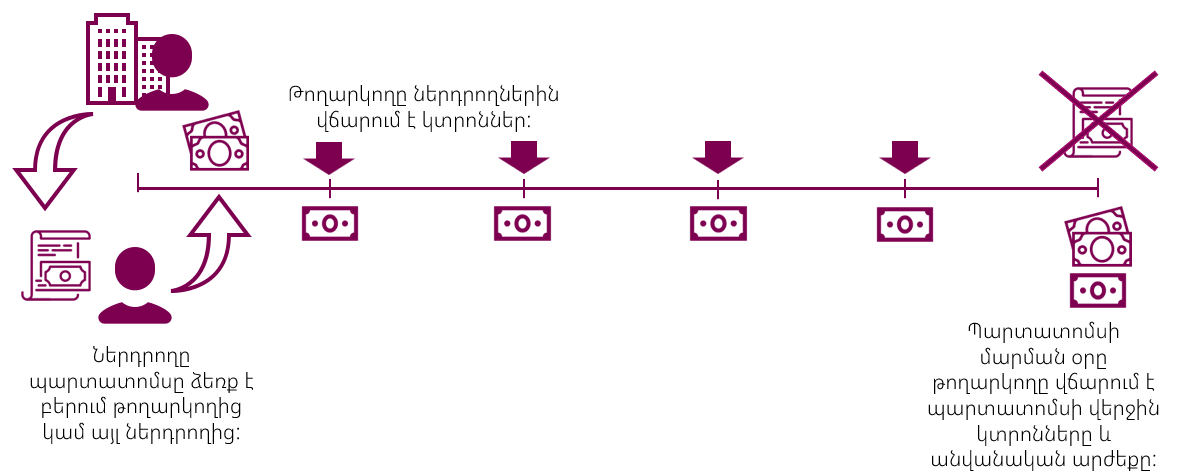
Պարտատոմսերի հիմնական հատկանիշներն ընդգրում են․
- Թողարկողը դա իրավաբանական անձն է, որը թողարկում է արժեքաթղթեր ֆինանսական շուկայում կամ կապիտալի շուկայում իր գործունեությունը ֆինանսավորելու նպատակով։ Թողարկողները կարող են լինել միջազգային կազմակերպություններ, կառավարություններ, տարածաշրջաններ, ընկերություններ։ Պարտատոմսերը, որոնք թողարկում են կառավարություններ (ազգային իշխանությունները) կոչվում են ինքնիշխան։
- Մարման ժամկետ։ Մարման ամսաթիվը այն օրն է, երբ պետք է կատարվի վերջնական վճարումը։ Պարտատոմսի թողարկումից հետո մինչև մարում ընկած ժամանակահատվածը կոչվում է մինչև մարման ժամկետ։
- Անվանական արժեք (նոմինալ)։ Սա այն գումարն է, որը կվերադարձվի ներդրողին։ Նոմինալի վերադարձը սովորաբար իրականացվում է պարտատոմսի մարման օրը։
- Արժեկտրոնային տոկոսադրույք և վճարման հաճախականություն։ Արժեկտրոնային տոկոսադրույքը դա նոմինալից տոկոսն է, որը վճարվում է պարտատոմսերի կրողներին ամեն տարի։ Որոշ պարտատոմսեր վճարում են արժեկտրոնները տարեկան մեկ անգամ , իսկ մյուսները՝ կիսամյակային, եռամսյակային կամ ամսական։
- Պարտքային պարտավորությունների առաջնահերթություն։ Թողարկողի սնանկության կամ լիկվիդացիայի դեպքում պարտատոմսերի մեջ ներդրողները իրենց վճարները ստանում են բաժնետերերից առաջ , քանի որ պարտքը ունի առաջնահերթություն կապիտալի նկատմամբ։ Սակայն ոչ բոլոր պարտքերն են հավասար ․ ավագ պարտքը (senior debt) ունի ավելի բարձր առաջնահերթություն, քան ստորադաս պարտը (junior debt), ինչը դարձնում է ավագ պարտքը ավելի քիչ ռիսկային ՝ վարկային ռիսկի տեսանկյունից։
Հանդիպում են պարտատոմսեր, որոնք չեն վճարում արժեկտրոններ մինչև մարման օրը , պարտատոմսեր զրոյական արժեկտրոնով (zero-coupon bonds) ։ Դրանք վճարում են միայն անվանական արժեքը՝ մարման օրը , այդ պատճառով էլ վաճառվում են անվանական արժեքի զեղչված գնով։ Այդպիսի պարտատոմսերի շարքին են դասվում,օրինակ, ԱՄՆ-ի պետական պարտատոմսերը։ Ներդրողներին կարող է նաև հետաքրքրել լողացող տոկոսադրույքներ ունեցող պարտատոմսեր (floater, floating rate note), որոնց արժեկտրոնային վճարումները կախված են ներկա շուկայի տոկոսադրույքից։ Լողացող տոկոսադրույքը պաշտպանում է ներդրողներին բարձրացող տոկոսադրույքներից, քանի որ այն հնարավորություն է տալիս ստանալ ավելի բարձր եկամուտ, երբ կտրոնային տոկոսադրույքները բարձրանում են։
Ինֆլյացիայից պաշտպանվելու գործիքներից մեկը հանդիսանում են անվանական արժեքի ինդեկսացիայով պարտատոմսեր։ Արժեկտրոնային տոկոսադրույքը մնում է կայուն, բայց հիմնական արժեքը ավելանում է ինֆլյացիայի մակարդակի կամ նվազում է դեֆլյացիայի դեպքում։ Այսպիսի պարտատոմսերի օրինակներ են ԱՄՆ-ի՝ ինֆլյացիայից պաշտպանված պետական պարտատոմսերը (TIPS)։
Պարտատոմսերը կարող են ունենալ լրացուցիչ ընտրանքներ.
- Հետ կանչվող պարտատոմսերը (callable bonds) տալիս են թողարկողին իրավունք վաղաժամ մարել պարտատոմսը ֆիքսված գնով։ Այս առաջարկը հարմար է թողարկող ընկերությանը, քանի որ թույլ է տալիս նվազեցնել իր պարտքի արժեքը, եթե շուկայի տոկոսադրույքները նվազել են։ Ներդրողների համար դա որոշակի ռիսկ է, քանի որ տոկոսադրույքային ռիսկերի նվազման դեպքում նրանք ստիպված կլինեն վերաներդնել միջոցները ավելի ցածր տոկոսադրույքով արդեն այլ գործիքներում։
- Ներկայացման իրավունքով պարտատոմսերը (putable bonds) տալիս են ներդրողներին իրավունք (եթե նրանք ցանկանան) վաճառելու պարտատոմսը թողարկողին նախապես որոշված գնով։ Այս հնարավորությունը ձեռնտու է ներդրողներին , եթե պարտատոմսի գինը ցածր է անվանական արժեքից կամ եթե թողարկողի կողմից առաջարկվող հաջորդ արժեկտրոնը կլինի շատ ցածր։
- Փոխարկելի պարտատոմսերը (convertible bonds) իրավունք են տալիս կրողին փոխանակելու պարտատոմսը թողարկողի բաժնետոմսերի որոշակի քանակության հետ։
Պարտատոմսերի եկամտաբերություն
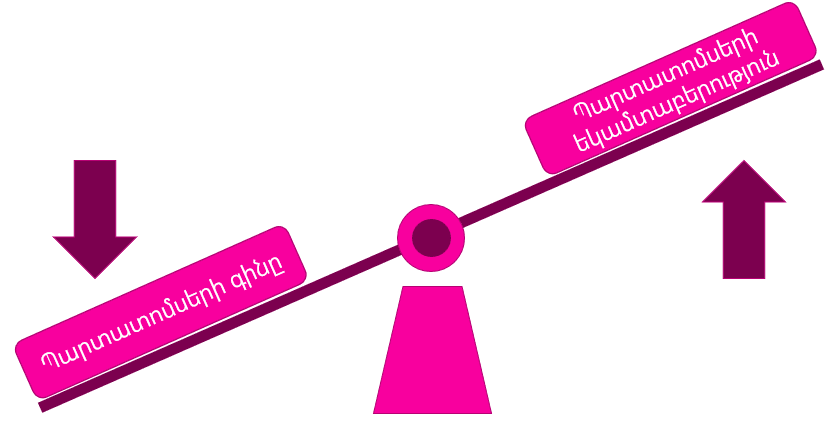
Պարտատոմսի եկամտաբերությունը որոշվում է դրա գնով և այն կանխատեսվող դրամական հոսքներով, որոնք ներդրողները ստանալու են այն տիրապետելուց։ Երբ պարտատոմսի գինը իջնում է, նրա եկամտաբերությունը բարձրանում է։ Եվ հակառակը, երբ պարտատոմսի գինը բարձրանում է, նրա եկամտաբերությունը իջնում է ։Այսպիսով, պարտատոմսերի գների և եկամտաբերության միջև գոյությունունի հակադարձ կախվածություն։
 Ամենից հաճախ , երբ խոսում են պարտատոմսերի եկամտաբերության մասին, նկատի են ունենում պարտատոմսի եկամտաբերությունը մարման ժամանակ (YTM) ։ Եկամտաբերությունը մարման ժամանակ ցույց է տալիս , թե ներդրողը որքան տարեկան տոկոս կաշխատի իր ներդրած գումարի համեմատ, եթե նա ձեռք բերի այն ներկա շուկայական գնով և չվաճառի մինչև դրա մարման պահը, այսինքն ստանա բոլոր արժեկտրոնային վճարումները և պարտատոմսի անվանական արժեքի հանրագումարային արժեքը ։
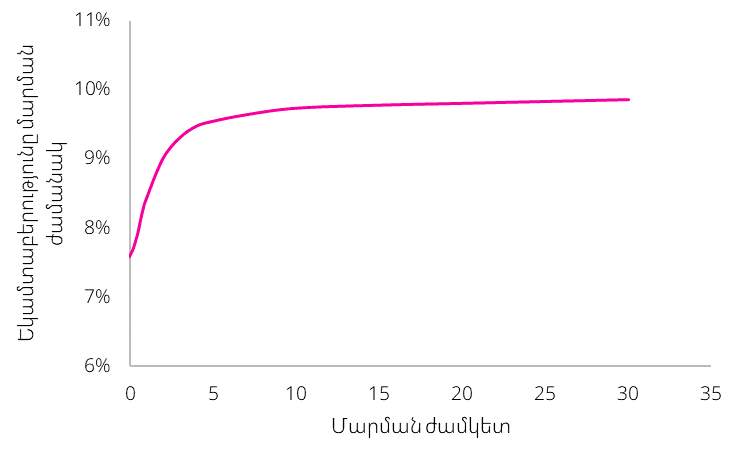
Եկամտաբերության կորը ցույց է տալիս, թե ինչպես են պարտատոմսերի եկամտաբերությունները տարբերվում դրանց մարման ժամկետից կախված ։ Իհարկե, ներդրողները պահանջում են ավելի բարձր եկամտաբերություն երկարաժամկետ պարտատոմսերի համար՝ ապագայի անորոշության պատճառով, ինչը հանգեցնում է վերև բարձրացող եկամտաբերության կորի։ Բայց կան դեպքեր, երբ եկամտաբերության կորն իջնող է (ինվերտացած)։
Հայաստանի կառավարության դրամային պարտատոմսերի եկամտաբերության կոր, 2024 թվականի փետրվարի 14-ի դրությամբ։
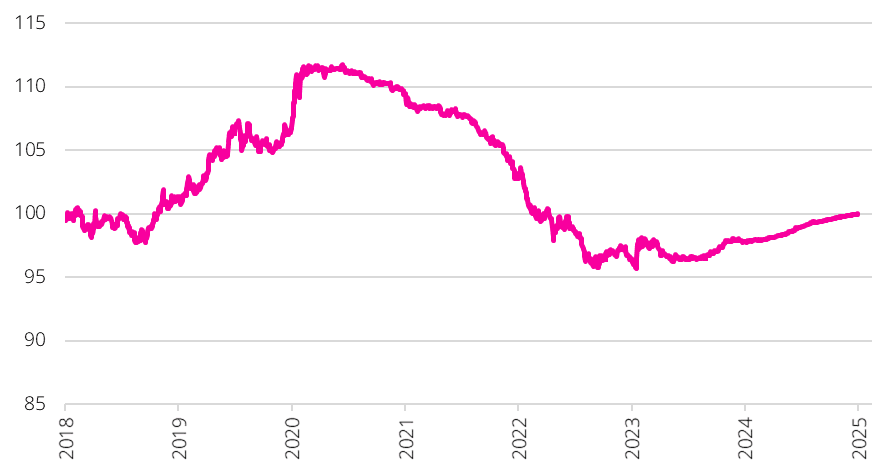
 Պարտատոմսը մինչև մարվելը կարող է վաճառվել զեղչով կամ անվանական արժեքից բարձր գնով, բայց մարման ժամկետին մոտենալու հետ դրա գինը կձգտի անվանական արժեքին։
ԱՄՆ կառավարության պարտատոմսի գների դինամիկան, 2025 թվականի փետրվարի 28-ին մարման ժամկետով։ Մարման ժամկետին մոտենալով պարտատոմսի գինը մոտենում է 100 դոլար անվանական արժեքին։
Պարտատոմսերի մեջ ներդրում կատարելու ռիսկերը
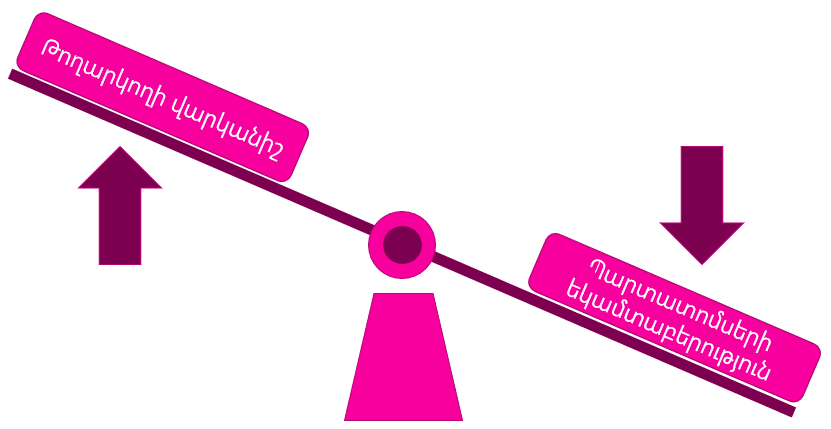
- Տոկոսադրույքի փոփոխության ռիսկ Պարտատոմսերի և տոկոսադրույքների միջև սերտ փոխհարաբերությունների պատճառով, պարտատոմսերի ներդրողների համար հիմնական ռիսկերից մեկնը տոկոսադրույքի ռիսկն է։ Սա այն ռիսկն է, որ պարտատոմսի գինը կիջնի տոկոսադրույքների բարձրացման դեպքում։ Պարտատոմսի գինը արտացոլում է եկամտաբերության արժեքը, որը նա տալիս է արժեկտրոնային վճարների միջոցով ։ Երբ շուկայի տոկոսադրույքները բարձրանում են, արդեն գոյություն ունեցող պարտատոմսերի արժեկտրոնների արժեքը նվազում է, քանի որ նոր պարտատոմսերը ավելի բարձր եկամտաբերություն են առաջարկում։ Արդյունքում հին պարտատոմսերի գինը ընկնում է ։
- Ինֆլյացիոն ռիսկ Ինֆլյացիան խնդիր է ստեղծում ներդրողների համար, քանի որ այն նվազեցնում է իրենց խնայողությունների և ներդրումների ապագա գնելու կարողությունը։ Օրինակ, եթե ներդրումը տալիս է 2%-ի եկամուտ 3%-ի ինֆլյացիայով միջավայրում, ապա իրական եկամուտը բացասական է՝ -1%։ Ինֆլյացիան հատկապես վտանգավոր է պարտատոմսերի համար, քանի որ դրանց արժեկտրոնային վճարումները ֆիքսված են մինչև մարում ։ Ժամանակի ընթացքում այդ վճարումների գնելու կարողությունը նվազում է ինֆլյացիայի պատճառով։ Բացի այդգնելու կարողության անկմանը ինֆլյացիան ազդում է պարտատոմսերի վրա նաև այլ կերպ։ Եթե ինֆլյացիան գերազանցում է որոշակի մակարդակը, կենտրոնական բանկերը սովորաբար բարձրացնում են տոկոսադրույքները սպառողական ծախսերը սահմանափակելու համար։ Դրա հետևանքով պարտատոմսերի գները ընկնում են։
- Վարկային (Դեֆոլտի) ռիսկ Յուրաքանչյուր պարտատոմս կրում է իր մեջ թողարկողի դեֆոլտի ռիսկը՝,այսինքն ռիսկ, որ թողարկողը չի կարողանա վճարել տոկոսները և հիմնական գումարը ամբողջությամբ և ժամանակին։ Անկախ վարկանշային գործակալությունները գնահատում են պարտատոմսի թողարկողների վարկային ռիսկը և հրապարակում են վարկանիշներ՝ ներդրողներին օգնելու համար գնահատել այս ռիսկերը։ Խոշորագույն վարկանիշային գործակալություններ մենտրել են հանդիսանում Moody's-ը, Standard & Poor’s-ը և Fitch Ratings-ը։ Իրենց վերլուծունների հիման վրա գործակալությունները պարտատոմսերին հատկացնում են վարկանիշներ սկսած D-ից (դեֆոլտի կարգավիճակում պարտատոմսեր) մինչև AAA (բարձրագույն վարկանիշ, ամենաապահով պարտատոմսերը) Standard & Poor’s-ի և Fitch-ի դեպքում կամ C-ից մինչև Aaa՝ Moody’s-ի դեպքում ։ Վարկային վարկանիշով պարտատոմսերը բաժանվում են երկու հիմնական կատեգորիաների՝ - Ներդրումային մակարդակ․ պարտատոմսեր, որոնք կապված են բարձր վարկունակություն ունեցող ընկերությունների հետ, որոնք ունեն BBB և ավելի բարձր վարկանիշներ (S&P և Fitch-ի դեպքում ) կամ Baa3 և ավելի բարձր (Moody’s-ի դեպքում)։ - Սպեկուլյատիվ մակարդակ․ (բարձր եկամտաբերություն ունեցող կամ այսպես կոչված «աղբային» պարտատոմսեր, junk bonds) , որոնք ունեն BB+ և ցածր վարկանիշներ (S&P, Fitch) կամ Ba1 և ցածր (Moody’s) ՝ ավելի ցածր վարկային վարկանիշներ և ավելի բարձր դեֆոլտի ռիսկ ունեցող ընկերությունների պարտատոմսեր ։ Եթե թողարկողի ֆինանսական դրությունը վատանում է, նրա վարկային վարկանիշը կարող է իջեցվել։ Հիմնարար ցուցանիշների բարելավման դեպքում , հակառակը, վարկանիշը կարող է բարձրանալ։
Վարկային վարկանիշի կատեգորիաներ
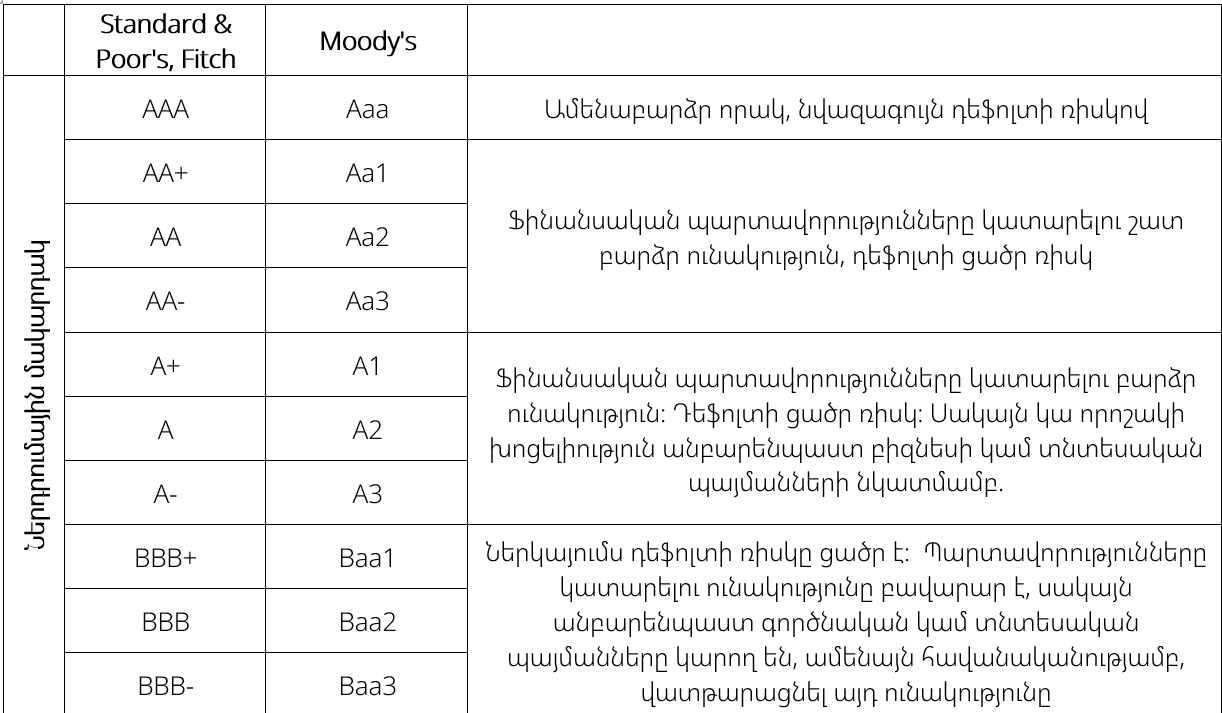
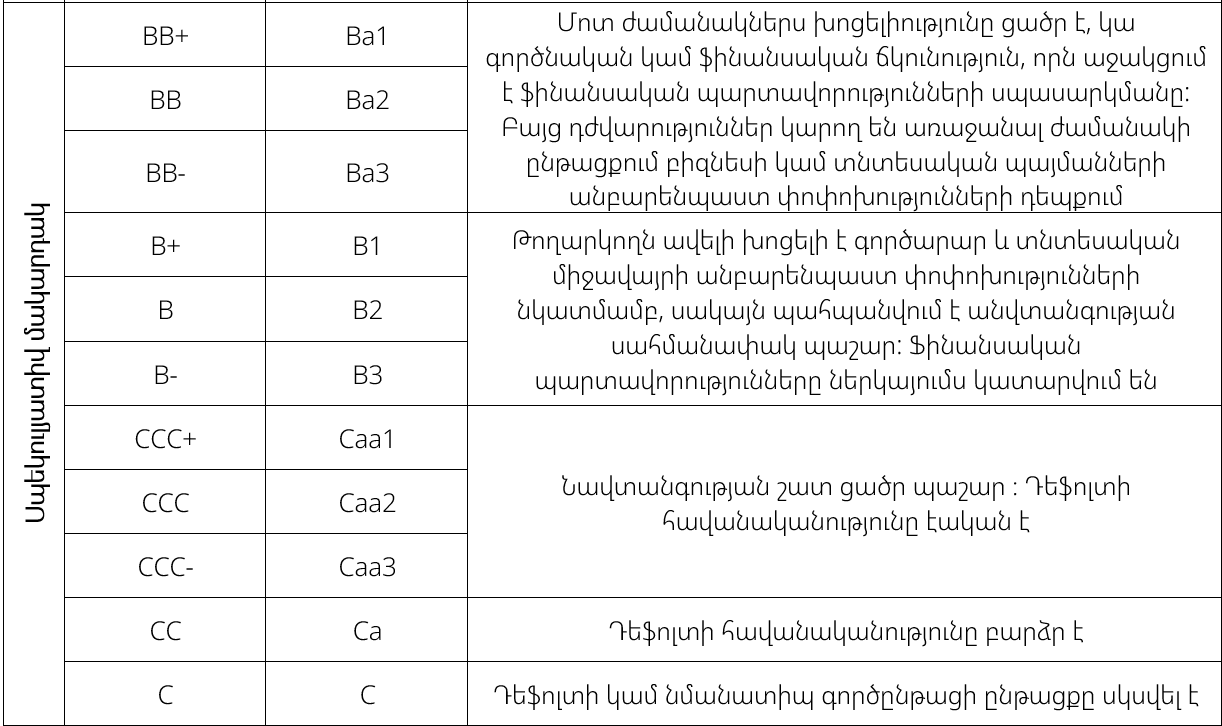 Վարկանիշները ազդում են պարտատոմսերի տոկոսադրույքների վրա։ Բարձր վարկային վարկանիշ ունեցող թողարկողը վճարում է ավելի ցածր տոկոսադրույք քան ցածր վարկանիշ ունեցող թողարկողը։ Ավելի քիչ վարկային վարկանիշ ունեցող պարտատոմսերի ձեռք բերումը կարող է բերել ավելի բարձր եկամուտներ, սակայն դրա հետ մեկտեղ ներդրողը իր վրա է վերցնում թողարկողի դեֆոլտի բարձր ռիսկը ։
Ընդհանուր առմամբ, զարգացած երկրների պետական պարտատոմսերը համարվում են ցածր ռիսկային ներդրումներ, քանի որ դեֆոլտի հավանականությունը բավականին ցածր է։ Սակայն զարգացող շուկաների պետական պարտատոմսերը կարող են լինել ավելի ռիսկային։
- Վերաներդրումային ռիսկ Երբ ներդրողները ստանում են արժեկտրոնային վճարումներ կամ իրենց է վերադարձվում նոմինալը, նրանք կարող են վերաներդնել այդ գումարները նոր պարտատոմսերում։ Եթե այդ ժամանակահատվածում տոկոսադրույքները նվազել են, նոր պարտատոմսերը կառաջարկեն ավելի ցածր եկամտաբերություն։ Սա կոչվում է վերաներդրումային ռիսկ։ Ինչպես տեսնում ենք վերևում , նման ռիսկը կարող է առաջանալ , մասնավորապես, հետ կանչվող պարտատոմսերի դեպքում (call տարբերակ)։