Մեր կյանքում բոլոր ներդրումներն (նույնիսկ գնումները խանութում) ունեն որոշակի ռիսկի աստիճան. ամեն ներդրում ունի կորուստի հավանականություն՝ համեմատած ներդրված կապիտալից սպասվող եկամտաբերության հետ: Շուկայից նուռ ես գնում, տուն ես գալիս, կտրում ես ու պարզվում է , որ այն փչացած է: Բորսայում ներդրում կատարելիս նույնպես պետք է չմոռանաք դրա հետ կապված ռիսկերի մասին:
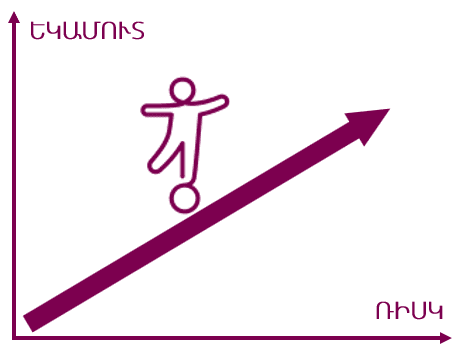
Անհնար է եկամուտ ստանալ ներդրումներից՝ առանց ռիսկեր ստանձնելու: Սովորաբար գործում է հետևյալ կանոնը ՝ որքան քիչ է ռիսկը, այնքան փոքր է հնարավոր եկամուտը և որքան մեծ է ռիսկը, այնքան բարձր է հնարավոր շահույթը: Օպտիմալ հավասարակշռությունը հնարավոր եկամուտի և ռիսկի միջև կախված է ձեր ռիսկի պատրաստակամությունից և ներդրումային ժամկետներից:
Ինչպե՞ս որոշել, թե որքան ռիսկ վերցնել։ Յուրաքանչյուր ներդրող ունի իր անհատական հանգամանքները և տարբեր ռիսկի ախորժակի մակարդակ, սակայն երկու հիմնական գործոններ կարող են օգնել որոշում կայացնելիս.
- Ներդրումային հորիզոն: Առաջին հերթին կարևոր է որոշել, թե որքան երկար կարող են ներդրվել ձեր միջոցները: Օրինակ, եթե ունեք $1,000 և պետք է օգտագործեք դրանք կարճ ժամկետում (սովորաբար մեկ տարվա ընթացքում) կարևոր գնումների համար, ապա բարձր ռիսկի բաժնետոմսերում ներդրումը լավագույն գաղափարը չէ: Շատ կարճ հորիզոնով դուք կարող եք ստիպված լինել վաճառել ակտիվները, երբ դրանց գները նվազում են: Սակայն, եթե կարող եք ներդնել այդ $1,000 երկարաժամկետ (օրինակ՝ 10 տարի), ապա կարող եք ներդնել ավելի ռիսկային ակտիվների մեջ: Երկարաժամկետ հեռանկարում դուք կունենաք ավելի շատ ժամանակ վերականգնելու հնարավոր կորուստները:
- Կապիտալի չափը: Պարզեք, թե որքան գումար եք պատրաստ կորցնել, առանց ձեր ֆինանսական իրավիճակին լուրջ հետևանքներ պատճառելու: Օրինակ, $10,000 ունեցող մարդը և $1,000,000 ունեցողը տարբեր կերպ կարձագանքեն $5,000 կորցնելուն: Մեկի համար դա իր խնայողությունների կեսն է, իսկ մյուսի համար՝ միայն 0.5%: Ահա թե ինչու՝ ավելի փոքր կապիտալ ունեցող ներդրողը նման կորուստը շատ ավելի կարևոր կգնահատի:
Ամեն դեպքում, երբ ներդրում եք անում, պետք չէ միանգամից ծախսել բոլոր խնայողությունները կամ կենսաթոշակը: Ձեր կապիտալը պաշտպանելու և ֆինանսական կայունություն պահպանելու համար կարևոր է ունենալ պահեստային ֆոնդ, որը կծածկի մի քանի ամսվա ծախսերը:
Կարող եք ներդրումների հավաքածուն դիտարկել որպես ներդրումային պորտֆել: Պորտֆելը կարող է ներառել տարբեր ակտիվներ, ինչպիսիք են բաժնետոմսերը, պարտատոմսերը, կանխիկը, ավտոմեքենան և անշարժ գույքը: Ներդրումային ռիսկերը կարող են նվազեցվել պորտֆելի դիվերսիֆիկացման միջոցով: Դիվերսիֆիկացումը ենթադրում է միջոցների բաշխում տարբեր ակտիվների և շուկաների միջև՝ հնարավոր կորուստները նվազեցնելու և պորտֆելի եկամաբերությունը կայունացնելու համար: Դիվերսիֆիկացման հիմնական նպատակը մեկ ակտիվից կամ տնտեսական հատվածից կախվածության նվազեցումն է: Եթե մեկ գործիք կամ հատվածի արժեքը նվազում է, մյուսները կարող են փոխհատուցել կորուստները՝ ապահովելով պորտֆելի ընդհանուր կայունությունը: Ինչպես ասում են, չարժի բոլոր ձվերը դնել մեկ զամբյուղում:
Այսպես, դիվերսիֆիկացման ամենահասարակ միջոցներից մեկը ներդրումները կատարել ոչ թե միայն առանձին բաժնետոմսերի կամ պարտատոմսերի մեջ, այլ բորսայում առկա ներդրումային հիմնադրամներում (ETF): ETF-ն արդեն իր մեջ ներառում է ակտիվների հավաքածու՝ կախված դրա ուղղվածությունից: Օրինակ, կարող եք ընտրել ETF, որը կենտրոնանում է տեղեկատվական տեխնոլոգիաների հատվածի բաժնետոմսերի վրա (Technology Select Sector SPDR Fund), ԱՄՆ-ի բաժնետոմսերի վրա (SPDR S&P 500 ETF Trust) կամ Չինաստանի բաժնետոմսերի վրա (iShares MSCI China ETF), բարձր եկամտաբեր դոլարային անվանական կորպորատիվ պարտատոմսերի վրա (iShares iBoxx $ High Yield Corporate Bond ETF), ապրանքատեսակների (Invesco Bloomberg Commodity UCITS ETF) կամ նույնիսկ կրիպտոարժույթների (iShares Bitcoin Trust ETF) վրա: Տարբեր տեսակի ETF-երի ընտրությունը բավականին լայն է:
Եթե ակտիվների մեկ դասի մեջ դիվերսիֆիկացումը լավ գաղափար է, ապա կապիտալը տարբեր ակտիվների դասերի մեջ բաշխելը ավելի լավ է: Բորսայում տարբեր ակտիվների դասեր ունեն տարբեր ռիսկեր: Տարբեր ակտիվների դասերի հետ կապված ռիսկերի մակարդակը հասկանալը կօգնի որոշել, թե որ ներդրումային պրոդուկտները լավագույնս կհամապատասխանեն ձեր ռիսկի ախորժակին և ֆինանսական նպատակներին:
Ահա ամենատարածված ակտիվների դասերը՝
• Բաժնետոմսեր: Երբ դուք գնում եք բաժնետոմսեր, դուք ձեռք եք բերում ընկերության բաժինը և իրավունք ստանում դրա շահույթներից մի մասը ստանալու (երբ ընկերությունը որոշում է դրանք բաշխել): Բաժնետոմսերը սովորաբար ավելի ռիսկային են, քան պարտատոմսերը, բայց կարող են ավելի բարձր եկամուտներ առաջարկել:
• Պարտատոմսեր: Պարտատոմս գնելով՝ դուք փող եք պարտքով տալիս ընկերությանը կամ կառավարությանը: Պարտապանի կողմից դա նշանակում է, որ նա համաձայնվում է վերադարձնել հիմնական գումարը և տոկոսները: Պարտատոմսերը համարվում են ավելի քիչ ռիսկային, քան բաժնետոմսերը, բայց սովորաբար ավելի ցածր եկամուտներ են ապահովում:
• Կանխիկ միջոցներ և ավանդներ: Սրանք ամենաիրացվելի և ամենաքիչ ռիսկ պարունակող ակտիվներն են: Այնուամենայնիվ, դրանք կամ չեն ապահովում որևէ եկամուտ կամ մյուս ակտիվների համեմատ մինիմալ եկամուտ են ապահովում:
• Անշարժ գույք: Անշարժ գույքի մեջ ներդրումները կարող են ստեղծել եկամուտ կամ աճել ժամանակի ընթացքում: Այնուամենայնիվ, անշարժ գույքի լավ վիճակը պահելը կարող է պահանջել լրացուցիչ ներդրումներ,իսկ դրա իրացվելիությունը ցածր է մյուս ակտիվների համեմատ:
Իրացվելիությունը դա ակտիվի արագ վաճառվելու ունակությունն է շուկայական գնով՝ առանց գնի զգալի նվազման: Ակտիվի ցածր իրացվելիությունը ստեղծում է լրացուցիչ ռիսկեր ներդրողների համար:
• Ապրանքատեսակներ: Դրանք ներառում են այն հումքային նյութերը, որոնք օգտագործվում են ապրանքների և ծառայությունների արտադրության մեջ, օրինակ նավթը, ոսկին և ցորենը: Ապրանքային ակտիվները կարող են անկայուն լինել, սակայն նպաստում են բազմազանեցնել պորտֆելը:
• Դերիվատիվներ: Սրանք ֆինանսական գործիքներ են (օրինակ՝ ֆյուչերսները, օպցիաները կամ վարանտները), որոնց արժեքը որոշվում է այնպիսի բազային ակտիվների արժեքով , ինչպիսիք են ապրանքը, արժույթը կամ արժեթուղթը : Դերիվատիվները կարող են հզոր գործիք լինել հեջավորման (ռիսկերը նվազեցնելու) և սպեկուլյացիայի համար, բայց դրանք պահանջում են մասնագիտական գիտելիքներ և ռիսկի կառավարում: Որպեսզի դրանք արդյունավետ լինեն, պետք է կիրառվեն ճիշտ ռազմավարություններ, հակառակ դեպքում դրանք կարող են բերել զգալի կորուստների, հատկապես չափից շատ վարկերի օգտագործման դեպքում :
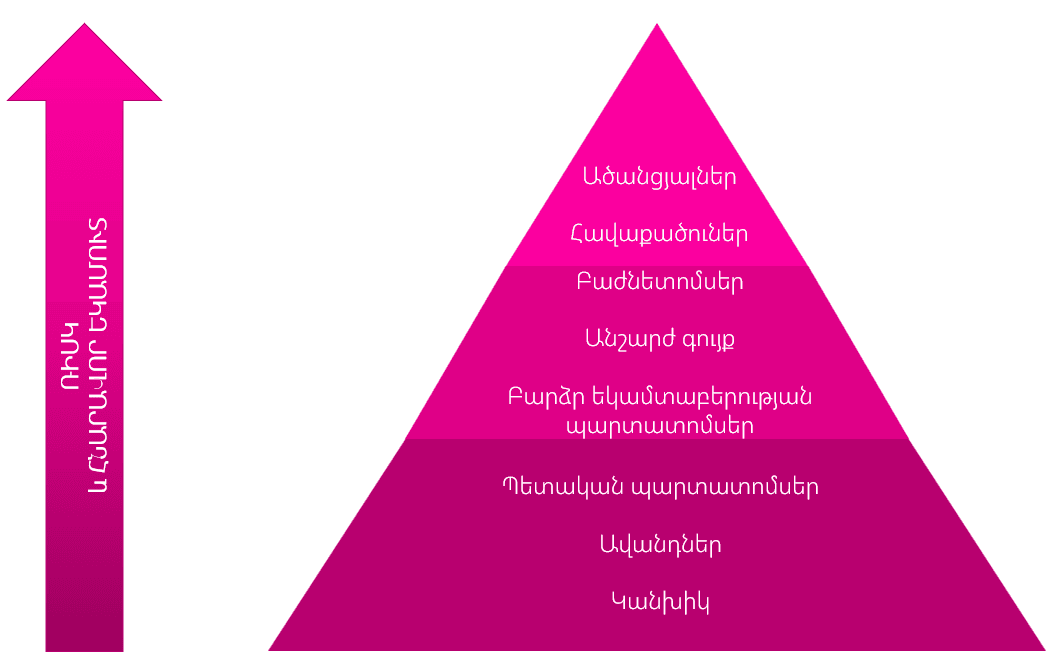
Ներդրումային պորտֆել ձևավորելը ենթադրում է տարբեր ներդրումային ակտիվների համակցություն՝ եկամուտները մաքսիմալացնելու և ռիսկերը մինիմալացնելու նպատակով: Կարևոր է գտնել իդեալական հավասարակշռություն, որը համապատասխանում է ձեր ռիսկի ախորժակին և ֆինանսական նպատակներին: Անհնար է լիովին բացառել ներդրումային ռիսկերը, սակայն դրանք կարելի է կառավարել:
Տեսեք թե ինչպես են ռիսկի տարբեր աստիճանները ազդում ներդրումային պորտֆելի կազմի վրա։ Օրինակի համար ենթադրենք պորտֆելը կազմված կլինի միայն բաժնետոմսերից և պարտատոմսերից ։ Ներդրողի ռիսկի մակարդակից կախված՝ բաժնետոմսերի և պարտատոմսերի միջև բաշխումը կարող է լինել մոտավորապես հետևյալ կերպ.
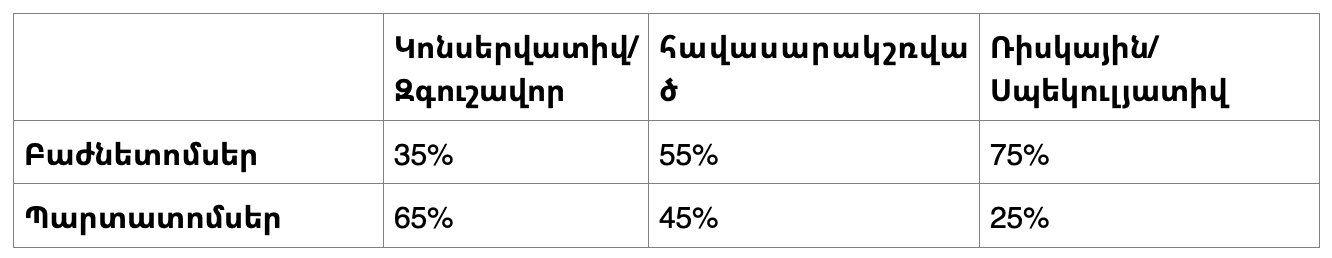
Ակտիվների համակցությունը որոշելուց հետո կարող եք սկսել ընտրել կոնկրետ արժեթղթեր, որոնցով կցանկանայիք լցնել ձեր պորտֆելը: Եթե կենտրոնանում եք երկարաժամկետ ներդրումների վրա,ապա հաշվի առեք հիմնարար կառուցվածքային միտումները, որոնք ավելի մեծ ազդեցություն կունենան ձեր կապիտալի վրա քան կարճաժամկետ նորությունները, որոնք ավելի շատ նշանակություն ունեն սպեկուլյատիվ ռազմավարությունների համար : Պարբերաբար վերադարձեք ձեր պորտֆելին, ստուգեք , թե ինչպես է այն աշխատում:
Սկսեք ձեր ներդրումային ուղին Sirius Capital-ի հետ: