Մեր բլոգներից մեկում մենք արդեն բացատրել ենք՝ ի՞նչ է պարտատոմսը և ի՞նչ չափանիշներ ունի այդ կարևոր արժեթուղթը։ Այս բլոգում կշարունակենք պատմել պարտատոմսերի մասին և օգնել հասկանալ այն մանրամասները, որոնք պետք է հաշվի առնել պարտատոմսեր գնելիս։
Պարտատոմսերի արժեքը
Պարտատոմսերի արժեքը շուկայում նշվում է դրանց անվանական արժեքի տոկոսի տեսքով։ Օրինակ՝ եթե պարտատոմսը գնահատվում է 98, իսկ դրա անվանական արժեքը $1000 է, ապա դրա գինը մեկ պարտատոմսի համար կազմում է $980։ Նման իրավիճակում (երբ պարտատոմսի գինը ցածր է անվանական արժեքից) ասում են, որ պարտատոմսը վաճառվում է զեղչով։ Եթե նման պարտատոմսը գնահատվում է 101, ապա այն արժե $1010 յուրաքանչյուր պարտատոմսի համար, և ասում են, որ այն վաճառվում է պրեմիայով։ Եթե պարտատոմսը գնահատվում է 100, ապա այն արժե $1000 և վաճառվում է «անվանական արժեքով» (par)։
Առք ու վաճառքի արժեքները կարող են տարբերվել միմյանցից, դրանց շուկայական տերմիններն են՝ ask՝ առաջարկի (վաճառքի) արժեք, bid գնման արժեք։ Ask-ը ամենացածր գինն է, որով վաճառողը պատրաստ է վաճառք կատարել, իսկ bid-ը՝ ամենաբարձր գինը, որով գնորդը պատրաստ է ձեռք բերել ակտիվը։ Այս արժեքները համընթաց գործածություն ունեն, ընդ որում դրանցից ask-ը միշտ բարձր է bid-ից. Ընթեռնելի է՝ գնորդը միշտ ձգտում է գնել ցածր գնով, իսկ վաճառողը վաճառել՝ բարձր։ Եթե ցանկանում եք գնել պարտատոմս, ապա առաջին հերթին ուշադրություն դարձեք ask-ի գինին, իսկ եթե ցանկանում եք վաճառել՝ bid-ին։
Կարևոր է իմանալ, որ եթե ներդրողը պահում է պարտատոմսը մինչ մարման ժամկետի ավարտը, նա ստանում է անվանական արժեքի 100 տոկոսը (ենթադրյալ դեֆոլտի, վաղաժամ մարման կամ այլ նմանատիպ իրադարձությունների բացակայության պայմաններում): Սակայն, եթե պարտատոմսը վաճառվում է մինչև մարման ժամկետը, նեդրողը կրում է տոկոսադրույքային ռիսկեր՝ փաստացի վաճառքի գինը կարող է տարբերվել անվանական արժեքից և լինել ինչպես ավելի բարձր, այնպես էլ ավելի ցածր, կախված շուկայի իրավիճակից և տոկոսադրույքների մակարդկաից:
Հաշվեգրված տոկոս
Պարտատոմս գնելիս կամ վաճառելիս գործարքի գումարը սովորաբար ներառում է ոչ միայն պարտատոմսի շուկայական արժեքը, այլև կուտակված կուպոնային եկամուտը։ Ինչպե՞ս է այն առաջանում։
Երբ ներդրողը գնում է պարտատոմս, նա ստանում է հաջորդ կուպոնային վճարը ստանալու իրավունք։ Բայց եթե գործարքը տեղի է ունենում կուպոնային վճարումների միջև, ապա վաճառողի (այսինքն՝ պարտատոմսի ընթացիկ սեփականատիրոջ) համար շահավետ չէ կորցնել այդ եկամտի մի մասը (կուպոնի այն մասը, որը հասցրել է կուտակվել գործարքի ամսաթվի դրությամբ)։ Ճշգրիտ հաշվարկ ապահովելու համար գնորդը փոխհատուցում է վաճառողին այդ կորուստը։
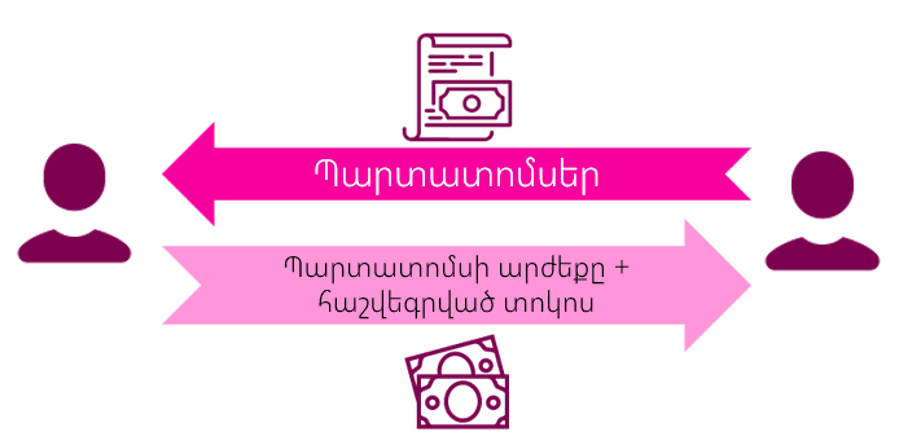
Տարբերում են «պարտատոմսի մաքուր գին» (առանց հաշվեգրված տոկոսի) և «կեղտոտ գին» (ներառյալ հաշվեգրված տոկոսը)։ Գնելու դեպքում ներդրողը փաստացի վճարում է «կեղտոտ» գինը, սակայն մոտակա կուպոնային վճարման օրը ստանում է ամբողջական կուպոնը։ Այսպիսով, վճարված կուտակված եկամուտը նրան վերադարձվում է այդ վճարով։ Փաստացի, և՛ գնորդը, և՛ վաճառողը ստանում են տոկոսային եկամուտ հենց այն ժամանակահատվածի համար, որի ընթացքում պարտատոմսը գտնվել է իրենց տիրապետության տակ՝ անկախ կուպոնի ժամկետից։
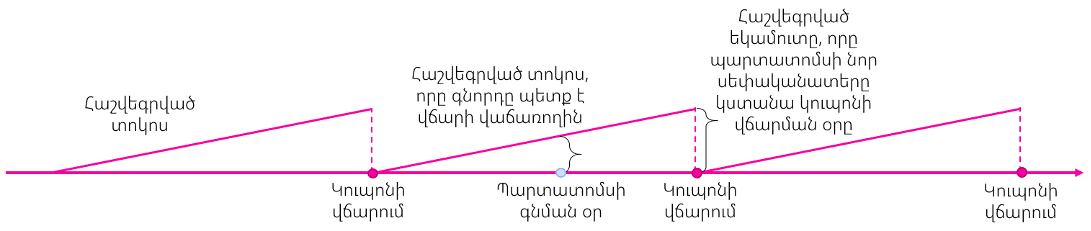
Այս mecanismo-ի շնորհիվ պարտատոմսերի հետ կապված գործարքները կարող են իրականացվել ցանկացած օր, իսկ ներդրողների եկամտաբերությունը մնում է ճշգրիտ և համարժեք՝ պատկանելիության ժամկետին։
Նվազագույն լոտ և գործարքի քայլ
Պարտատոմսերով առևտրի ընթացքում ֆինանսական շուկաները սահմանում են որոշակի կանոններ գործարքների չափերի վերաբերյալ՝ կարգավորվածություն և լիկվիդայնություն ապահովելու նպատակով։ Այસ્કանոնները նկարագրող երկու կարևոր տերմիններն են՝ նվազագույն լոտ և գործարքի քայլ։
Նվազագույն լոտ (Minimum Piece)` պարտատոմսերի ամենափոքր անվանական ծավալն է, որը կարող է գնել կամ վաճառվել մեկ գործարքի շրջանակում։ Օրինակ՝ եթե նվազագույն լոտը մեկ պարտատոմս է $1000 անվանական արժեքով, ապա հնարավոր չէ իրականացնել գործարք $1000-ից պակաս գումարով։ Այս կանոնը կանխում է չափազանց մանր գործարքները, որոնք կարող են լինել ոչ արդյունավետ և խաթարել շուկայի գները։
Գործարքի քայլ (Increment)` այն մեծությունն է, որով կարելի է ավելացնել գործարքի ծավալը նվազագույն լոտից բարձր։ Եթե գործարքի քայլը մեկ պարտատոմս է, ապա կարելի է առևտուր կատարել մեկ, երկու, երեք և ավելի պարտատոմսերով, սակայն ոչ տрошված մասերով, օրինակ՝ 1.5 պարտատոմսով։ որոշ շուկաներում գործարքի քայլը կարող է սահմանվել ավելի խոշոր բլոկներով, օրինակ՝ $100000 անվանական արժեքով՝ կախված պարտատոմսի տեսակից կամ առևտրային հարթակի պահանջներից։
Պարտատոմսի եկամտաբերություն
Մեր բլոգներից մեկում արդեն անդրադարձել ենք՝ ի՞նչ է մինչ մարում եկամտաբերությունը, որը հաճախ օգտագործվում է պարտատոմսերը իրար հետ համեմատելու և լավագույն ներդրումային տարբերակը ընտրելու համար։
Կարևոր է հասկանալ, որ ներդրողներին սովորաբար ներկայացնում են պարտատոմսի տարեկան եկամտաբերությունը մինչև մարումն օր, որպեսզի հնարավոր լինի հարմար կերպով համեմատել տարբեր շրջանառության ժամկետ ունեցող պարտատոմսերը։ Եթե պարտատոմսի մարումն օրը մեկ տարուց պակաս է, ապա ներդրողի փաստացի եկամտաբերությունը մոտավորապես համարժեք կլինի պարտատոմսը պահելու ժամանակահատվածին։ Օրինակ՝ եթե պարտատոմսի տարեկան եկամտաբերությունը մոտավորապես 10% է, իսկ ներդրողը պահում է այն միայն կես տարի, ապա այդ ժամանակահատվածի եկամտաբերությունը կկազմի մոտ 5%։
Կուպոնների չափը ևս ներկայացվում է որպես անվանական արժեքի տարեկան տոկոս։ Այսինքն՝ եթե պարտատոմսը ունի տարեկան 8% կուպոն և այն վճարվում է կես տարին մեկ, ապա ներդրողը կընդունի անվանական արժեքի 4%՝ որպես կուպոնային վճարում այդ ժամանակահատվածի համար։
Հանրային առաջարկներ (օֆերտաներ)
Որոշ պարտատոմսեր թողարկվում են հատուկ պայմաններով, որոնք կողմերից մեկին տալիս են իրավունք փոխելու արժեթղթի շրջանառության ժամկետը։ Դա կարելի է իրականացնել օֆերտայի միջոցով։
Վաղաժամկետ գնման Առաջարկ (call-option)` թողարկողին տալիս է հնարավորություն (բայց ոչ պարտավորություն) վաղաժամկետ մարելու պարտատոմսը մինչև սահմանված մարման ժամկետը։ Թողարկողը սովորաբար օգտվում է այս իրավունքից այն դեպքերում, երբ շուկայական տոկոսադրույքները նվազում են, և հնարավոր է ներգրավել միջոցներ ավելի շահավետ տոկոսով։ Ներդրողի համար վաղաժամկետ գնմանառաջարկի առկայությունը նշանակում է ռիսկ, որ պարտատsomը կարող է մարվել նախատեսվածից շուտ, որի արդյունքում սպասվող եկամուտը կնվազի։
Վաղաժամկետ վաճառքի առաջարկ (put-option)` ներդրողին տալիս է հնարավորություն (բայց ոչ պարտավորություն) վաճառել պարտատsomը թողարկողին՝ նախապես համաձայնեցված գնով մինչև մարման ժամկետը։ Այս մեխանիզմը պաշտպանում է ներդրողին՝ տոկոսադրույքների հնարավոր աճի կամ թողարկողի ֆինանսական վիճակի վատթարացման դեպքում, քանի որ հնարավորություն է տալիս դուրս գալ ներդրումից՝ նախապես հայտնի պայմաններով։
Այսպիսով, պարտատոմսերում ներառված call և put օֆերտաները ազդում են դրանց ռիսկի և եկամտաբերության վրա. վաղաժամկետ գնման առաջարկը նվազեցնում է ներդրողի եկամուտների կանխատեսելիությունը, իսկ վաղաժամկետ վաճառքի առաջարկը, ընդհակառակը, բարձրացնում է պաշտպանվածությունը և կարող է պարտատոմսը դարձնել ավելի գրավիչ։ Սովորաբար այս ռիսկերն ու հնարավորությունները already ներառվում են պարտատոմսի եկամտաբերության մեջ․ call-օֆերտայով պարտատոմսերը առաջարկում են ավելի բարձր եկամտաբերություն, իսկ put-օֆերտայով՝ ավելի ցածր։
Շրջանառության ծավալ
Պարտատsomերի շրջանառության ծավալը այն պարտատsomերի ընդհանուր արժեքն է, որոնք գտնվում են շրջանառության մեջ և դեռ չեն մարվել թողարկողի կողմից։ Սկզբնական տեղաբաշխման պահին շրջանառության ծավալը հավասար է թողարկված պարտատsomերի անվանական ընդհանուր արժեքին։ Ժամանակի ընթացքում այս ցուցանիշը կարող է նվազել, եթե թողարկողը կատարում է պարտատsomերի վաղաժամ գնում կամ մարում, կամ մնալ անփոփոխ մինչև վերջնական մարման օր։
Շրջանառության ծավալը կարևոր ցուցանիշ է ներդրողների և վերլուծաբանների համար, քանի որ այն ցույց է տալիս թողարկման չափը և դրա հնարավոր լիկվիդայնությունը շուկայում։ Ընդհանուր առմամբ, որքան մեծ է շրջանառության ծավալը, այնքան ավելի հեշտ է ներդրողների համար գնել և վաճառել նման պարտատsomերը՝ առանց շուկայական գնի վրա զգալի ազդեցության։ Այս ցուցանիշը նաև օգտագործվում է տարբեր թողարկումներին կարևորության համեմատության կամ թողարկողի պարտքային բեռի գնահատման նպատակով, ինչը կարող է ազդել նրա վարկային ռիսկի գնահատման վրա։