В 2020–2021 годах пандемия COVID-19 изменила не только повседневную жизнь, но и фондовый рынок. Пока традиционные отрасли сталкивались с ограничениями, компании, связанные с онлайн-торговлей, удалённой работой, цифровыми развлечениями и домашним фитнесом, переживали стремительный рост спроса. Акции некоторых из них за считаные месяцы подорожали в несколько раз.
На финансовых рынках эта тенденция получила название Stay-at-Home Trade — ставка на компании, выигрывающие от того, что люди проводят больше времени дома.
Однако после снятия ограничений результаты компаний разошлись. Одни столкнулись с сокращением продаж, другие сохранили новых клиентов, но перестали расти прежними темпами, а третьи нашли дополнительные источники роста. По подсчётам Financial Times, опубликованным в мае 2024 года, 50 крупных компаний, акции которых особенно сильно выросли в 2020 году, потеряли в совокупности около $1,5 трлн рыночной капитализации по сравнению с концом того года.
Что произошло с фаворитами пандемии и чему их история может научить нас на фоне нынешнего ажиотажа вокруг искусственного интеллекта?
Почему акции росли и что изменилось после пандемии
Пандемия резко ускорила цифровизацию. Люди стали чаще покупать товары в интернете, компании переходили на удалённую работу, а образование и развлечения перемещались в онлайн. За несколько кварталов отдельные бизнесы привлекали столько новых клиентов, сколько раньше рассчитывали привлечь за годы.
Инвесторы предполагали, что новые потребительские привычки сохранятся надолго, а компании смогут поддерживать исключительно высокие темпы роста. Дополнительную поддержку акциям обеспечивали низкие процентные ставки и повышенный интерес розничных инвесторов.
В 2022 году ситуация изменилась. С открытием экономики потребительские расходы стали возвращаться к привычной структуре, а рост спроса на многие цифровые услуги замедлился. Одновременно Федеральная резервная система США начала резко повышать ставки, усиливая давление на оценки быстрорастущих компаний.
Удалённая работа
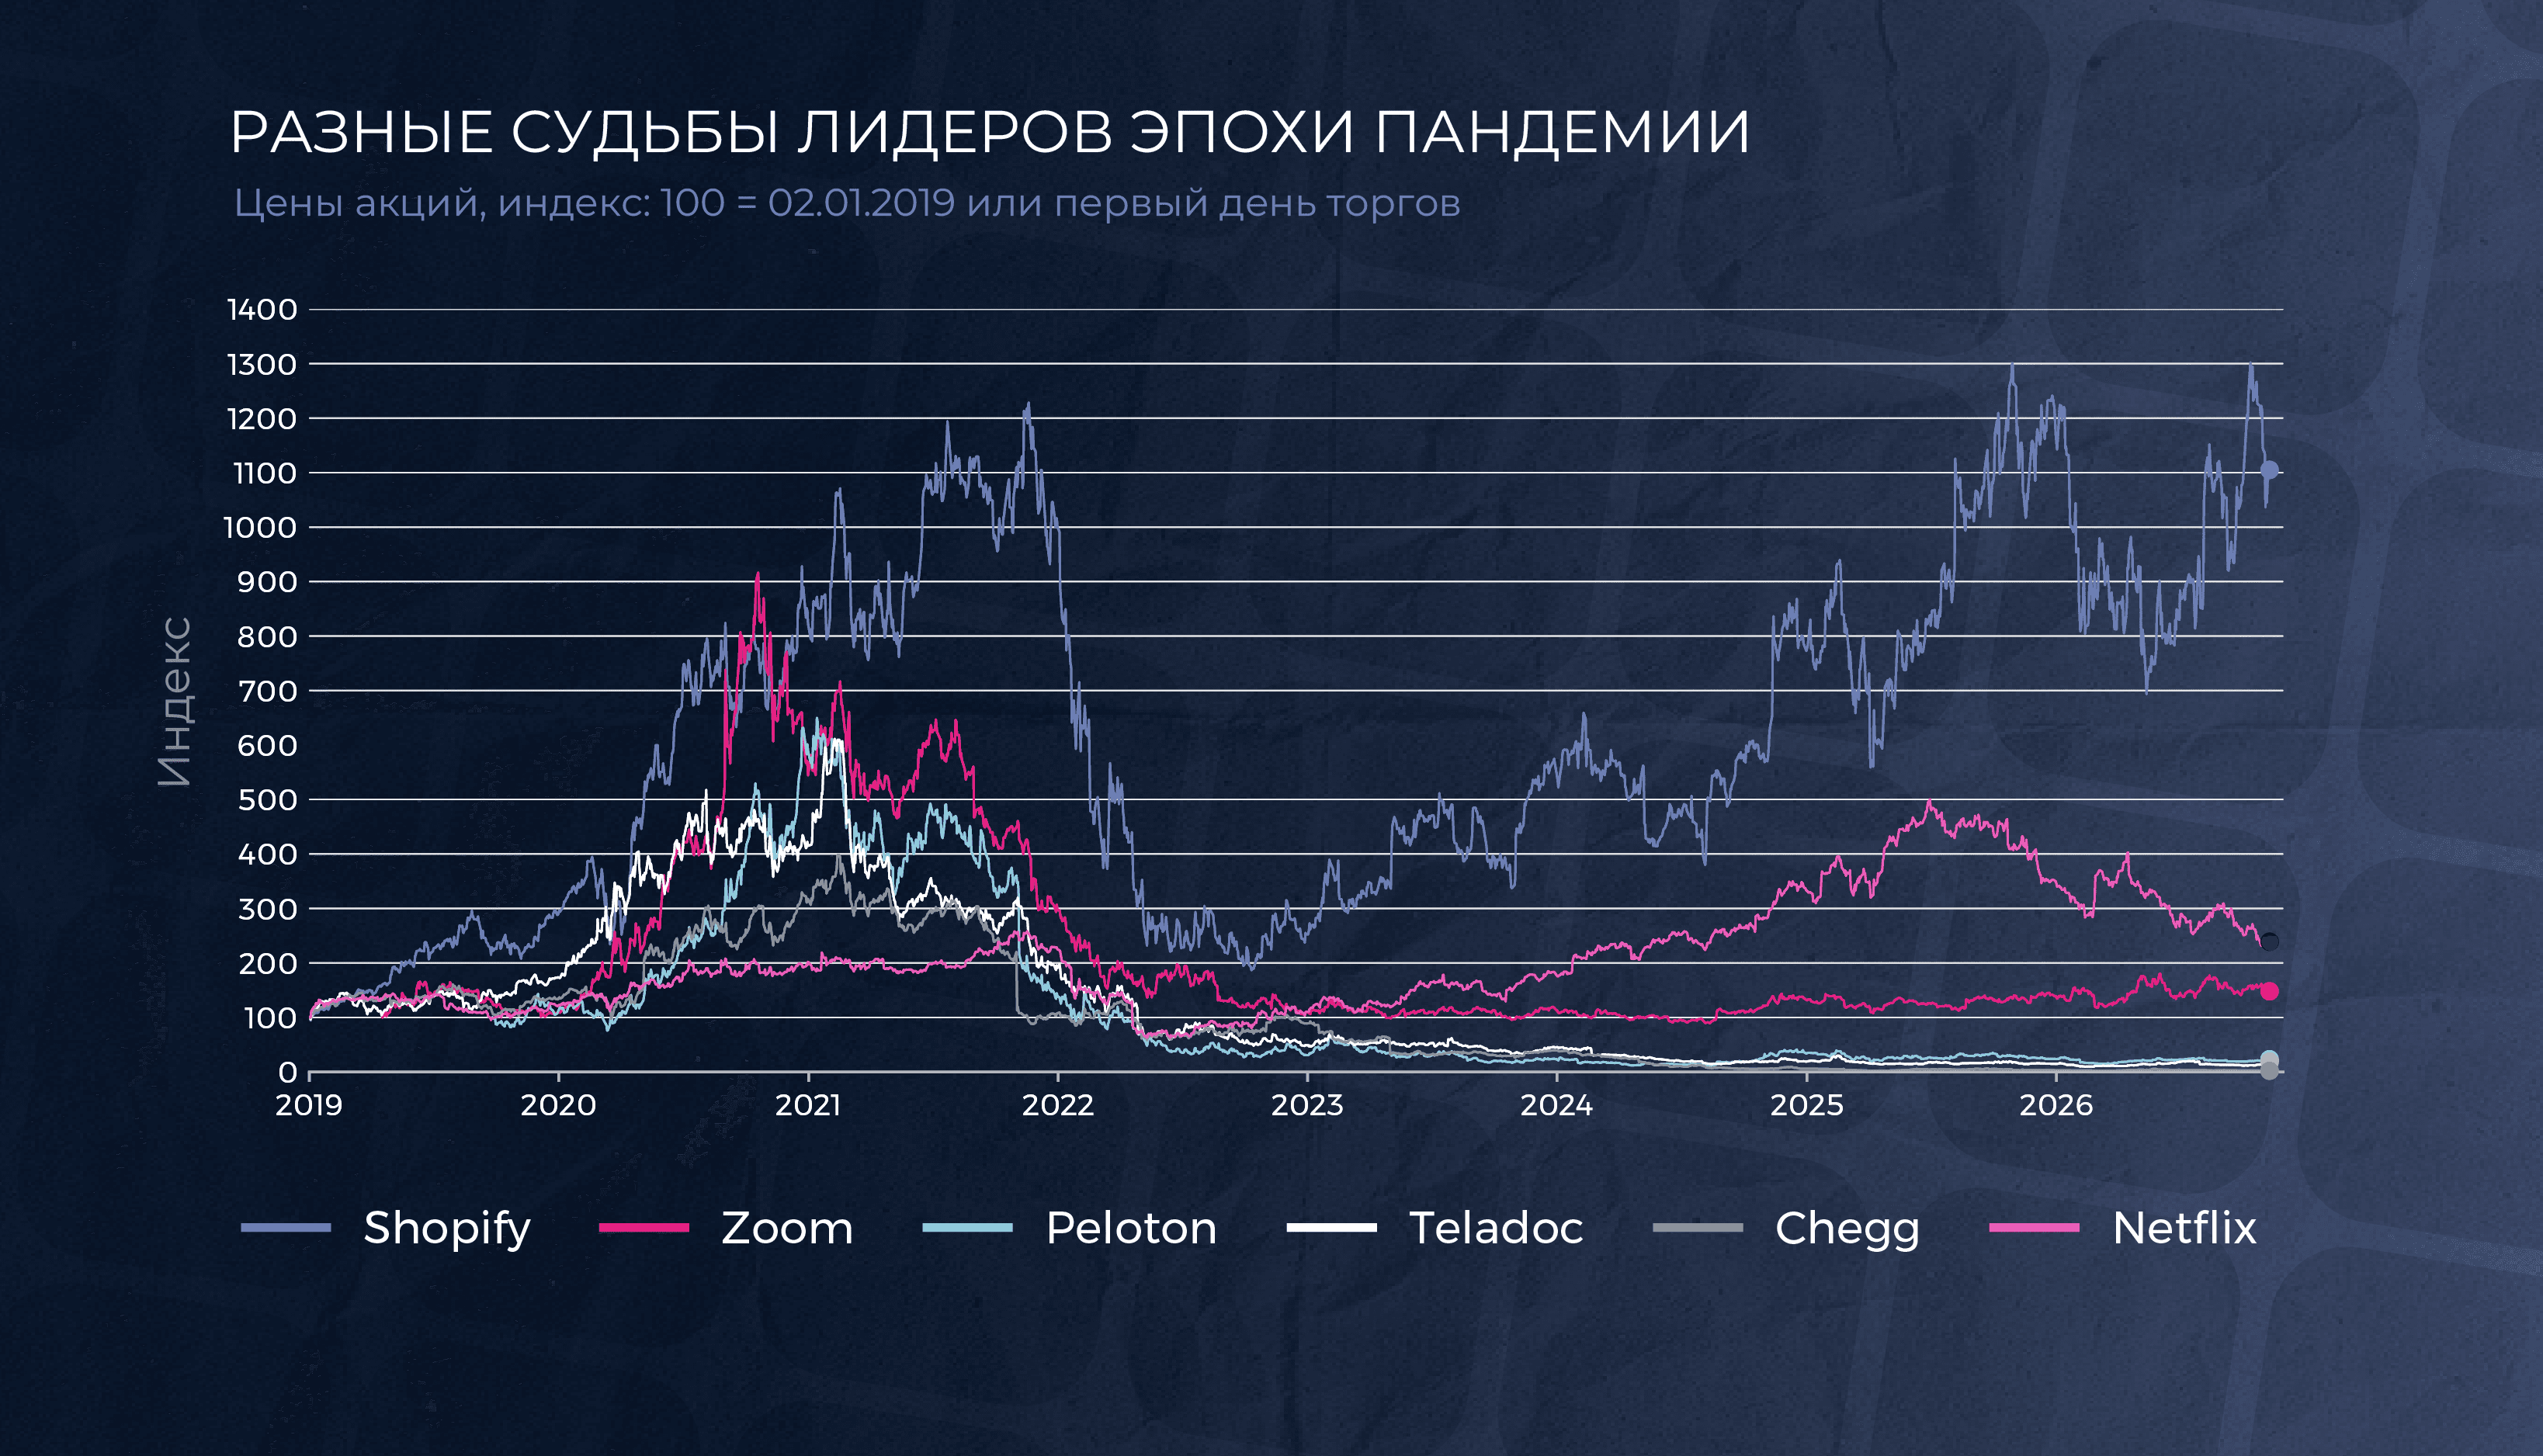
Одним из главных символов пандемии стала Zoom (ZM US). В квартале, завершившемся в июле 2020 года, её выручка выросла более чем в четыре раза год к году, а акции в октябре достигли исторического максимума.
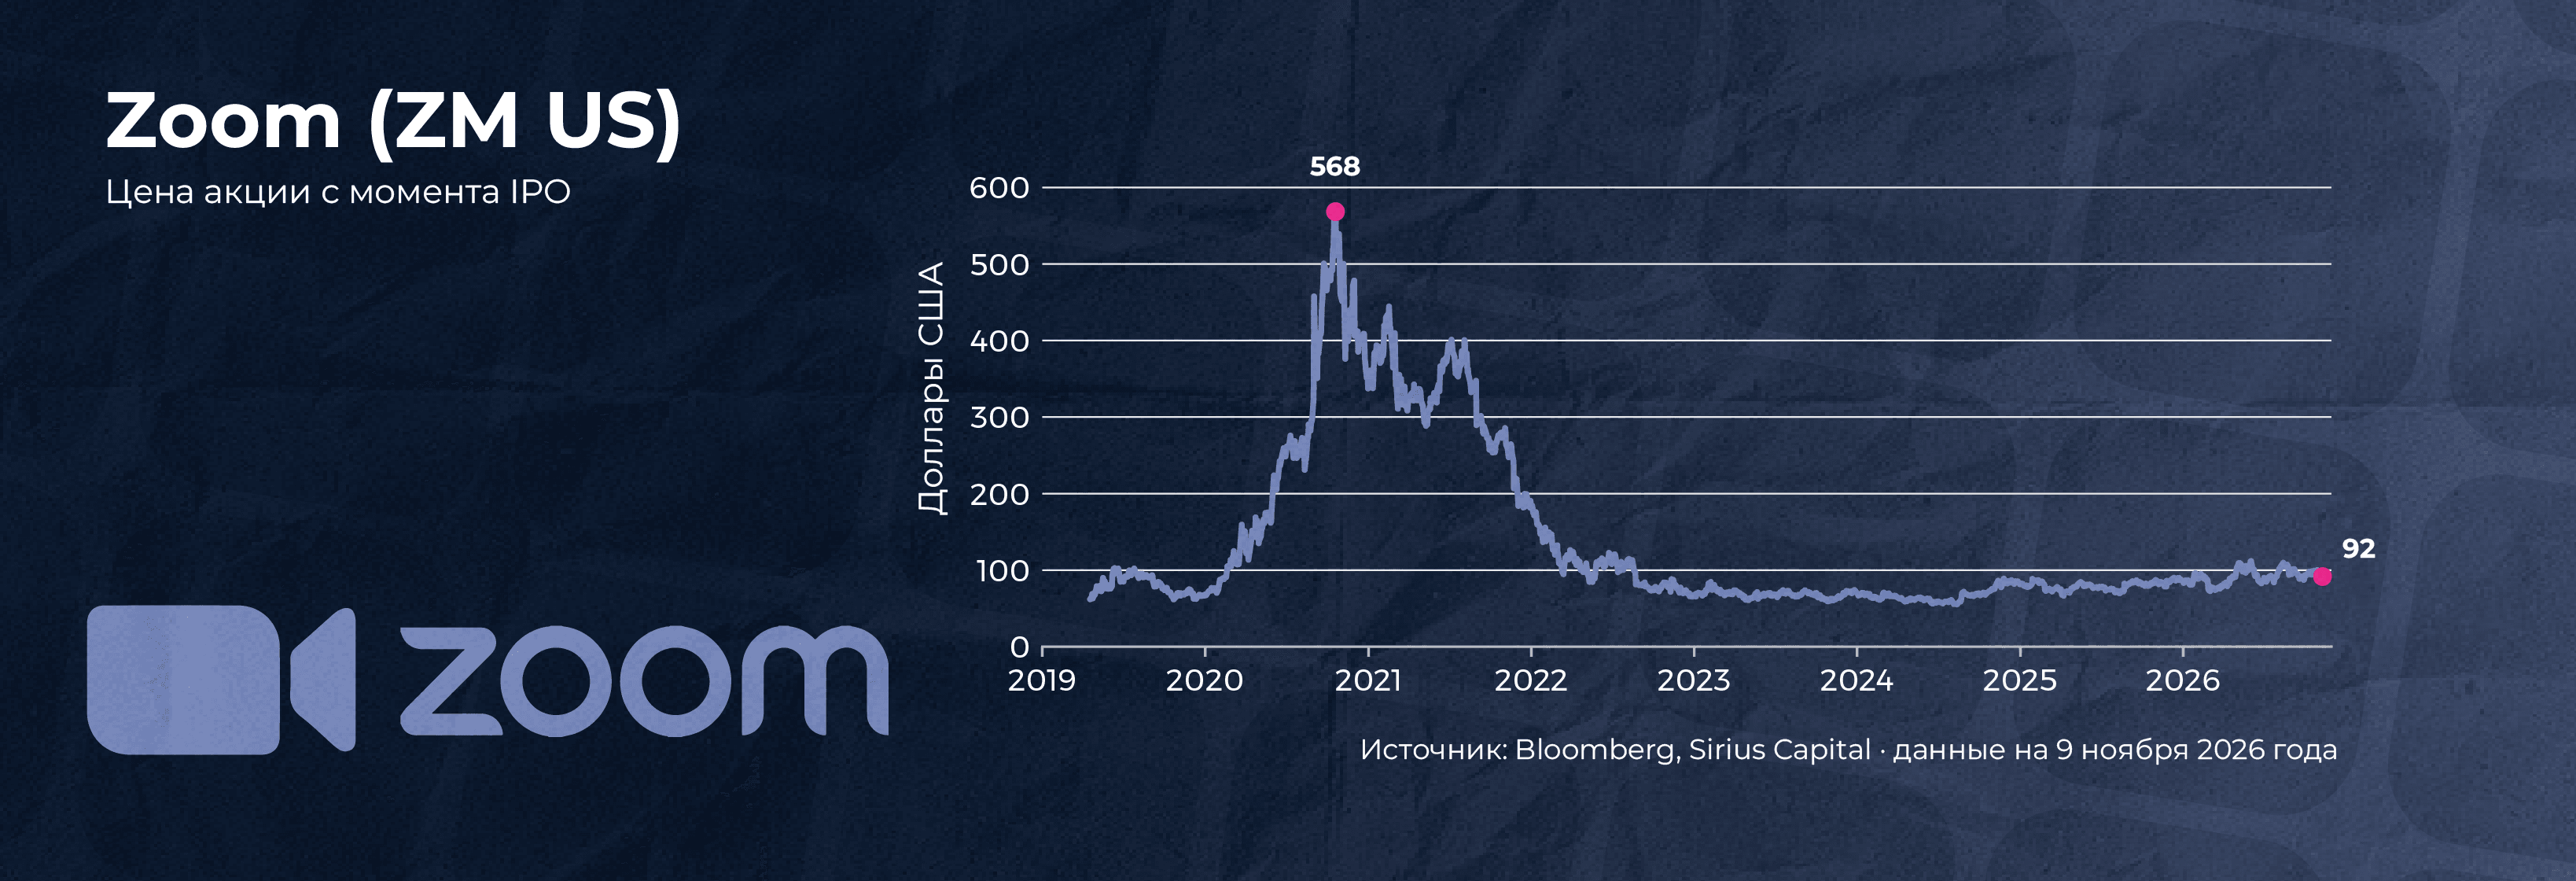
Однако после возвращения сотрудников в офисы рост компании резко замедлился. Дополнительное давление создала конкуренция с Microsoft Teams. К 2026 году Zoom оставалась прибыльной, но её акции торговались примерно на 80% ниже пандемийного максимума. Компания сосредоточилась на корпоративных коммуникациях и инструментах на основе искусственного интеллекта.
Похожую переоценку пережила DocuSign (DOCU US), получившая мощный импульс от перехода на электронные подписи. Однако после первоначального ускорения цифровизации рост замедлился. RingCentral (RNG US) и Twilio (TWLO US) также столкнулись с необходимостью искать новые источники выручки и повышать рентабельность.
Таким образом, цифровые коммуникации остались важной частью бизнеса, но ожидания относительно темпов их дальнейшего распространения оказались завышенными.
Электронная коммерция
Пандемия резко ускорила переход покупателей в интернет, однако результаты онлайн-ретейлеров впоследствии существенно разошлись.
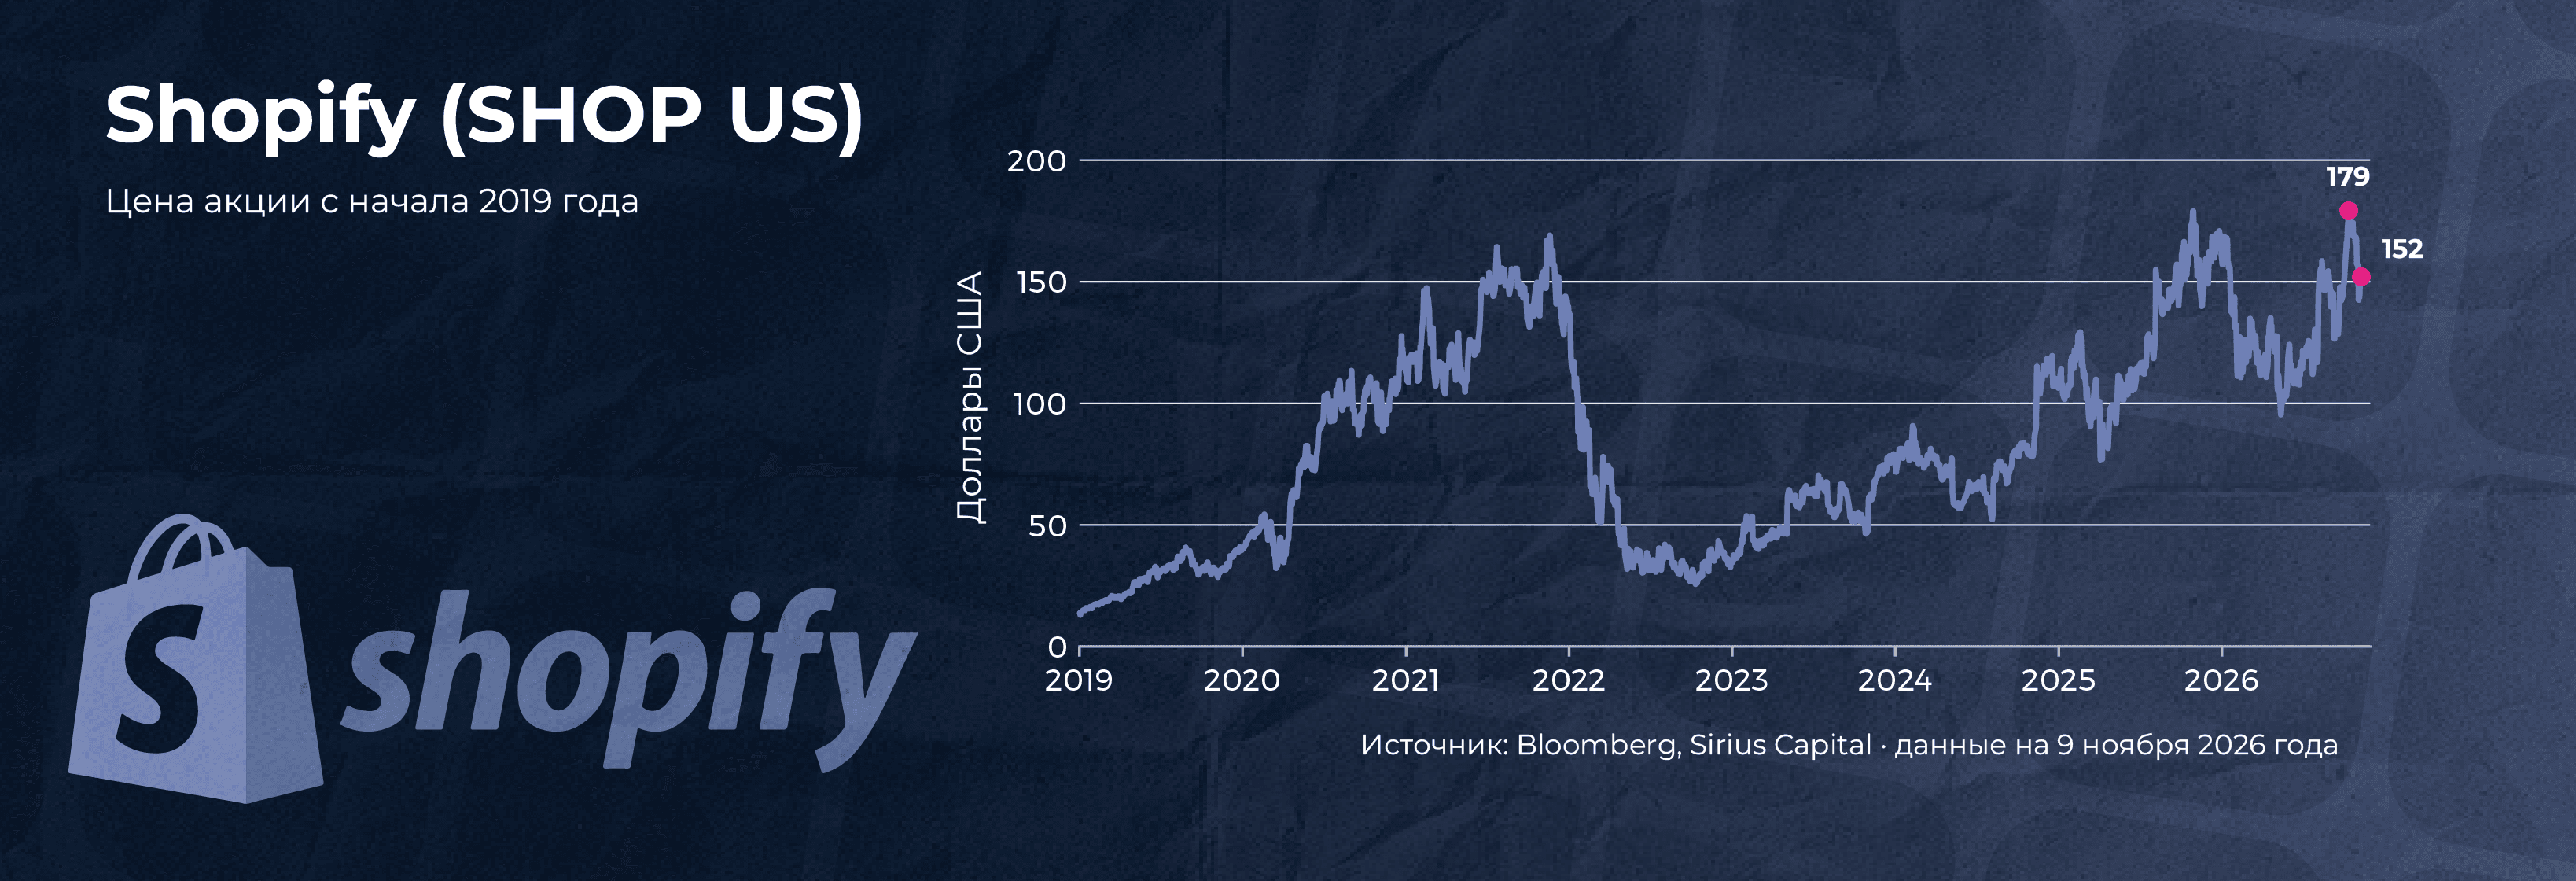
Shopify (SHOP US) стала одним из главных бенефициаров цифровизации торговли: в 2020 году её выручка выросла на 86%. После замедления роста в 2022 году компания сократила расходы, отказалась от масштабного развития собственной логистики и сосредоточилась на торговой платформе. В III квартале 2026 года её выручка увеличилась на 32% год к году.
Etsy (ETSY US), получившая дополнительный спрос на товары ручной работы и защитные маски, после пандемии столкнулась с замедлением продаж. У Wayfair (W US) резкий рост покупок мебели и товаров для дома сменился продолжительным спадом: многие потребители обновили обстановку ещё во время локдаунов.
Иначе развивалась Sea Limited (SE US): хотя игровое подразделение пережило нормализацию спроса, торговая платформа Shopee продолжила расширяться. Amazon (AMZN US), MercadoLibre (MELI US) и Chewy (CHWY US) также сохранили значительную часть преимуществ, полученных благодаря развитию онлайн-торговли.
Онлайн-образование
Переход учебных заведений на дистанционное обучение резко увеличил спрос на образовательные платформы. Однако именно здесь последствия оказались особенно тяжёлыми.
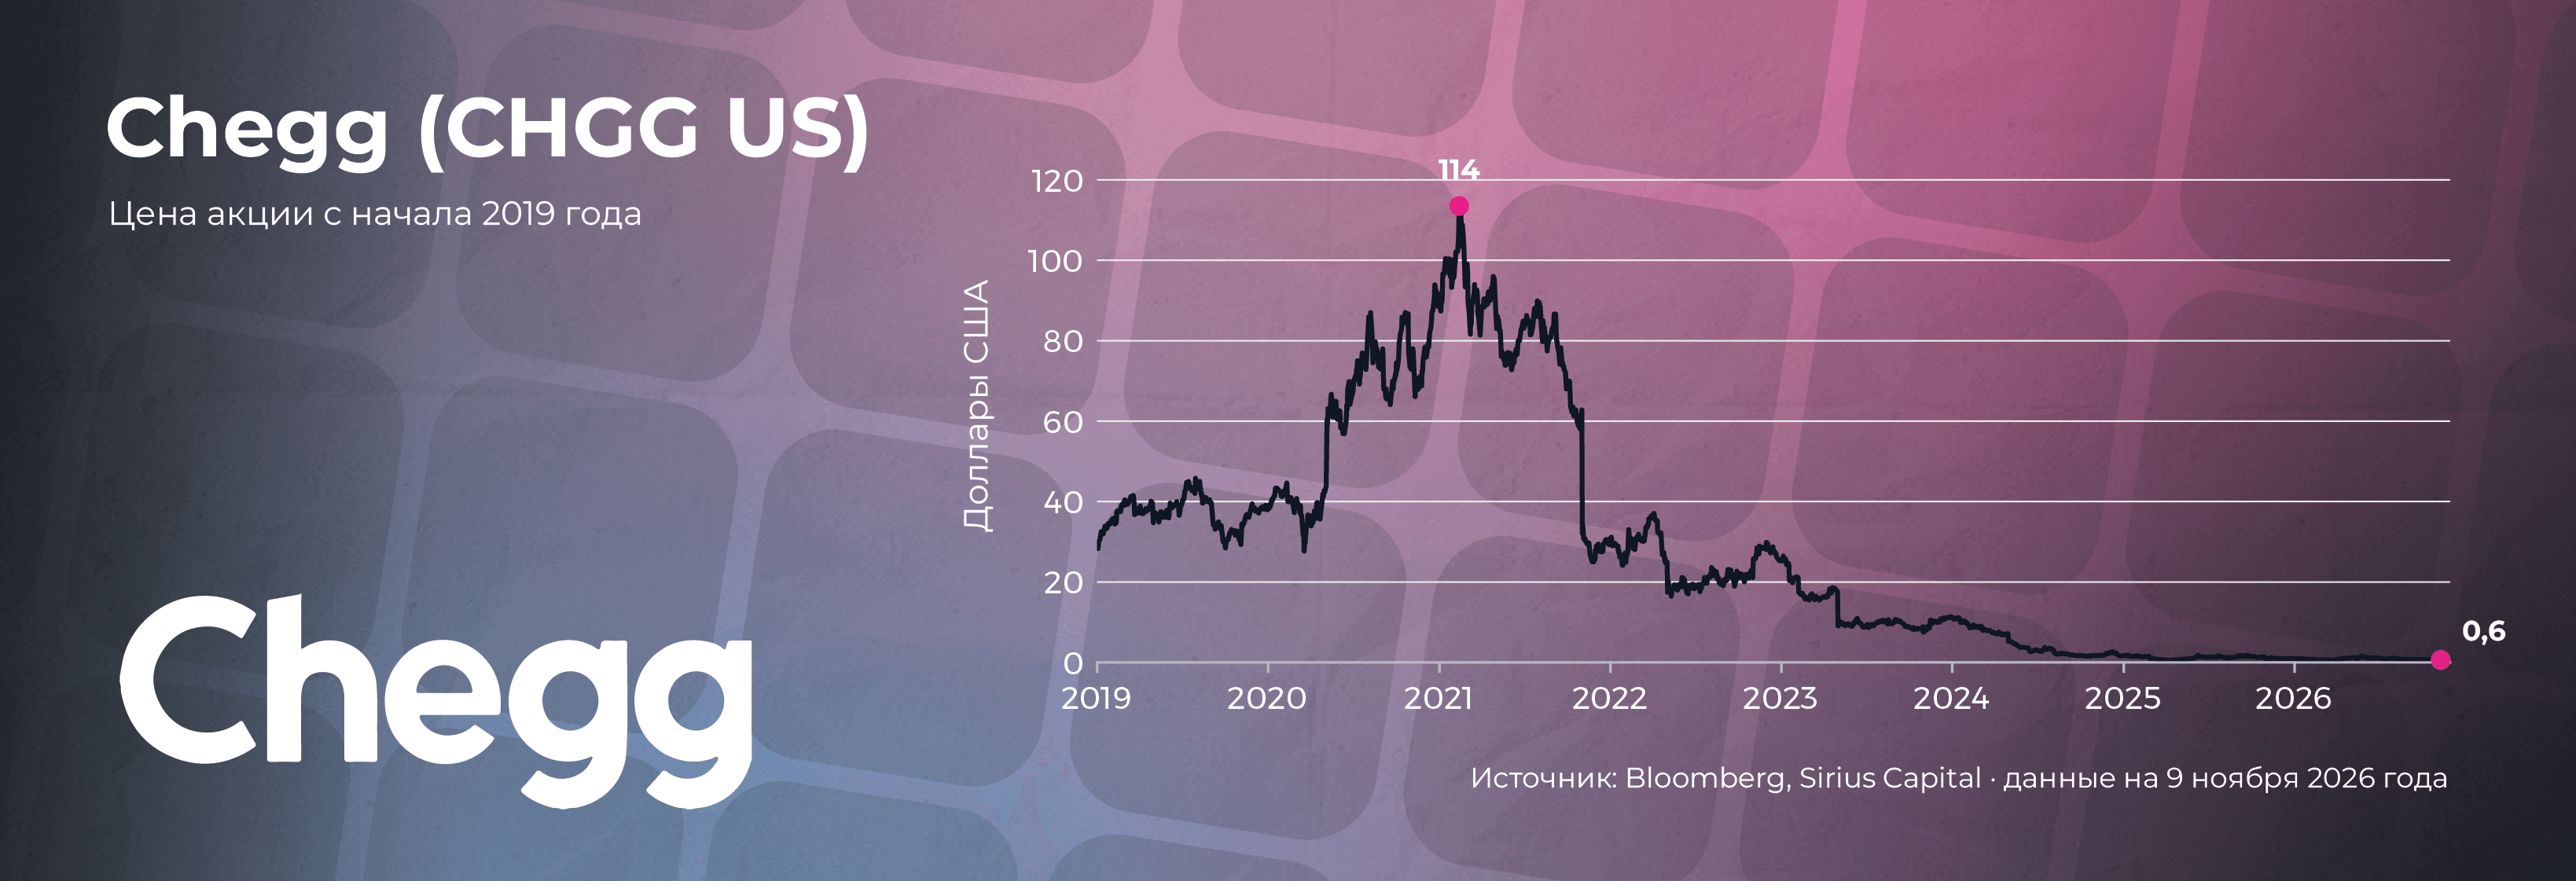
Акции Chegg (CHGG US) достигли примерно $115 в начале 2021 года. После возвращения студентов к очному обучению рост замедлился, а появление ChatGPT создало прямую конкуренцию платным сервисам помощи в учёбе. В мае 2023 года акции Chegg упали почти на 50% за одну торговую сессию, а в 2025 году выручка компании сократилась на 39%.
Coursera (COUR US) также столкнулась с пересмотром ожиданий, но продолжила развивать профессиональное и корпоративное обучение, объединившись с Udemy в 2026 году. Duolingo (DUOL US), напротив, смогла расширить аудиторию благодаря игровым механикам и платным подпискам, хотя впоследствии столкнулась с новыми вызовами со стороны ИИ. Компания 2U в 2024 году прошла процедуру банкротства и стала частной.
Отдельная история — китайские TAL Education (TAL US), New Oriental (EDU US) и Gaotu (GOTU US). Их бизнес пострадал преимущественно из-за реформы регулирования дополнительного образования в июле 2021 года, а не из-за окончания пандемии.
Видеоигры и стриминг
Локдауны обеспечили рост аудитории видеоигр и стриминговых сервисов. У Roblox (RBLX US) объём покупок пользователей внутри платформы увеличился на 171% с 2019 по 2020 год. После пандемии компания сосредоточилась на удержании аудитории и повышении монетизации, однако в 2026 году столкнулась с новым замедлением роста пользовательских расходов.
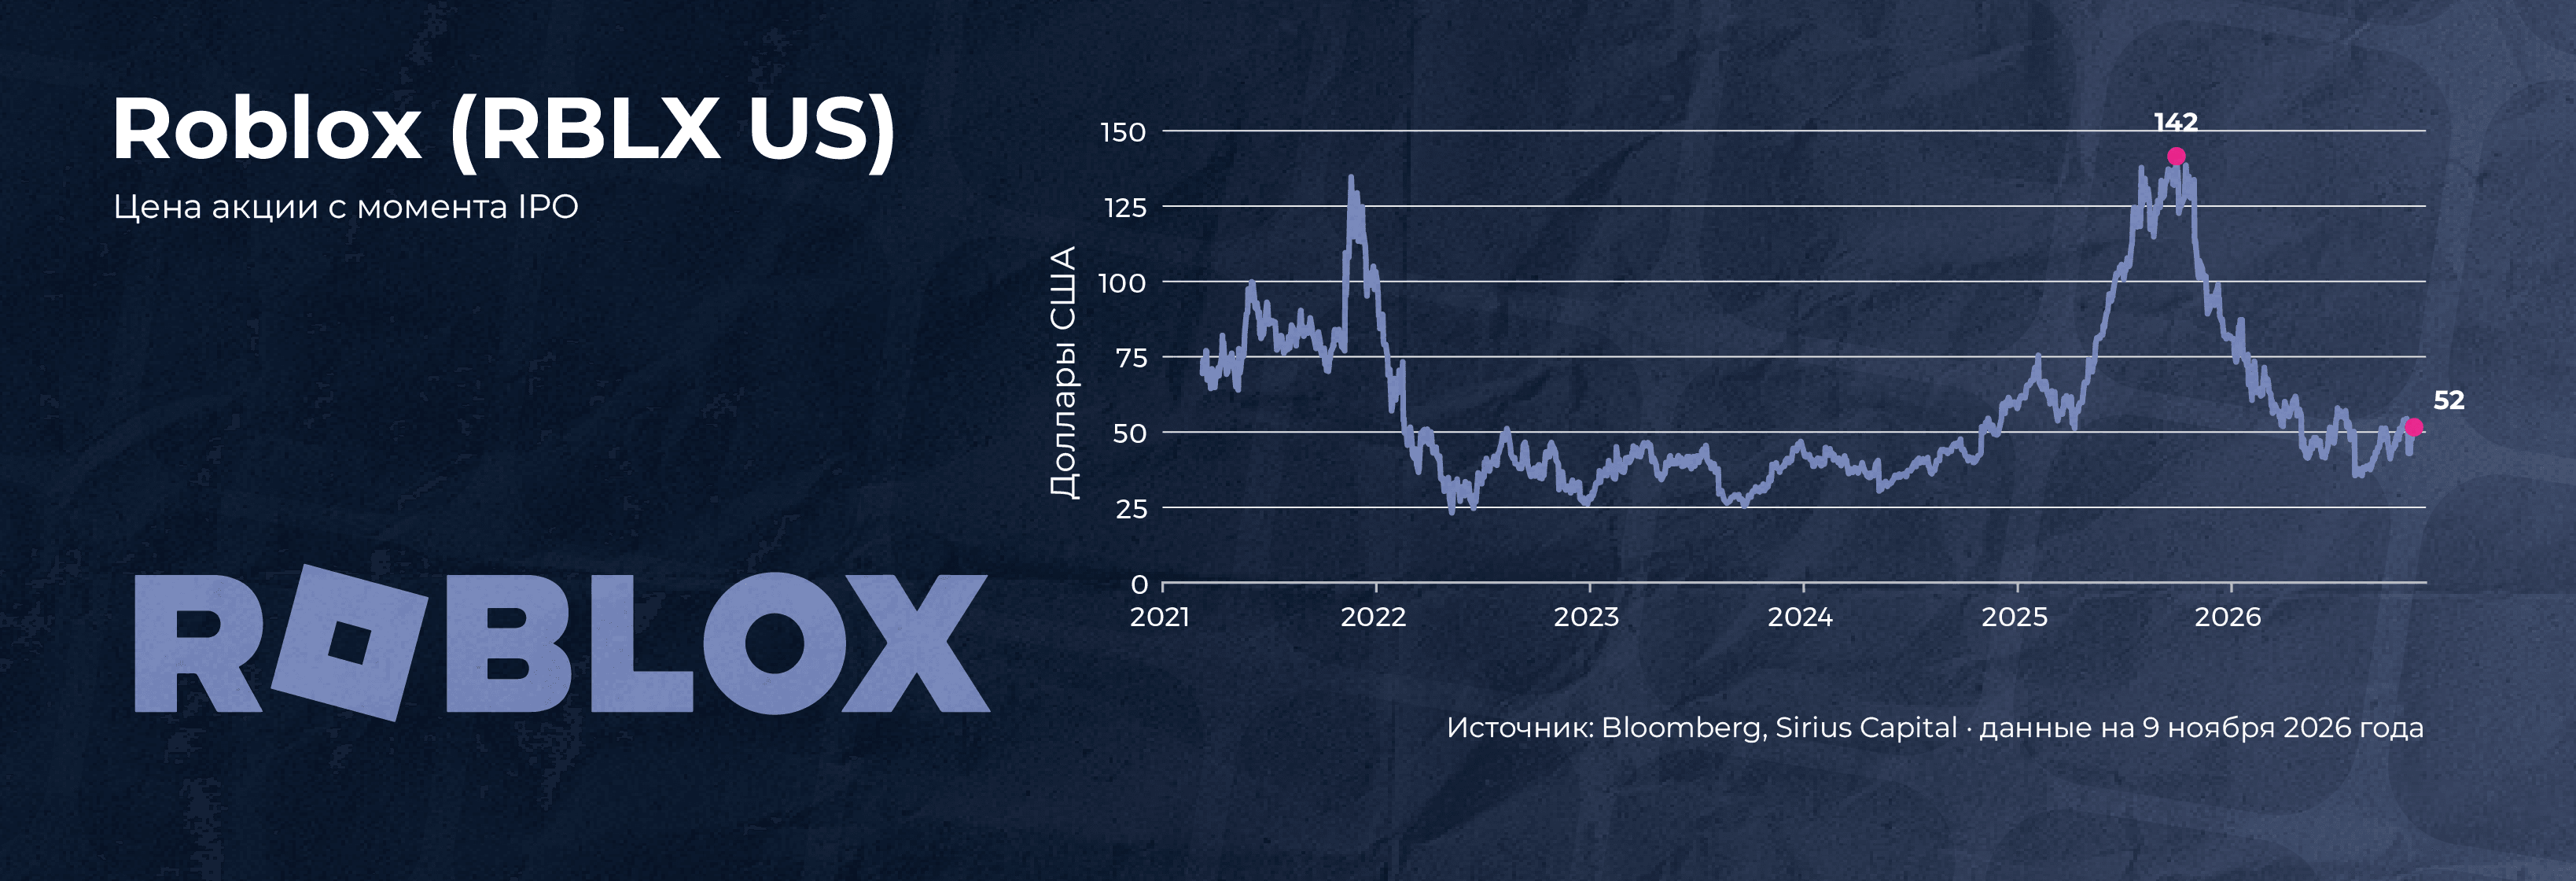
Unity (U US) также пережила замедление игрового и рекламного рынков, тогда как крупные издатели — Activision Blizzard (ныне в составе Microsoft), Electronic Arts и Take-Two (TTWO US) — продолжили развиваться благодаря популярным франшизам и новым релизам.
В стриминге показательна история Netflix (NFLX US). После резкого увеличения числа подписчиков во время пандемии компания столкнулась с их сокращением в 2022 году, что вызвало обвал акций примерно на 35% за день. Впоследствии Netflix восстановила рост благодаря рекламному тарифу и ограничениям на совместное использование аккаунтов. Roku (ROKU US) столкнулась с трудностями монетизации, а Spotify (SPOT US) постепенно перенесла акцент на прибыльность и доходы от подписок.
Домашний фитнес и обустройство жилья
Во время локдаунов люди активно покупали тренажёры, спортивную одежду и товары для дома. Однако значительная часть этих расходов представляла собой покупки, которые в обычных условиях были бы совершены позднее.
Самый яркий пример — Peloton (PTON US). В январе 2021 года её рыночная капитализация превышала $40 млрд. Ожидая продолжения спроса, компания расширяла производство, но после открытия фитнес-клубов продажи замедлились. Последовали сокращения персонала, реструктуризация и падение акций.
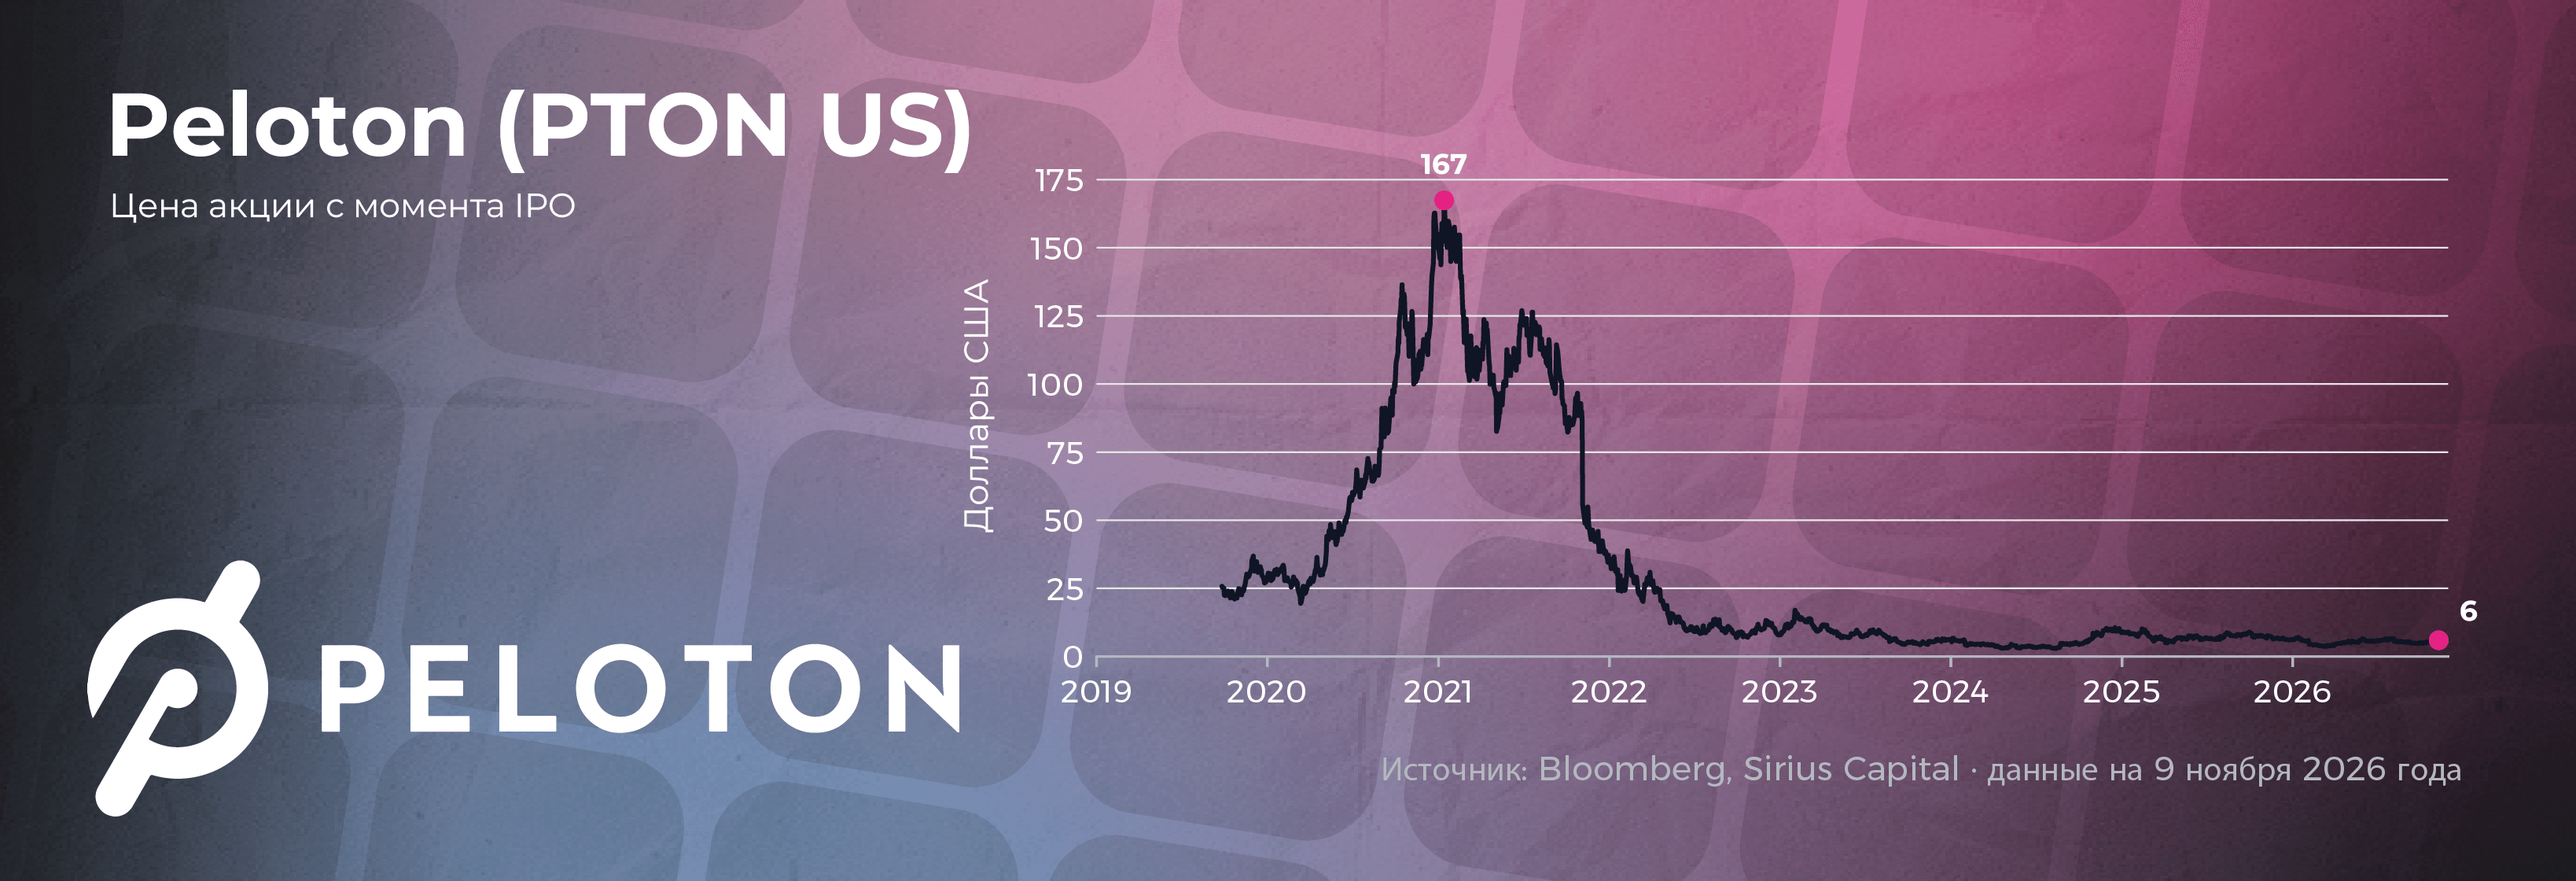
В 2026 финансовом году Peloton впервые в своей истории получила годовую чистую прибыль и сократила чистый долг на 80%, хотя число подписчиков продолжило снижаться. Другой производитель домашних тренажёров, BowFlex, столкнулся с более тяжёлыми последствиями: в 2024 году компания прошла процедуру банкротства, а её активы приобрела Johnson Health Tech.
Home Depot (HD US) и Lowe's (LOW US) выиграли от увеличения расходов на ремонт жилья, но после пандемии спрос на товары для самостоятельного обустройства дома замедлился. Lululemon (LULU US) получила импульс от роста продаж спортивной одежды и в 2020 году приобрела производителя домашних фитнес-зеркал Mirror примерно за $500 млн. Однако проект не оправдал ожиданий: компания признала обесценение активов и в 2023 году прекратила продажи устройств.
Телемедицина
Пандемия резко ускорила распространение дистанционной медицины, однако не все новые пользователи продолжили пользоваться виртуальными консультациями после снятия ограничений.
Акции Teladoc (TDOC US) достигли примерно $308 в феврале 2021 года. Но впоследствии рост спроса замедлился, усилилась конкуренция, а дорогостоящие приобретения привели к крупным списаниям активов.
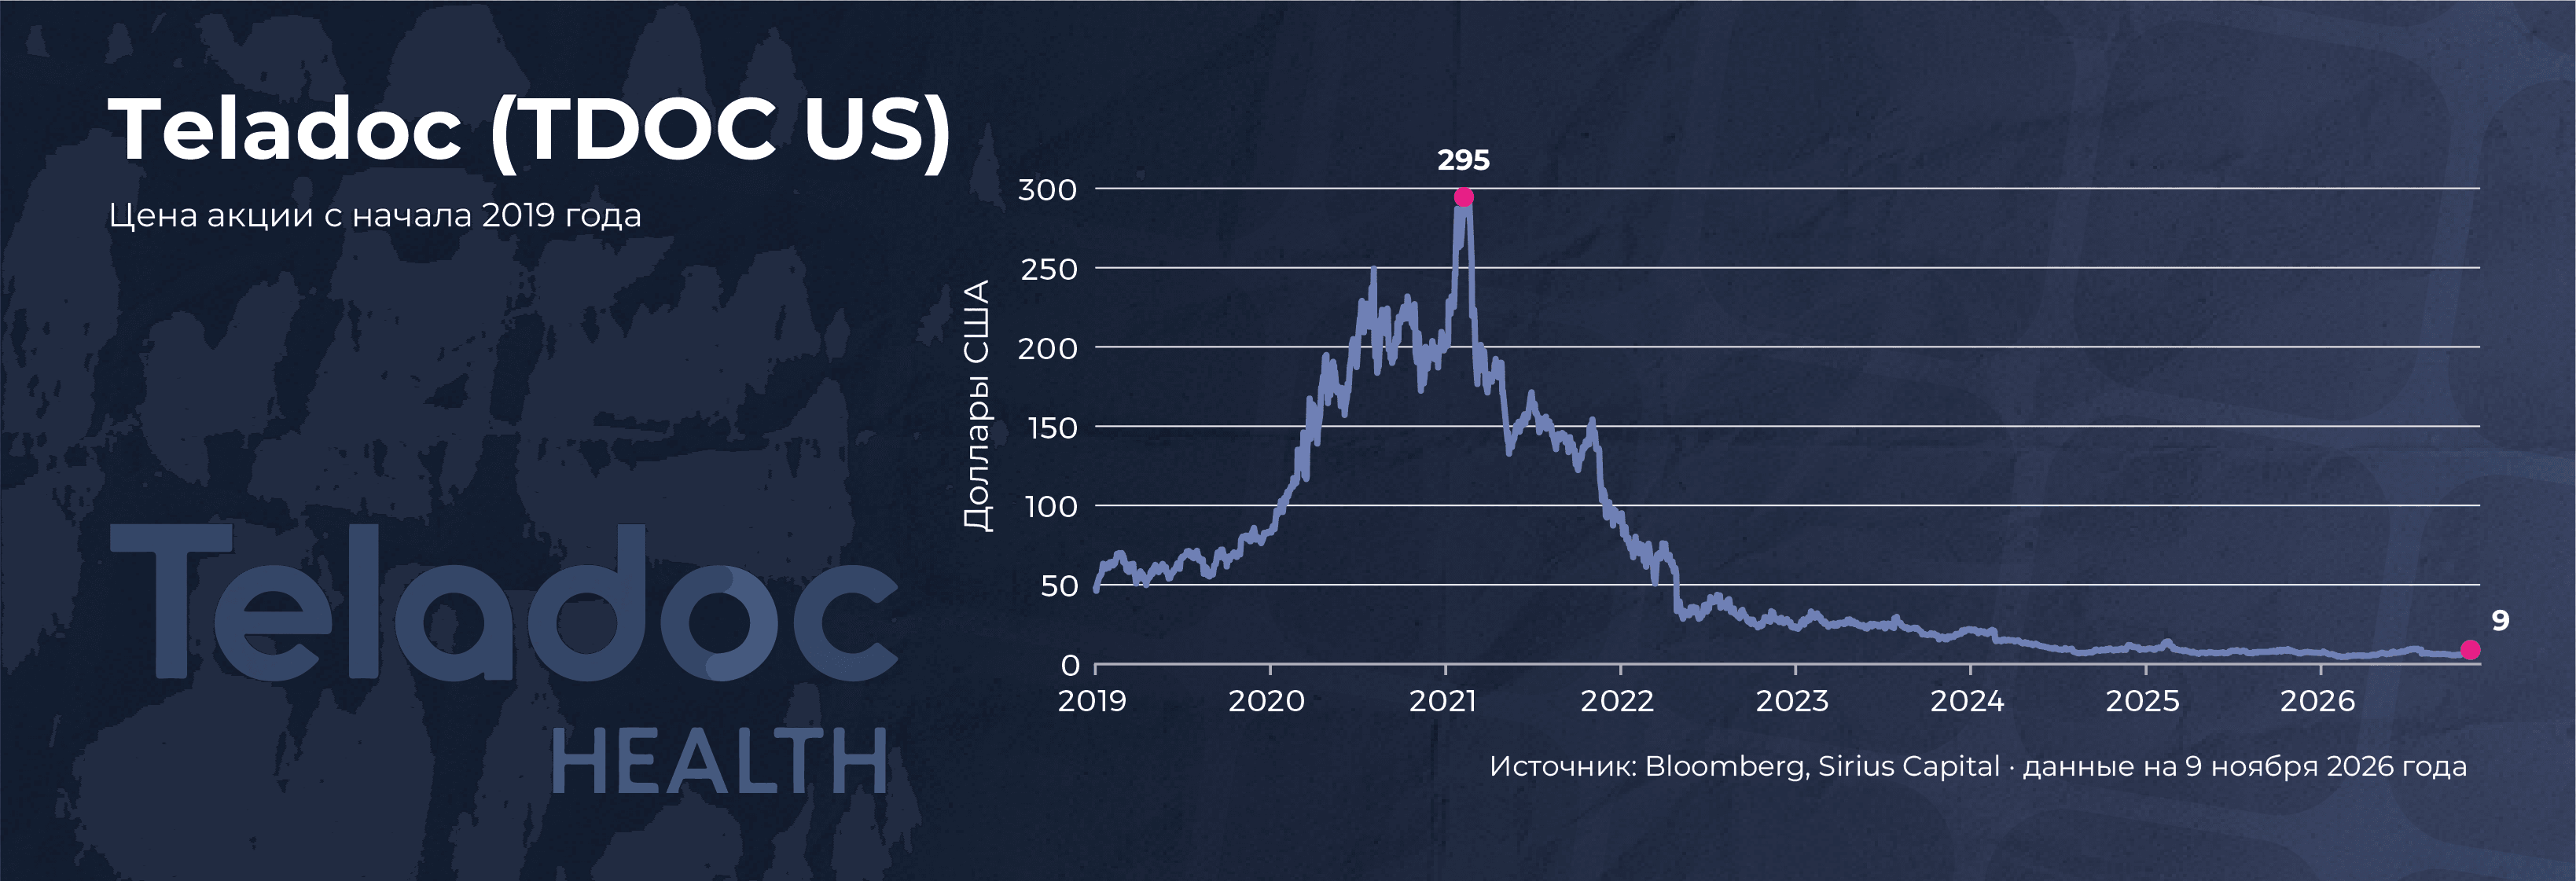
Amwell (AMWL US) также столкнулась с нормализацией числа виртуальных консультаций. При этом Hims & Hers (HIMS US) и Doximity (DOCS US) развивались по другим бизнес-моделям, больше зависящим от собственных продуктов и способов монетизации.
Доставка
Некоторые компании смогли превратить пандемийный приток клиентов в основу дальнейшего роста.
DoorDash (DASH US) резко увеличила масштабы бизнеса во время локдаунов, а после пандемии сохранила значительную часть спроса, расширила ассортимент услуг и вышла на новые рынки. В 2025 году компания вошла в S&P 500.
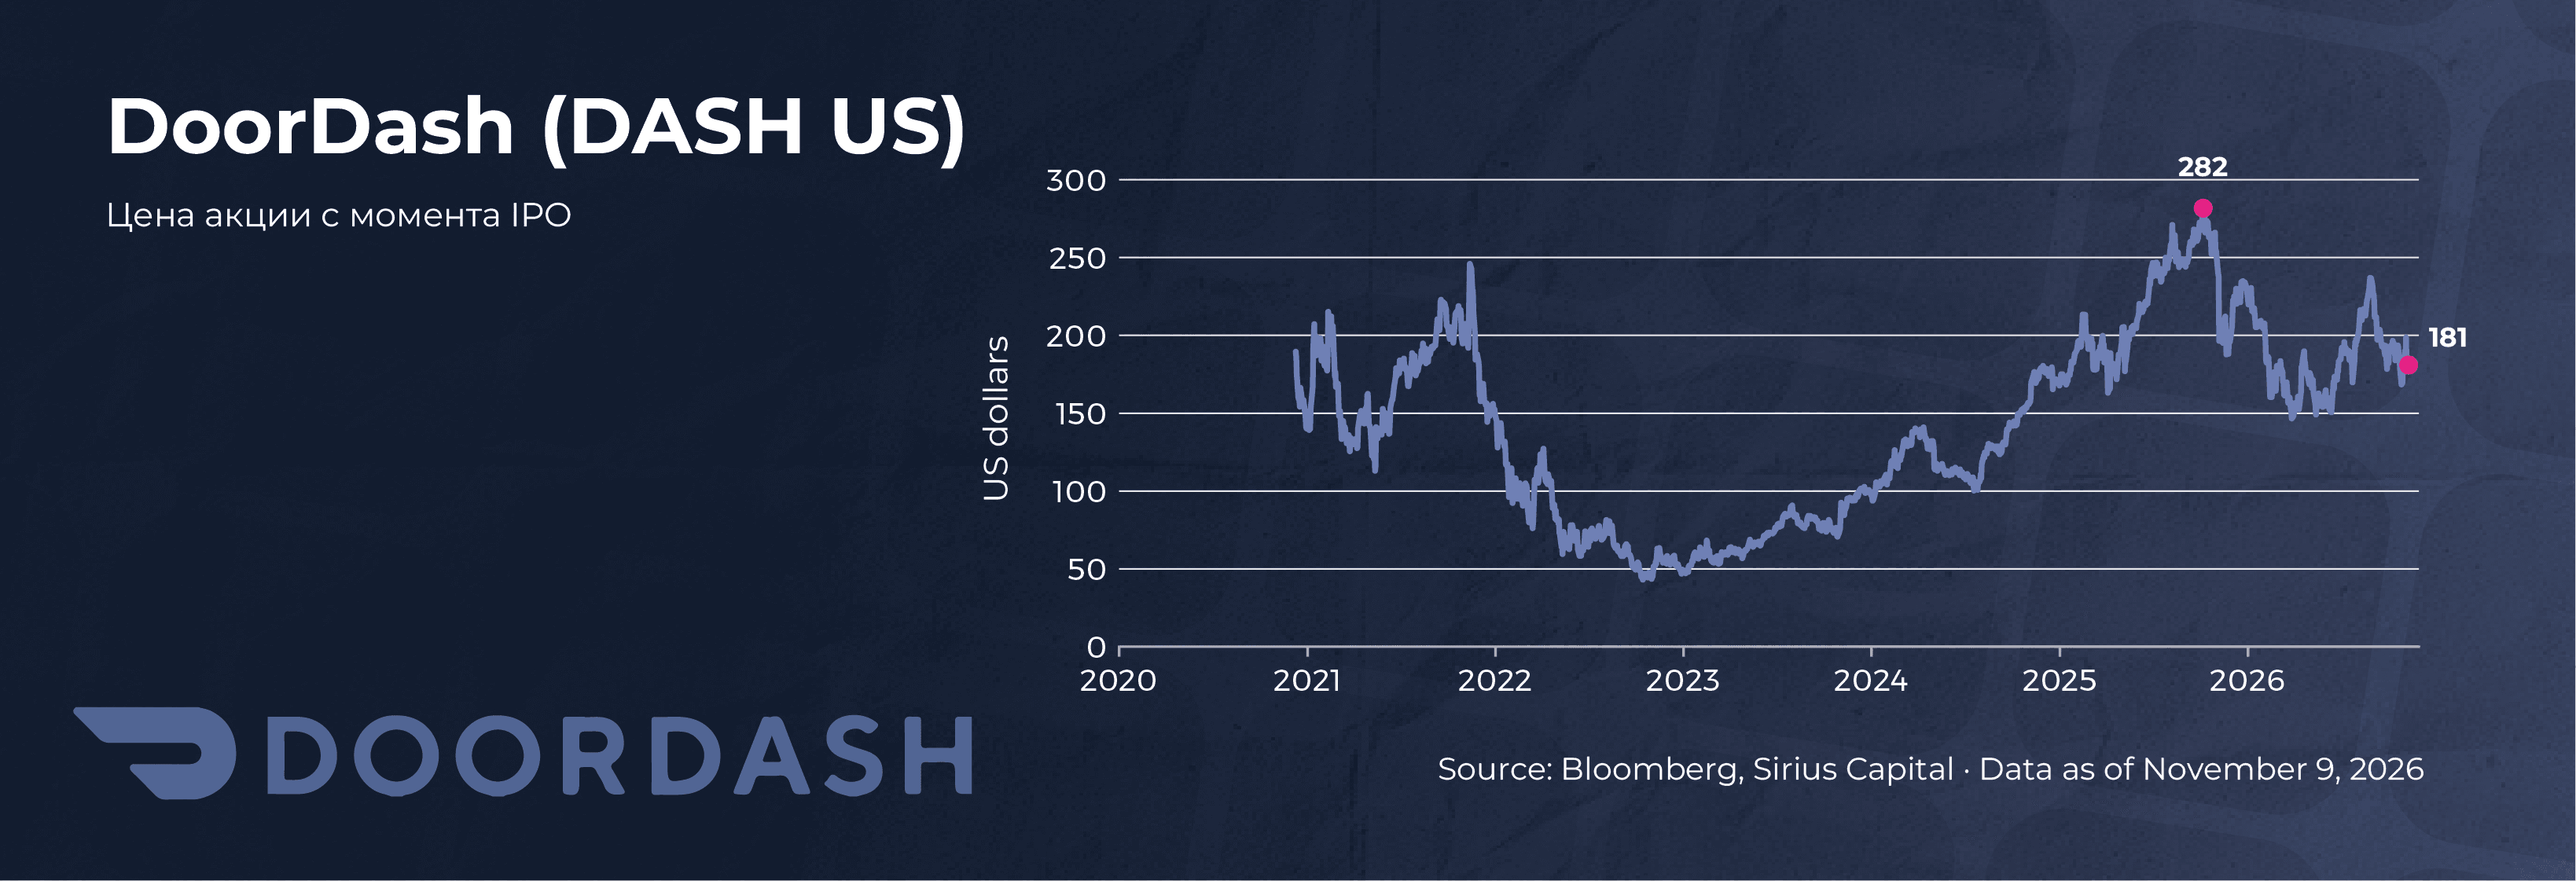
Для Uber (UBER US) пандемия стала одновременно кризисом пассажирских перевозок и стимулом для развития Uber Eats. После снятия ограничений восстановление поездок дополнило расширение доставки.
Вакцины и диагностика
Для Moderna (MRNA US) и BioNTech (BNTX US) разработка вакцин против COVID-19 обеспечила беспрецедентный рост доходов. Акции Moderna в августе 2021 года приближались к $500. Однако после завершения массовых кампаний вакцинации спрос резко сократился, вынудив компании искать новые источники роста.
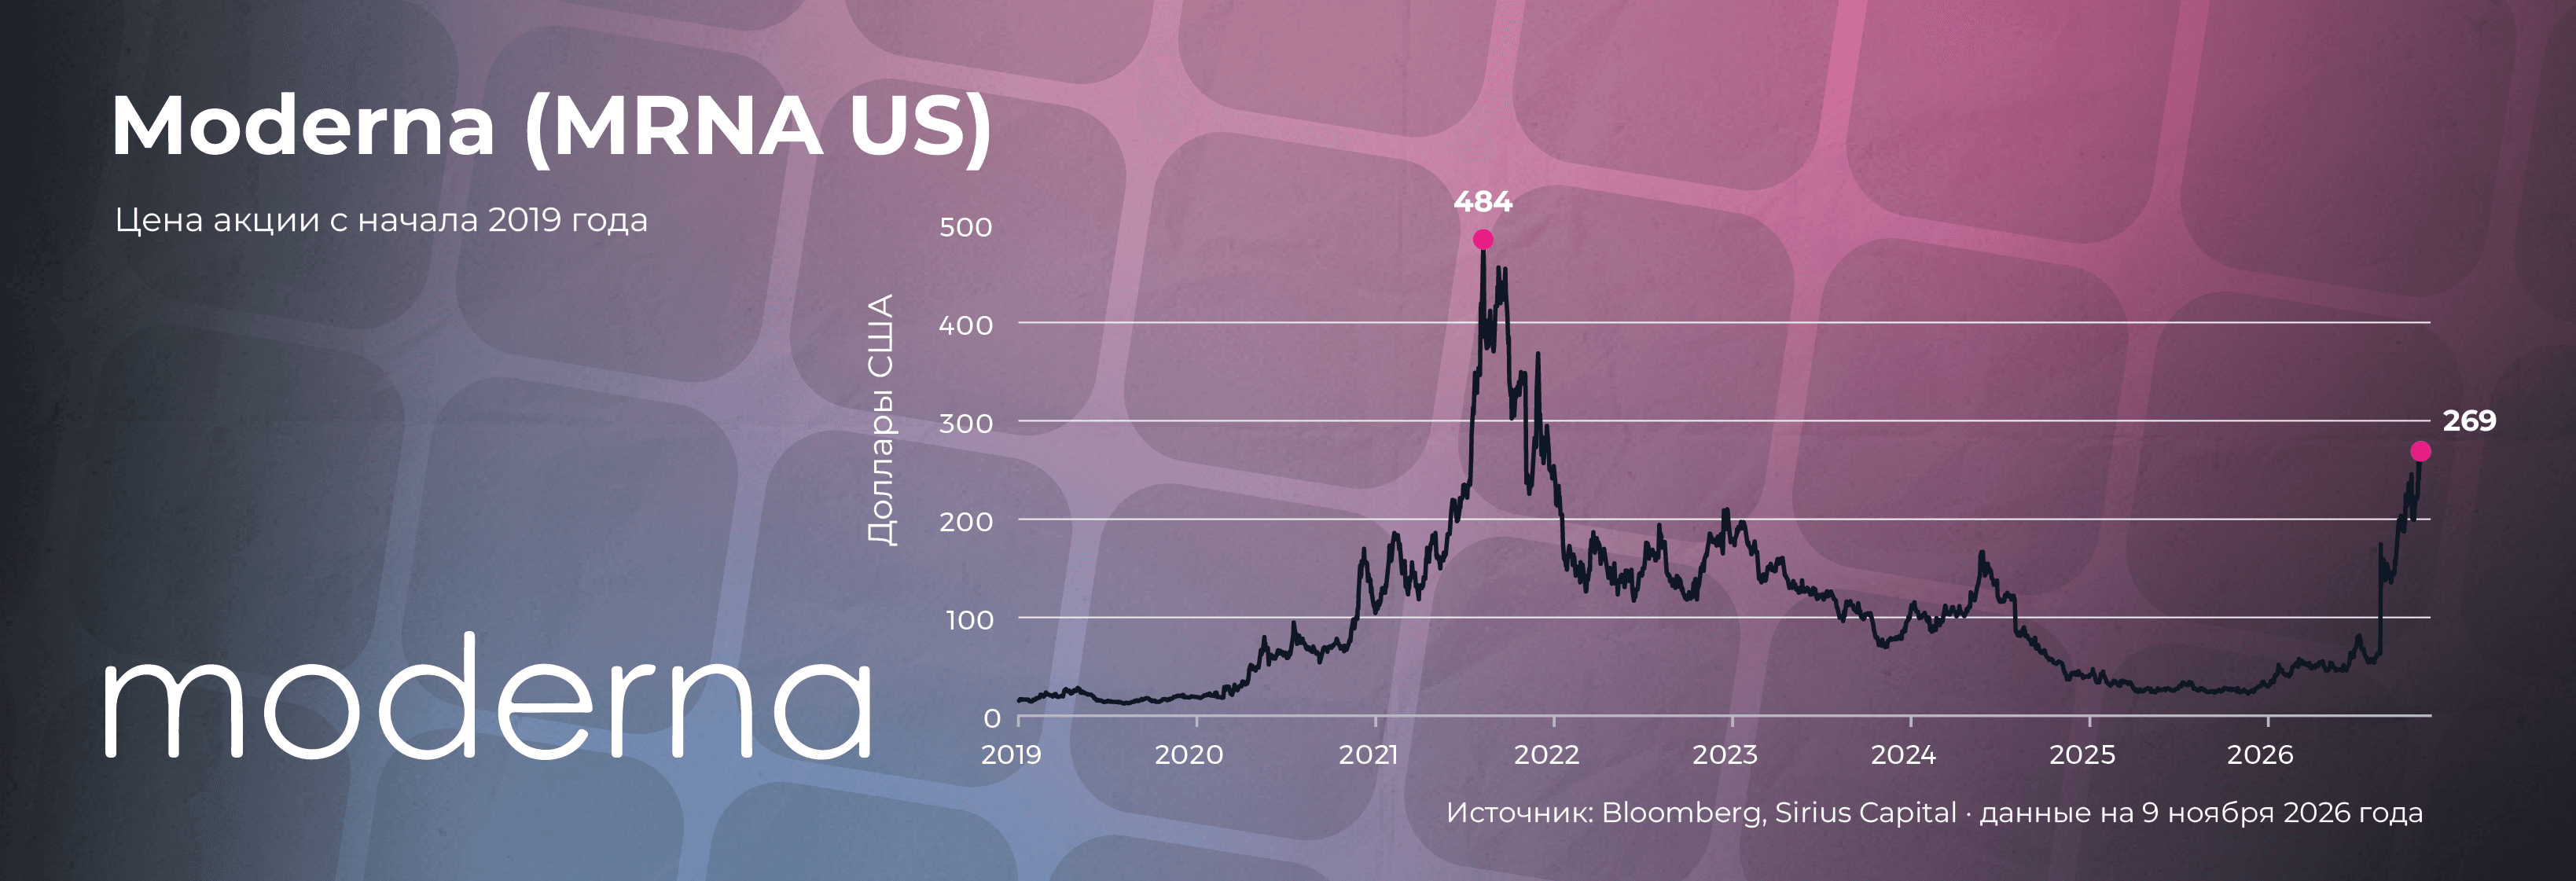
К 2026 году обе компании значительно расширили направления исследований. Moderna получила одобрение вакцины против гриппа и сообщила об успешных результатах III фазы испытаний персонализированной противораковой вакцины, разрабатываемой совместно с Merck. BioNTech сосредоточилась на онкологии, продвинув несколько перспективных препаратов до поздних стадий клинических испытаний. Однако новые разработки пока не заменили доходы от COVID-вакцин.
Novavax (NVAX US) переориентировалась на партнёрства и лицензирование собственной технологии Matrix-M, включая совместную с Sanofi разработку комбинированной вакцины против гриппа и COVID-19. При этом диверсифицированные компании, например Abbott (ABT US), смогли компенсировать снижение продаж COVID-тестов развитием других медицинских направлений, включая медицинское оборудование и диагностику.
Как изменились рыночные оценки компаний
После пандемии сократились не только котировки многих компаний, но и их мультипликаторы — показатели того, сколько инвесторы готовы платить за единицу ожидаемой прибыли.
Даже компании, сохранившие устойчивый бизнес, столкнулись с пересмотром оценок. Например, Shopify продолжила увеличивать выручку и улучшать прибыльность, однако рынок перестал платить столь высокую премию за её будущий рост. У Zoom и DocuSign сокращение мультипликаторов сопровождалось резким замедлением роста, а у Peloton — ещё и падением спроса на основную продукцию.
Таким образом, переоценка отражала не только изменение финансовых результатов, но и пересмотр ожиданий. Инвесторы во многих случаях приняли временное ускорение спроса за устойчивую траекторию роста. Когда спрос нормализовался, прежние прогнозы перестали оправдываться, а высокая пандемийная база дополнительно ухудшала показатели год к году. Повышение процентных ставок усилило этот эффект.
Главный урок пандемийного бума
К 2026 году бывшие фавориты пандемии оказались в совершенно разных условиях. Chegg и Teladoc столкнулись с длительными структурными проблемами. Peloton и Wayfair сосредоточились на сокращении расходов и повышении рентабельности, несмотря на сохраняющиеся трудности со спросом. Shopify, Netflix и DoorDash смогли сохранить значительную часть новых клиентов и продолжить развитие благодаря дополнительным источникам роста.
История пандемийного бума показала, что резкий рост спроса не обязательно означает переход к устойчиво более высоким темпам роста. Для одних компаний пандемия стала возможностью расширить клиентскую базу и укрепить позиции на рынке. Другие же слишком активно инвестировали в расширение бизнеса, рассчитывая, что временно высокий спрос сохранится надолго.
Даже компании, которые продолжали расти, столкнулись со снижением рыночных оценок. Во время пандемии инвесторы были готовы платить исключительно высокую цену за акции компаний, связанных с трендом Stay-at-Home. Но когда ажиотаж угас, а внимание рынка переключилось на другие темы, инвесторы перестали платить столь высокую премию. Мультипликаторы сократились, иногда даже у компаний, продолжавших показывать сильные финансовые результаты.
Главный урок заключается в том, что рынок может правильно определить долгосрочную тенденцию, но переоценить скорость её развития и будущую прибыль отдельных компаний. Даже успешный бизнес может оказаться неудачной инвестицией, если его акции изначально были слишком дорогими. На фоне нынешнего ажиотажа вокруг искусственного интеллекта эта история особенно актуальна.