Деглобализация, старение населения, рост долга, цифровизация, электрофикация остаются основным структурными трендами, которые стоит учитывать при формировании долгосрочных инвестиционных стратегий. В краткосрочной перспективе рынки остаются в состоянии неопределенности в ожидании последствий политики США
На данный момент фондовые рынки находятся в ситуации сильной неопределенности и волатильности из-за геополитических и макроэкономических факторов. В таких условиях считаем необходимым в первую очередь ориентироваться на долгосрочные структурные тренды. Можно выделить 5 крупных трендов, которые играли значимую роль в мировой экономике в 2024 г. и, на наш взгляд, продолжат в ближайшее время влиять на фондовые рынки: деглобализация, старение населения, рост долга, цифровизация, электрофикация. Эти тренды переплетены между собой, но в то же время могут влиять на мировую экономику разнонаправленно.
Деглобализация и геополитическая напряженность
В последние годы в мире наблюдается деглобализация, обусловленная пандемией, приоритезацией национальных интересов, геополитической напряженностью. Эти факторы способствовали росту протекционизма, торговых барьеров и перестройке международных цепочек поставок.
Протекционизм - экономическая политика, направленная на защиту внутреннего рынка от конкуренции со стороны иностранных товаров и услуг.
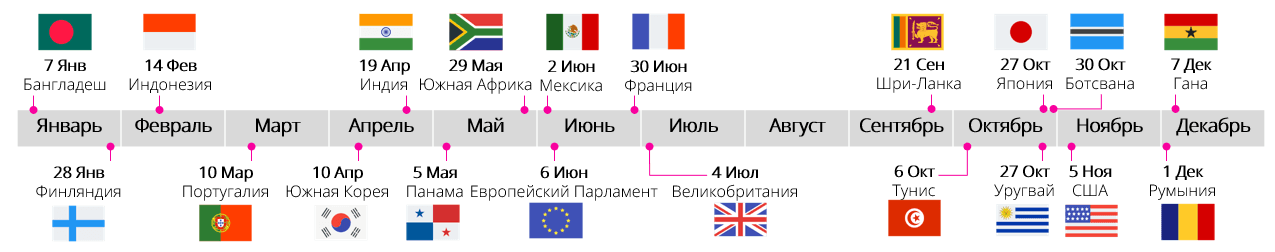
В 2024 г. во многих странах прошли выборы. В итоге, в нескольких странах либо произошла смена лидеров/правящей партии, либо поддержка правящей партии ослабла, что является, в частности, следствием недовольства избирателей ростом цен и проблем с иммиграцией. Желание политических и экономических изменений, а также конкуренция за ресурсы и технологии могут остаться движущей силой и в 2025 г.
Выборы в 2024 году
 Конкуренция между США и Китаем стала особенно заметна в таких стратегических секторах, как передовые технологии и искусственный интеллект. Предлагаемый комплекс мер политики новой администрации США (снижение налогов, ослабление регулирования в некоторых секторах экономики, повышение тарифов на импорт) может повысить экономическую активность в США в краткосрочной перспективе, но негативно сказаться на росте мировой экономики. Так как пока неясно, какие конкретно заградительные меры будет вводить новая администрация США, и как на них будут отвечать другие страны, то остается большая неопределенность, экономики каких конкретно стран и в какой степени пострадают от этих инициатив. Кроме Китая, с риском торговой войны могут столкнуться как развитые страны (Канада, страны Европы), так и развивающиеся (например, Мексика). На инаугурации избранный президент США Дональд Трамп заявил, что планирует ввести тарифы в размере до 25% для Мексики и Канады к 1 февраля. Позже он также прокомментировал, что его команда обсуждает 10% тариф для Китая с 1 февраля (что, впрочем, пока существенно ниже обещанных в предвыборной кампании 60%). Важно также следить за тем, какие ответные меры будут принимать эти страны.
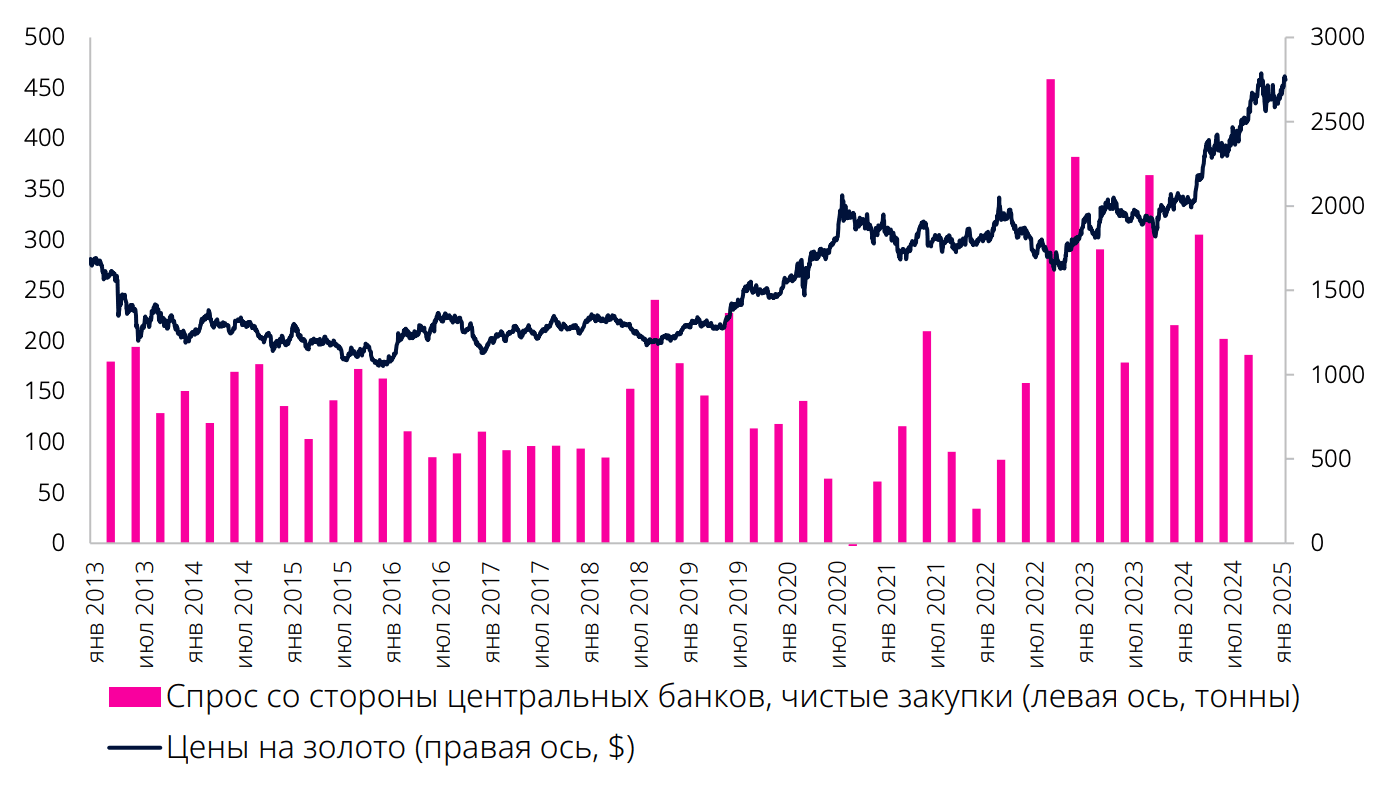
Отход мировой экономики от глобализации также влияет на роль резервных валют. Разделение мира на конкурирующие блоки и использование санкций в качестве политического инструмента стимулируют страны к диверсификации резервов и увеличению вложений в золото.
Спрос на золото со стороны центральных банков и его цена
 Активы в фокусе:
-
В 2024 г. золото было одним из лучших активов для инвестирования, продемонстрировав 27% рост цены. Золото может оставаться востребованным для инвесторов активом в 2025 г. из-за геополитических рисков и диверсификации резервов, но перспективы роста цены актива более скромные. Инвестиции в золото скорее подходят как защитный элемент портфеля для долгосрочных инвестиций.
ETF-ы на золото: -
Альтернативно в качестве актива, не коррелирующего с другими активами на длинном периоде, можно инвестировать небольшую часть портфеля (например, не более 5%) в криптовалюту. Однако стоит учитывать, что криптовалюта является достаточно волатильным активом. ETF-ы, связанные с криптовалютой:
-
Так как во время геополитической напряженности страны сосредотачиваются на кибер- и национальной безопасности, акции компаний из этих секторов могут показывать рост. Акции компаний из сектора кибербезопасности:
-
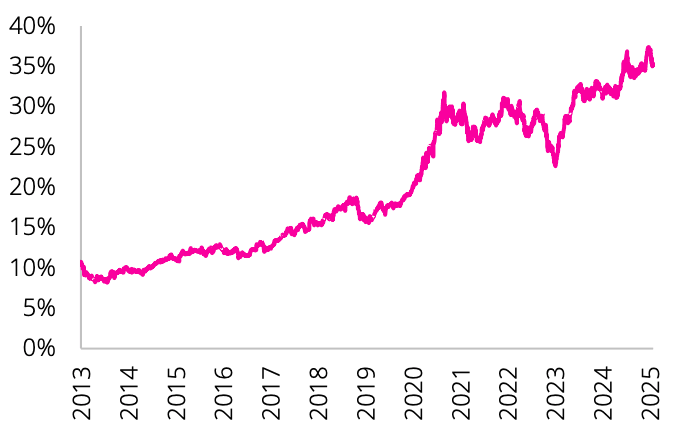
Фондовый рынок США показал высокую доходность (индекс S&P 500 показал доходность 25%) в 2024 г., обгоняя индексы развивающихся стран (индекс MSCI Emerging Markets показал доходность 8%). В то же время, с фундаментальной точки зрения (т.е. учитывая соотношение стоимости акций компаний к доходу, которые они генерируют), оценки акций США уже достаточно высоки. Также беспокойство вызывает концентрация капитализации фондового рынка США в акциях всего лишь 7 эмитентов. Инвестиции в фондовый рынок США могут быть по-прежнему интересны, но с ожиданием более скромных результатов в этом году. «Великолепная семерка» (“Magnificent Seven”): Alphabet (Google), Amazon, Apple, Meta Platforms, Microsoft, Nvidia, Tesla. Несмотря на то, что S&P 500 состоит из 500 компаний, эти 7 акций недавно стали представлять более трети индекса. В 2014 г. рыночная капитализация этих технологических гигантов составляла около 10% капитализации индекса. На данный момент эта доля превысила 35%. Высокая подверженность индекса этим 7 акциям может представлять проблему для инвесторов (повышает риск инвестиционного портфеля). Кроме того, Magnificent 7 работает в одной отрасли — в IT секторе.
Доля «Великолепной семерки» в капитализации S&P 500
 Источник: Bloomberg (27 января 2025 г.), Sirius Capital
Соотношение стоимости компаний индекса S&P 500 к их ожидаемой прибыли
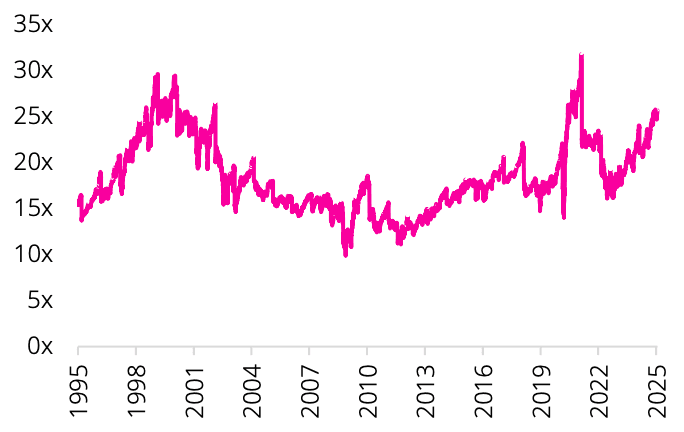 Источник: Bloomberg (27 января 2025 г.), Sirius Capital
ETF-ы на акции рынка США:
-
iShares Core S&P 500 UCITS ETF USD (IDUS платит дивиденды, CSPX реинвестирует), покрывает 500 крупнейших компаний.
-
Invesco S&P 500 UCITS ETF (SPXS), покрывает 500 крупнейших компаний
-
iShares Core S&P Total U.S. Stock Market ETF (ITOT), покрывает фондовый рынок США в целом
-
iShares Core S&P Small-Cap ETF (IJR), покрывает компании малой капитализации
-
Для диверсификации инвестиционного портфеля (чтобы не складывать все инвестиции в рынок США) предлагаем обратить внимание на ETF на рынки Японии, Индонезии, Индии, стран Среднего Востока. Инвестиции в экономики этих стран, на наш взгляд, имеют меньший риск отрицательных последствий от политики США, но неопределенность все равно присутствует. ETF-ы на акции рынка Японии:
- WisdomTree Japan Hedged Equity Fund (DXJ)
- iShares MSCI Japan ETF (EWJ)
- Franklin FTSE Japan ETF (FLJP)
- Vanguard FTSE Japan UCITS ETF (VJPN) ETF-ы на акции рынка Индии:
- Franklin FTSE India ETF (FLIN)
- iShares MSCI India ETF (INDA) ETF-ы на акции рынка Индонезии:
- iShares MSCI Indonesia ETF (EIDO) ETF-ы на акции рынка Саудовской Аравии и ОАЭ:
- iShares MSCI Saudi Arabia ETF (KSA)
- iShares MSCI UAE ETF (UAE)
Рынок Китая кажется одним из самых уязвимых в свете ожидаемых тарифов со стороны США. Также ключевым вопросом для Китая остается то, сможет ли государство стабилизировать внутреннюю активность. Но в то же время, т.к. правительство Китая прилагает усилия, чтобы простимулировать экономику и смягчить удар от пошлин Трампа, инвестиции в данный рынок могут представлять интересную инвестиционную возможность (но с высоким риском). ETF на акции рынка Китая:
- iShares MSCI China ETF (MCHI)
Старение населения в крупных экономиках
Старение населения становится одним из ключевых факторов, ограничивающих предложение рабочей силы и потенциальный экономический рост. Без значительного повышения производительности, например, за счет внедрения искусственного интеллекта, это будет сдерживать возможности экономик производить и расти. В некоторых странах, таких как США, рост иммиграции временно сглаживал это влияние, но данное решение может быть лишь временным.
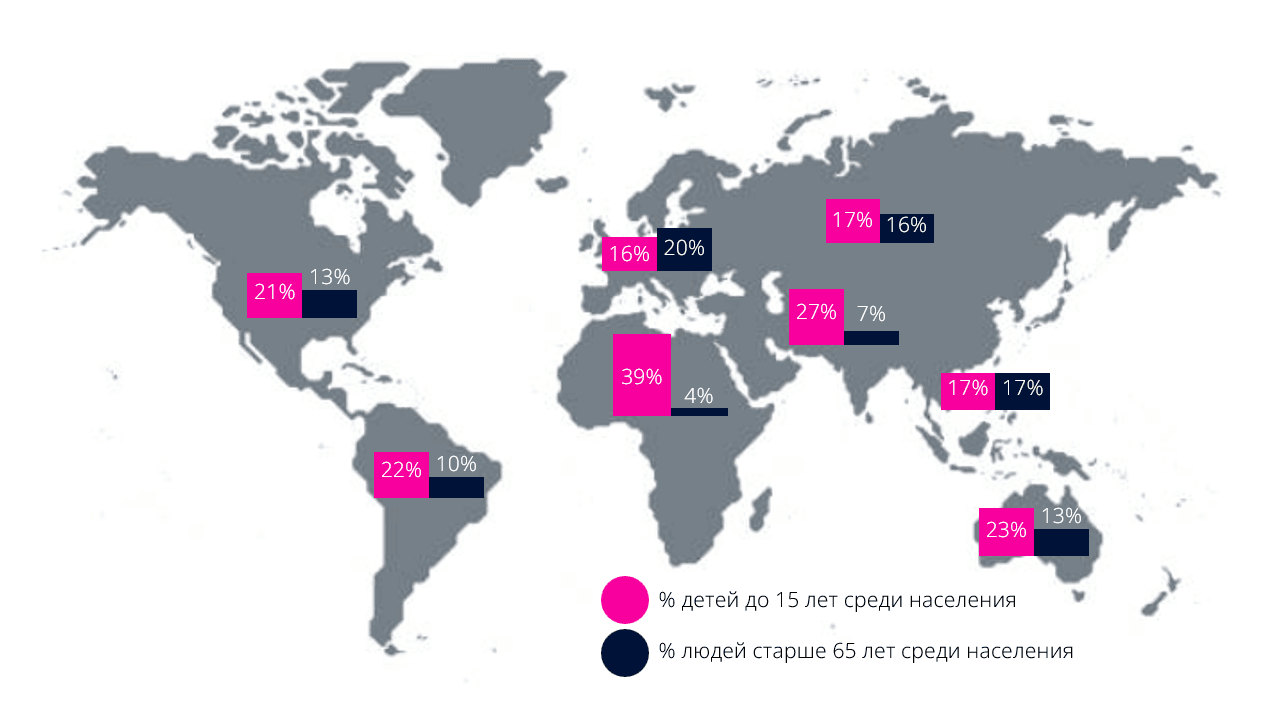
С начала десятилетия мы уже наблюдаем значительные изменения в демографических тенденциях. По данным ООН, за последние 5 лет численность населения старше 65 лет увеличилась примерно на 100 миллионов человек. Эта тенденция, особенно заметная в США, Европе и Северной Азии, сопровождается ростом молодого населения в Африке и Южной Азии.
В связи со старением населения на развитых рынках и большего фокуса на сохранении здоровья, мы считаем, имеет смысл обратить внимание на перспективы в области инноваций, направленных на увеличение продолжительности жизни и улучшение качества старения.
Соотношение людей младше 15 лет и старше 65 лет среди населения
Активы в фокусе:
-
ETF на акции компаний из США, производящих медицинское оборудование:
- iShares U.S. Medical Devices ETF (IHI)
-
Компании из США из сектора здравоохранения:
-
Компании из США из сектора биотехнологий:
- iShares Biotechnology ETF (IBB)
-
ETF на акции крупных мировых компаний в сфере здравоохранения:
- iShares iShares Global Healthcare ETF (IXJ)
Рост долга и риск инфляции
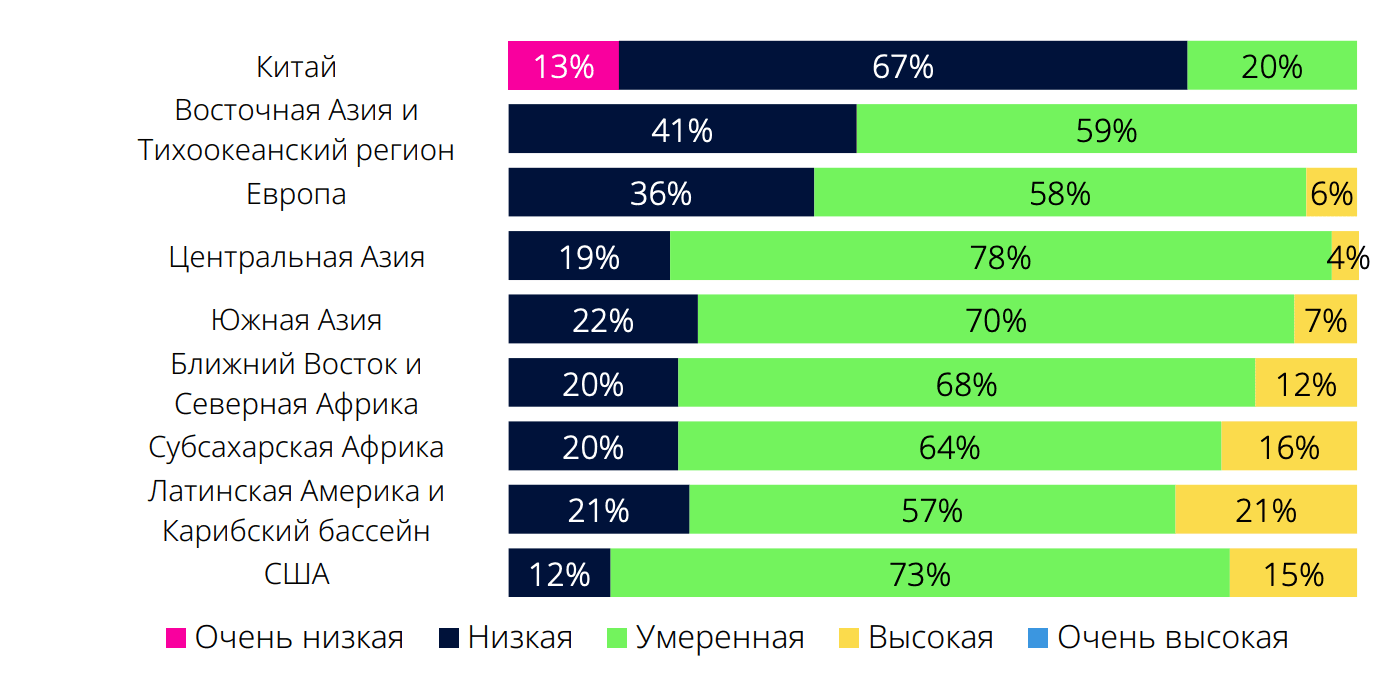
Несмотря на сигналы рецессии (т.е. спада экономической активности) в США и других странах, мировая экономика продолжила рост в 2024 г. К концу 2024 г. инфляция в США стала снижаться без значительного замедления роста экономики. Это создало условия для снижения ставки ФРС и придало оптимизма фондовому рынку. Европейский Центральный Банк также начал снижать ставки с середины 2024 г. МВФ прогнозирует снижение среднегодовой показатель глобальной инфляции до 4,3% в 2025 г. по сравнению с 6,7% в 2023 г. и 5,8% в 2024 г. Однако инфляционные риски остаются. Ограничения на миграцию и сокращение предложения рабочей силы могут усиливать инфляционное давление. Ожидаемый рост тарифов со стороны США могут усилить инфляцию в США и негативно отразиться на мировом росте. Углубление протекционистских мер и сбои в цепочках поставок, вызванные геополитическими конфликтами, также способствуют росту транспортных расходов и временным скачкам инфляции.
Ожидания экономистов по инфляции в разных регионах в 2025 г.
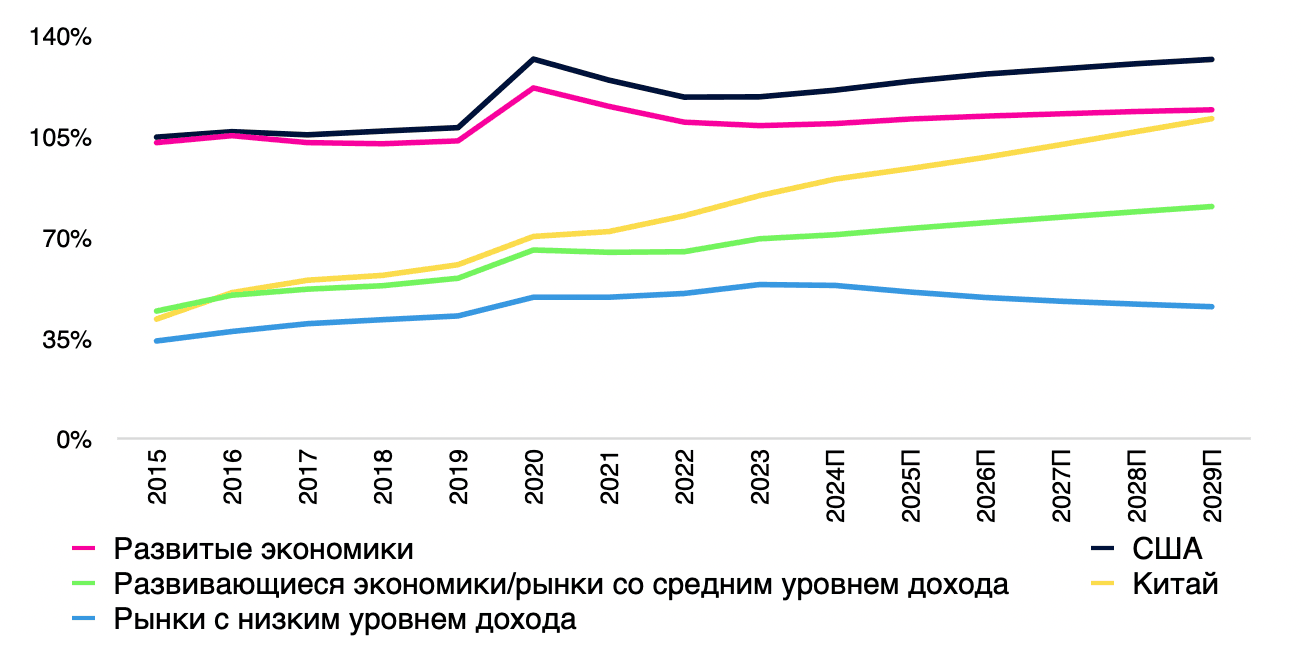
 Глобальный уровень государственного долга высок и, как ожидает МВФ, превысит 100 триллионов долларов в 2024 г. После спада в 2021–2022 гг. глобальный государственный долг снова вырос в 2023 г. и, по прогнозам, приблизится к 100% мирового ВВП к 2030 г., причем две крупнейшие экономики мира, Китай и США, в значительной степени будут способствовать росту. Хотя, по прогнозам МВФ, долг стабилизируется или сократится к 2029 г. примерно в двух третях стран мира, он остается выше, чем до пандемии.
Соотношение долга к ВВП
Доходность облигации к погашению — это годовая ставка доходности облигации, предполагающая, что инвестор удерживает актив до даты погашения и получает все оставшиеся купонные платежи и возврат основного долга (номинальной стоимости) при погашении. Рейтинговые агентства присваивают рейтинги облигациям, оценивая кредитное качество этих облигаций (от дефолтных облигаций с рейтингом D до облигаций c чрезвычайно высоким качеством и рейтингом AAA). Облигации с рейтингом BBB- и выше считаются облигациями «инвестиционного уровня». Облигации с более низкими рейтингами (т.е. BB+ и ниже) считаются «спекулятивными», иногда также называются «высокодоходными» или «мусорными» облигациями. Доходности облигаций в долларах США
Текущая доходность долларовых облигаций (в частности, государственных облигаций США) привлекательны по сравнению с ее историческим уровнем. В базовом сценарии ФРС продолжит постепенно снижать ключевую ставку (что будет вести к росту цен облигаций и снижению их доходностей). Однако волатильность цен облигаций может сохраниться на фоне неопределенности относительно политики США.
Внедрение искусственного интеллекта
Рынки только начинают осознавать потенциал искусственного интеллекта (ИИ). Эта технология может быть применима в различных отраслях, создавая как новые риски, так и инвестиционные возможности. Коммерческие эффекты внедрения ИИ разнообразны: от ускорения разработки лекарств в здравоохранении до снижения затрат в финансовой отрасли. Широкое применение ИИ в различных индустриях может трансформировать экономику: привести к открытию новых бизнес-моделей, увеличить производительность труда подобно внедрению компьютеров и Интернета, снизить инфляцию. В то же время активное применение ИИ может увеличить риски, связанные с кибербезопасностью, и ставит вопрос о массовой переквалификации трудовых ресурсов.
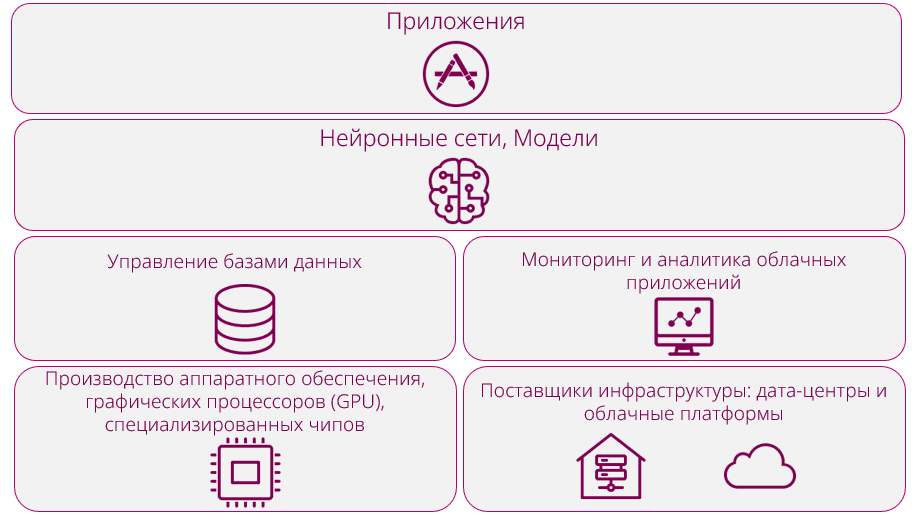
Ландшафт рынка ИИ охватывает несколько взаимосвязанных уровней — от производства аппаратного обеспечения до разработки программного обеспечения и предоставления услуг. На текущем этапе развития ИИ много внимания уделяется инфраструктуре: необходимы значительные инвестиции в центры обработки данных, чипы и системы энергоснабжения. При инвестировании в данный тренд стоит обратить внимание на то, что «лежит под капотом»: компании, которые обеспечивают это развитие.
Компоненты рынка искусственного интеллекта
Активы в фокусе:
-
Производители аппаратного обеспечения (чипов). Высокие вычислительные потребности ИИ требуют специализированного оборудования для обучения и развертывания моделей. Ключевые игроки в этом сегменте:
-
Дата-центры:
-
Snowflake (SNOW): Облачная платформа для хранения данных, используемая в обработке данных для ИИ.
-
Базы данных и платформы управления данными обеспечивают эффективное хранение, обработку и извлечение данных.
-
MongoDB (MDB): NoSQL база данных, оптимизированная для работы с неструктурированными данными ИИ.
-
Мониторинг и аналитика:
-
ServiceNow (NOW): облачная платформа, предоставляющая набор инструментов для управления ИТ-услугами и автоматизации бизнес-процессов.
-
Крупные IT компании, такие как Alphabet (GOOGL), Microsoft (MSFT), Amazon (AMZN), Oracle (ORCL), Alibaba (BABA), IBM (IBM), Salesforce (CRM), Cognizant (CTSH) также предоставляют ряд услуг для развития инфраструктуры ИИ.
-
ETF-ы:
- Global X Artificial Intelligence & Technology ETF (AIQ) инвестирует в акции компаний, которые потенциально могут получить выгоду от дальнейшего развития и использования технологии ИИ в своих продуктах и услугах, а также в акции компаний, которые предоставляют оборудование, облегчающее использование ИИ для анализа больших данных
- Global X Data Center & Digital Infrastructure ETF (DTCR) инвестирует в компании, которые управляют центрами обработки данных и другой цифровой инфраструктурой, поддерживающей рост сетей связи.
- Defiance Quantum ETF (QTUM) инвестирует в компании, чьи продукты или услуги преимущественно связаны с разработкой технологий квантовых вычислений и машинного обучения.
Электрификация
Растущий спрос на энергию, вызванный увеличением числа центров обработки данных, промышленной электрификацией и распространением электротранспорта, требует значительных инвестиций в энергетику и инфраструктуру.
Энергетический переход — это крупное структурное изменение в энергоснабжении и потреблении энергии. В настоящее время осуществляется переход к устойчивой энергетике с целью ограничения изменения климата.
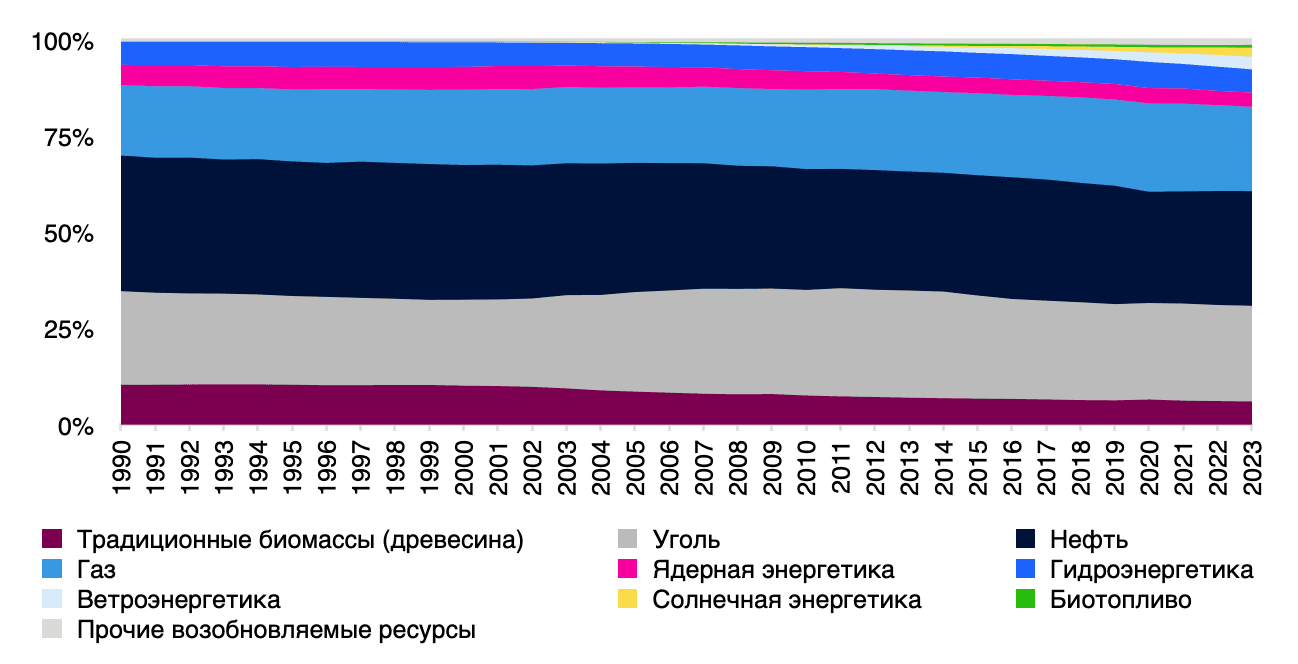
В то же время ориентация крупнейших экономик до недавнего времени была на энергетический переход, который стимулировал развитие низкоуглеродной энергетики. Доля возобновляемых источников энергии в мировом энергобалансе постепенно увеличивалась в последние года, тогда как значение ископаемого топлива снижалась. Полагаем, что в долгосрочной перспективе можно ожидать рост солнечной, ветровой, водородной и ядерной энергетики. В краткосрочной перспективе считаем наиболее надежными инвестиции в ядерную энергетику.
Глобальное первичное потребление энергии по источникам
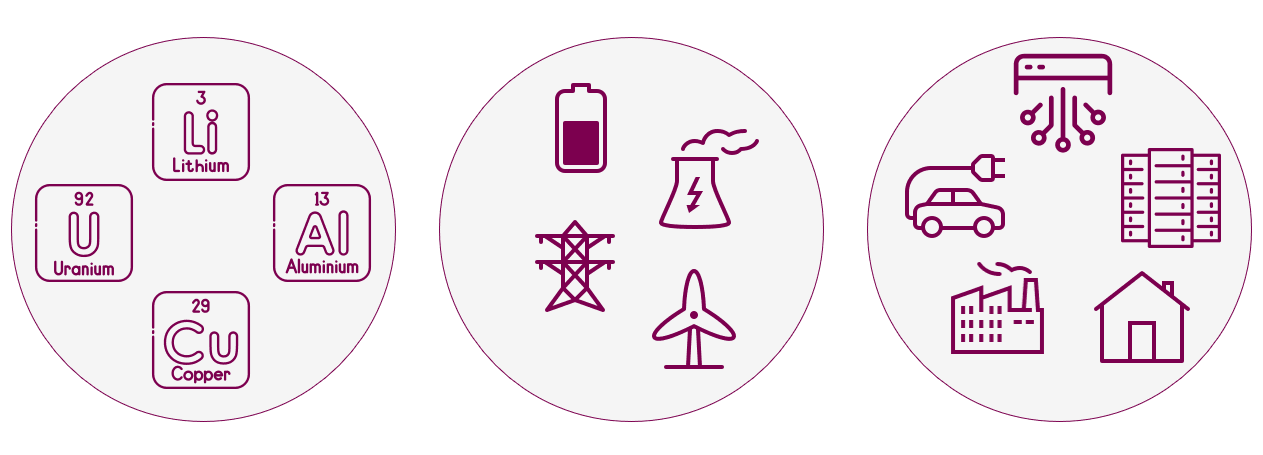
 Электрификация и возобновляемая энергия стимулируют спрос на металлы, которые являются ключевыми компонентами электрических систем и «зеленых» технологий. Инвесторы могут получить доступ к этим товарам через ETF-ы, деривативы (фьючерсы) или через акции горнодобывающих компаний. К спектру наиболее важных сырьевых материалов для энергетического перехода относятся: Литий, Никель, Кобальт, Медь, Иридий, Алюминий, Цинк, Олово, Серебро, Платина, Редкоземельные элементы
Полагаем, что для инвестора может быть интересна вся цепочка создания стоимости электрификации, включая инвестиции в сырье, генерацию/хранение/передачу/распределение энергии и ее потребление (например, через центры обработки данных и транспорт).
 В то же время деглобализация и растущий протекционизм создают риски геополитических конфликтов и экономических санкций, связанных с борьбой за ресурсы и технологии необходимые для энергетического перехода. Также стоит учитывать меняющийся фокус политики США. При администрации Джо Байдена США активно участвовали в глобальной ESG-повестке и повысили привлекательность внутреннего рынка для производителей зеленых технологий с помощью мер субсидирования и налоговых льгот. При президентстве Дональда Трампа США могут значительно притормозить декарбонизацию и сделать в краткосрочном периоде упор на углеводородное топливо (нефть, газ).
Активы в фокусе:
-
ETF-ы на металлы/ компании, связанные с металлами, которые используются высоким спросом в энергетическом переходе:
-
WisdomTree Copper (COPA) инвестирует во фьючерсы на медь.
-
Global X Copper Miners ETF (COPX) инвестирует в акции международных компаний, занимающихся разведкой, добычей и/или переработкой меди.
-
Global X Lithium & Battery Tech ETF (LIT) инвестирует в крупнейшие компании, занимающиеся разведкой и/или добычей лития или производством литиевых батарей.
-
VanEck Rare Earth and Strategic Metals ETF (REMX) инвестирует в акции горнодобывающих компаний, зарегистрированных в США, Китае и Австралии, которые добывают и перерабатывают редкоземельные и стратегические металлов.
-
Акции компаний США, ориентированных на ядерную энергетику:
-
Constellation Energy Corporation (CEG), Vistra (VST), NextEra Energy (NEE), Talen Energy (TLN)
-
ETF на уран и развитие ядерной промышленности:
-
Global X Uranium ETF (URA) инвестирует в ряд компаний, занимающихся добычей урана и производством ядерных компонентов, в том числе занимающихся добычей, переработкой, разведкой или производством оборудования для урановой и ядерной промышленности.
-
ETF на нефтегазовую отрасль США:
-
Energy Select Sector SPDR Fund (XLE)
Указанные в данном обзоре активы можно приобрести через приложение Sirius Capital! Инвестируйте вместе с Sirius Capital!