Любые инвестиции в нашей жизни (даже покупки в магазине) несут определенную степень риска: у любой инвестиции есть вероятность убытков относительно ожидаемой доходности от вложенного капитала. Покупаешь на рынке гранат, приходишь домой, чистишь его - оказывается, что он испорченный. При инвестировании на фондовом рынке также не стоит забывать о связанных с этим рисках.
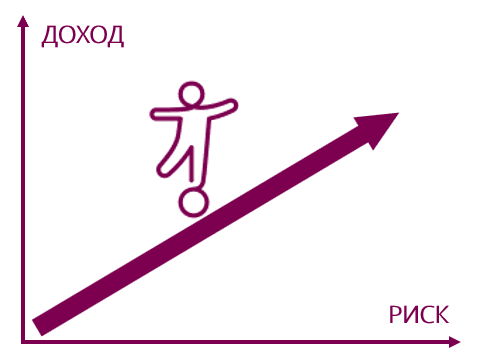
В инвестициях невозможно получить доход без принятия на себя риска. Обычно действует правило: чем ниже риск, тем ниже потенциальная доходность, а чем выше риск — тем выше возможная прибыль. Оптимальный баланс между потенциальной доходностью и риском зависит от вашей готовности к риску и сроков инвестировани
Как определить, сколько риска стоит брать на себя? У каждого инвестора свои индивидуальные обстоятельства и разный уровень терпимости к риску, но два главных фактора помогут принять решение:
- Инвестиционный горизонт. Перед вложением средств важно определить, на какой срок они могут быть инвестированы. Например, если у вас есть $1000 и эти деньги понадобятся вам через короткий промежуток времени (например, через год) для какой-то важной покупки, инвестирование в высокорискованные акции — не лучшая идея. На таком коротком горизонте может возникнуть необходимость продать активы в момент падения их стоимости. Однако если эти $1000 предназначены 10 лет, можно вложить их в более рискованные активы. В долгосрочной перспективе у вас больше времени на восстановление возможных потерь.
- Размер капитала. Определите, какую сумму вы готовы потерять без серьезных последствий для своего финансового положения. Например, человек с капиталом в $10 000 и человек с капиталом в $1 000 000 по-разному отреагируют на потерю $5000. Для одного – это половина его сбережений, для второго – всего лишь 0,5%. То есть для инвестора с меньшим капиталом такая потеря будет гораздо более существенна.
В любом случае при инвестировании не стоит сразу тратить все свои сбережения или пенсию. Для защиты капитала и финансовой устойчивости важно иметь резервный фонд на несколько месяцев расходов.
 Набор своих инвестиций можно рассмотреть, как инвестиционный портфель. В портфель могут входить различные активы, такие как акции, облигации, наличные средства, автомобиль и недвижимость. Снижение рисков инвестиций возможно за счет диверсификации портфеля. Диверсификация — это распределение средств между различными активами и рынками, чтобы снизить возможные потери и стабилизировать доходность портфеля. Главная цель диверсификации — уменьшение зависимости от одного актива или сектора экономики. Если один инструмент или сектор падает в цене, другие могут компенсировать потери, обеспечивая стабильность портфеля. Как говорится, не стоит складывать все яйца в одну корзину.
Так, одним из простейших способов диверсификации является инвестирование не в отдельную акцию или отдельную облигации, а инвестирование в торгуемые на бирже фонды (ETF). ETF уже включает в себя набор активов, который зависит от фокуса ETF. Для примера, можно подобрать ETF, ориентированный на акции IT сектора (Technology Select Sector SPDR Fund), акции США (SPDR S&P 500 ETF Trust) или Китая (iShares MSCI China ETF), на высокодоходные долларовые корпоративные облигации (iShares iBoxx $ High Yield Corporate Bond ETF), на сырьевые товары (Invesco Bloomberg Commodity UCITS ETF) или криптовалюту (iShares Bitcoin Trust ETF). Выбор разных ETF достаточно широк.
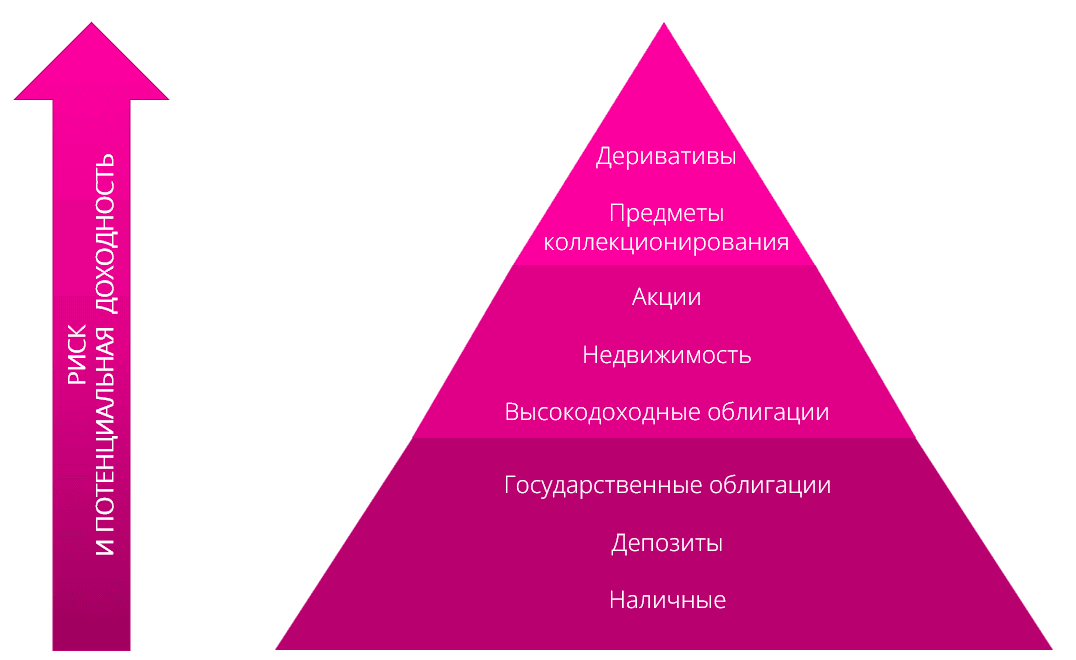
Если диверсификация внутри одного класса активов — это хорошая идея, то распределение капитала между разными классами активов — еще лучше. На фондовом рынке разные классы активов несут разные риски. Понимание уровней риска, связанных с различными классами активов, поможет вам определить, какие инвестиционные продукты лучше всего соответствуют вашему уровню риск-аппетита и финансовым целям.
Вот наиболее распространенные классы активов:
- Акции. Приобретая акции, вы покупаете долю компании и имеете право на часть ее прибыли (когда компания решит ее распределить). Акции обычно являются более рискованными инвестициями по сравнению с облигациями, но могут обеспечивать более высокую доходность.
- Облигации. Покупая облигацию, вы предоставляете заем компании или государству. Взамен заемщик обязуется вернуть вам основную сумму долга и выплачивать проценты. Облигации считаются менее рискованными, чем акции, но обычно приносят меньшую доходность.
- Наличные средства и депозиты. Это наиболее ликвидные и наименее рискованные активы. Однако они либо не приносят никакого дохода, либо доходность минимальна по сравнению с другими активами.
- Недвижимость. Инвестиции в недвижимость могут приносить доход или увеличиваться в стоимости со временем. Однако для поддержания недвижимости в хорошем состоянии могут потребоваться дополнительные вложения, а её ликвидность ниже по сравнению с другими активами.
Ликвидность — это способность актива быстро быть проданным по рыночной цене без значительных потерь в стоимости. Низкая ликвидность актива создает дополнительные риски для инвесторов.
- Сырьевые товары. Это сырье, используемое для производства товаров и услуг, например нефть, золото и пшеница. Сырьевые активы могут быть волатильными, но при этом способствуют диверсификации портфеля.
- Деривативы. Это финансовые инструменты (например, фьючерсы, опционы или варранты), стоимость которых определяется ценностью базового актива, такого как товар, валюта или ценная бумага. Деривативы могут быть мощными инструментами для хеджирования (снижения рисков) и спекуляций, но они требуют профессиональных знаний и контроля рисков. Без правильных стратегий они могут привести к значительным убыткам, особенно при использовании чрезмерного кредитного плеча.
Формирование инвестиционного портфеля предполагает комбинирование различных инвестиционных активов с целью максимизации доходности и минимизации риска. Важно найти оптимальный баланс, соответствующий вашему уровню риск-аппетита и финансовым целям. Полностью исключить инвестиционные риски невозможно, но ими можно управлять.
Посмотрите, как разные уровни риска влияют на состав инвестиционного портфеля․ Для примера допустим портфель будет состоять только из акций и облигаций. В зависимости от рискованности инвестора распределение между акциями и облигациями может выглядеть примерно так.
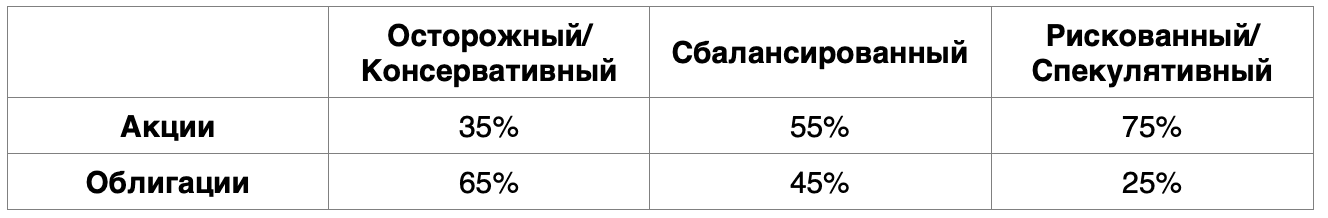
После определения комбинации активов, можно начинать выбирать конкретные ценные бумаги, которыми вы хотели бы наполнить ваш портфель. Если вы ориентируетесь на долгосрочные инвестиции, учитывайте фундаментальные структурные тренды, которые окажут большее влияние на ваш капитал, чем краткосрочные новости, имеющие большее значение для спекулятивных стратегий. Периодически возвращайтесь к своему портфелю, проверяйте, как он работает.
Начните свой инвестиционный путь с Sirius Capital!